Hausratversicherung: Was ist versichert? Leistungen, Schäden und Kosten
Von Kalana Sandeep·🕒 Veröffentlicht: 30. August 2026 · 11 Min. Lesezeit
Ein Sofa, ein Fernseher, Kleidung, Küchengeräte, Laptop, Möbel und vielleicht noch ein Fahrrad im Keller: In einer Wohnung sammeln sich über die Jahre mehr Gegenstände an, als man zunächst denkt. Wird ein großer Teil davon auf einmal beschädigt oder gestohlen, kann der finanzielle Verlust schnell unangenehm werden.
Genau hier setzt die Hausratversicherung an.
Sie schützt nicht das Gebäude selbst, sondern grundsätzlich die beweglichen Gegenstände, die zu einem Haushalt gehören. Trotzdem bedeutet eine Hausratversicherung nicht automatisch, dass jeder Schaden in der Wohnung versichert ist. Entscheidend sind immer die versicherten Gefahren und die Bedingungen des jeweiligen Tarifs.
Was gehört also eigentlich zum Hausrat? Welche Schäden werden typischerweise übernommen? Und wann kann eine Hausratversicherung sinnvoll sein?
Dieser Ratgeber erklärt die wichtigsten Punkte verständlich.
Das Wichtigste kurz zusammengefasst
Eine Hausratversicherung schützt grundsätzlich den versicherten Hausrat gegen bestimmte Gefahren wie Feuer, Leitungswasser, Einbruchdiebstahl, Raub, Vandalismus sowie häufig Sturm und Hagel.
Zum Hausrat gehören vereinfacht gesagt viele bewegliche Gegenstände, die sich in der Wohnung oder im Haushalt befinden.
Dazu können beispielsweise Möbel, Kleidung, Elektrogeräte, Haushaltsgeräte und persönliche Gegenstände gehören.
Nicht jeder Wasserschaden, Diebstahl oder Naturgefahrenschaden ist jedoch automatisch versichert.
Besonders bei Überschwemmungen durch Starkregen oder Hochwasser kann ein zusätzlicher Schutz gegen Elementargefahren erforderlich sein.
Ob sich eine Hausratversicherung lohnt, hängt vor allem davon ab, welchen finanziellen Wert der eigene Hausrat besitzt und ob man einen größeren Verlust aus eigenen Mitteln ersetzen könnte.
Was ist eine Hausratversicherung?
Die Hausratversicherung ist eine Sachversicherung für die beweglichen Gegenstände eines Haushalts.
Eine einfache Denkweise hilft bei der Unterscheidung:
Stell dir vor, man könnte die Wohnung gedanklich auf den Kopf stellen.
Viele Dinge, die dabei herausfallen würden, gehören typischerweise zum Hausrat.
Dazu zählen zum Beispiel:
Möbel
Kleidung
Fernseher
Computer und Laptops
Haushaltsgeräte
Geschirr
Bücher
Teppiche
persönliche Gegenstände
bestimmte Wertgegenstände innerhalb vereinbarter Grenzen
Das Gebäude selbst gehört dagegen nicht zum Hausrat.
Für fest mit dem Gebäude verbundene Bestandteile ist bei Eigentümern grundsätzlich eher die Wohngebäudeversicherung relevant.
Diese Unterscheidung wird besonders wichtig, wenn ein Schaden sowohl das Gebäude als auch die Einrichtung betrifft.
Was ist bei einer Hausratversicherung versichert?
Eine Hausratversicherung versichert nicht einfach jeden Schaden an einem Gegenstand.
Versichert wird der Hausrat gegen bestimmte Gefahren.
Der genaue Umfang hängt vom Tarif ab, aber zu den klassischen versicherten Gefahren gehören häufig:
Feuer
Ein Brand kann innerhalb kurzer Zeit einen großen Teil der Wohnungseinrichtung zerstören.
Neben dem eigentlichen Feuer können je nach Vertragsbedingungen auch bestimmte Folgeschäden eine Rolle spielen.
Besonders bei einem größeren Brand zeigt sich, warum der Gesamtwert des Hausrats nicht unterschätzt werden sollte.
Es geht schließlich nicht nur darum, einen einzelnen Schrank zu ersetzen.
Im schlimmsten Fall müssen Möbel, Kleidung, Elektrogeräte und zahlreiche kleinere Gegenstände gleichzeitig neu angeschafft werden.
Leitungswasser
Auch bestimmungswidrig austretendes Leitungswasser gehört typischerweise zu den wichtigen Gefahren einer Hausratversicherung.
Ein Beispiel:
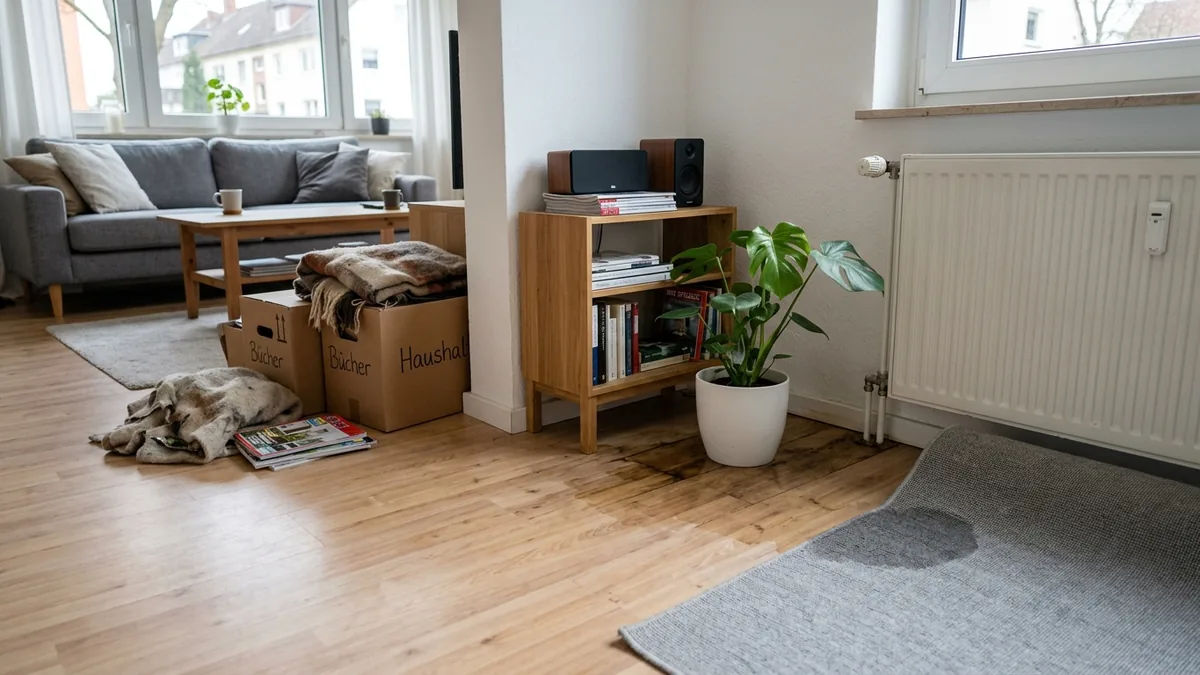
Während niemand zu Hause ist, tritt aufgrund eines Defekts Wasser aus einem angeschlossenen Leitungssystem aus. Das Wasser beschädigt einen Teppich, ein Möbelstück und weitere Gegenstände.
Solche Schäden am beweglichen Hausrat können je nach Ursache und Vertragsbedingungen in den Bereich der Hausratversicherung fallen.
Dabei sollte man allerdings nicht jeden Kontakt mit Wasser automatisch als versicherten Leitungswasserschaden ansehen.
Die genaue Ursache des Wassers ist entscheidend.
Einbruchdiebstahl
Ein klassischer Versicherungsfall ist ein Einbruch, bei dem Täter gewaltsam in eine Wohnung gelangen und versicherte Gegenstände stehlen.
Wird beispielsweise eine Tür aufgebrochen und anschließend ein Laptop, Fernseher oder anderer Hausrat entwendet, kann Versicherungsschutz bestehen.
Dabei ist die Unterscheidung zwischen Einbruchdiebstahl und einem einfachen Diebstahl wichtig.
Nicht jeder Gegenstand, der irgendwo unbeaufsichtigt verschwindet, ist automatisch durch eine normale Hausratversicherung abgesichert.
Vandalismus nach einem Einbruch
Einbrecher nehmen nicht immer nur Gegenstände mit.
Manchmal werden während eines Einbruchs Möbel oder andere Teile der Einrichtung mutwillig beschädigt.
Solche Vandalismusschäden nach einem versicherten Einbruch können ebenfalls zum Schutz einer Hausratversicherung gehören.
Raub
Auch Raub kann im Versicherungsschutz enthalten sein.
Dabei unterscheidet sich Raub rechtlich und versicherungstechnisch von einem einfachen Diebstahl.
Deshalb sollte bei einem konkreten Schaden immer geprüft werden, unter welche Situation der Vorfall nach den Versicherungsbedingungen fällt.
Sturm und Hagel
Sturm oder Hagel können nicht nur das Gebäude beschädigen.
Unter bestimmten Umständen kann auch der Hausrat betroffen sein.
Dringt beispielsweise aufgrund eines versicherten Sturms Regen in die Wohnung ein und beschädigt dadurch Gegenstände, können die konkreten Bedingungen der Hausratversicherung relevant werden.
Auch hier gilt jedoch:
Nicht jedes Eindringen von Regenwasser bedeutet automatisch, dass die Hausratversicherung bezahlt.
Welche Gegenstände gehören zum Hausrat?
Viele Menschen denken bei Hausrat zuerst an große Möbel und Elektrogeräte.
Der tatsächliche Umfang eines Haushalts ist aber deutlich größer.
Nehmen wir als Beispiel ein normales Schlafzimmer.
Dort befinden sich möglicherweise ein Bett, Matratze, Kleiderschrank, Kleidung, Schuhe, Lampen, Vorhänge, Smartphone, Laptop und kleinere persönliche Gegenstände.
In der Küche kommen Kühlschrank, kleinere Elektrogeräte, Geschirr, Besteck und weitere Dinge hinzu.
Im Wohnzimmer stehen vielleicht Sofa, Fernseher, Tisch, Regale und Unterhaltungselektronik.
Einzeln betrachtet wirken manche Gegenstände nicht besonders teuer.
Müsste man nach einem großen Schaden jedoch fast alles gleichzeitig ersetzen, entsteht schnell eine erhebliche Summe.
Genau deshalb sollte man den tatsächlichen Wert des eigenen Hausrats nicht zu niedrig einschätzen.
Was bedeutet Neuwert?
Ein wichtiger Begriff bei der Hausratversicherung ist der Neuwert beziehungsweise Wiederbeschaffungswert.
Bei einem versicherten Totalschaden an einem Gegenstand geht es grundsätzlich darum, was ein Gegenstand gleicher Art und Güte in neuwertigem Zustand zur Wiederbeschaffung kostet, soweit die Versicherungsbedingungen dies vorsehen.
Das ist ein wichtiger Unterschied zum reinen aktuellen Verkaufswert eines gebrauchten Gegenstands.
Ein älteres Sofa könnte auf einem Gebrauchtmarkt beispielsweise nur noch einen relativ niedrigen Verkaufspreis erzielen.
Für den Haushalt müsste aber möglicherweise ein vergleichbares neues Sofa gekauft werden.
Deshalb spielt bei der Hausratversicherung der vereinbarte Versicherungsschutz zum Wiederbeschaffungswert eine wichtige Rolle.
Was ist nicht automatisch versichert?
Eine Hausratversicherung ist kein Rundumschutz gegen jede mögliche Beschädigung.
Einige Situationen werden häufig missverstanden.
Einfacher Diebstahl
Wenn beispielsweise ein unbeaufsichtigter Gegenstand ohne Einbruch oder Raub gestohlen wird, besteht nicht automatisch der gleiche Schutz wie bei einem Einbruchdiebstahl.
Bei Fahrrädern oder anderen Gegenständen können spezielle Zusatzbedingungen erforderlich sein.
Selbst verursachte Beschädigungen
Fällt dir dein Fernseher aus der Hand und geht kaputt, bedeutet das nicht automatisch, dass die klassische Hausratversicherung den Schaden übernimmt.
Die Hausratversicherung ist an definierte versicherte Gefahren gebunden.
Verschleiß
Normale Alterung oder Verschleiß eines Gegenstands ist grundsätzlich etwas anderes als ein plötzlich eintretender versicherter Schaden.
Eine alte Waschmaschine wird also nicht allein deshalb ersetzt, weil sie nach vielen Jahren nicht mehr funktioniert.
Hochwasser und Starkregen
Ein besonders wichtiger Punkt sind sogenannte Elementargefahren.
Viele klassische Hausratverträge enthalten nicht automatisch einen vollständigen Schutz gegen Schäden durch Hochwasser, Starkregen oder Rückstau.
Dafür kann ein zusätzlicher Schutz gegen erweiterte Naturgefahren beziehungsweise Elementarschäden notwendig sein.
Gerade bei diesem Punkt lohnt es sich, die eigenen Versicherungsbedingungen genau zu prüfen.
Hausratversicherung und Elementarschäden
Extreme Wetterereignisse zeigen, warum die Unterscheidung zwischen klassischem Versicherungsschutz und erweitertem Naturgefahrenschutz wichtig ist.
Sturm und Hagel gehören typischerweise zu den klassischen Gefahren.
Überschwemmungen infolge von Hochwasser oder Starkregen können dagegen einen zusätzlichen Elementarschutz erforderlich machen.
Ein Beispiel:
Starker Regen führt dazu, dass Wasser von außen in eine Wohnung oder einen Keller eindringt und dort Möbel und andere Gegenstände beschädigt.
Ob dieser Schaden übernommen wird, hängt davon ab, ob die konkrete Ursache im vereinbarten Versicherungsschutz enthalten ist.
Wer eine Hausratversicherung abschließt oder bereits besitzt, sollte deshalb nicht einfach davon ausgehen, dass jede Art von Unwetterschaden abgesichert ist.
Was ist der Unterschied zwischen Hausrat- und Wohngebäudeversicherung?
Diese beiden Versicherungen werden häufig verwechselt.
Die Hausratversicherung schützt grundsätzlich die beweglichen Sachen des Haushalts.
Die Wohngebäudeversicherung betrifft dagegen das Gebäude und fest damit verbundene Bestandteile.
Ein einfaches Beispiel verdeutlicht den Unterschied:
Ein Leitungswasserschaden beschädigt sowohl den fest verlegten Boden beziehungsweise Gebäudebestandteile als auch einen beweglichen Teppich und Möbel.
Für die Gebäudeschäden kann bei einem versicherten Ereignis die Wohngebäudeversicherung relevant sein.
Für den beschädigten beweglichen Hausrat kann dagegen die Hausratversicherung zuständig sein.
Mieter benötigen normalerweise keine eigene Wohngebäudeversicherung für das gemietete Gebäude. Die Hausratversicherung kann dagegen sowohl für Mieter als auch für Eigentümer relevant sein.
Wie hoch sollte die Versicherungssumme sein?
Die Versicherungssumme sollte zum tatsächlichen Wert des Hausrats passen.
Das klingt selbstverständlich, wird aber leicht unterschätzt.
Viele Menschen wissen ungefähr, was Fernseher, Laptop und Sofa gekostet haben. Weniger offensichtlich ist der Gesamtwert von Kleidung, Küchenutensilien, Möbeln, Elektrogeräten und vielen kleineren Gegenständen.
Bei einem Totalschaden müssen jedoch möglicherweise fast alle diese Dinge gleichzeitig ersetzt werden.
Eine zu niedrig angesetzte Versicherungssumme kann daher problematisch werden.
Je nach Tarif gibt es unterschiedliche Methoden zur Ermittlung der Versicherungssumme. Manche Versicherer arbeiten beispielsweise mit pauschalen Berechnungen anhand der Wohnfläche und verbinden dies unter bestimmten Voraussetzungen mit einem Unterversicherungsverzicht.
Entscheidend sind die tatsächlichen Bedingungen des gewählten Versicherers.
Was bedeutet Unterversicherung?
Von einer Unterversicherung spricht man vereinfacht gesagt, wenn der tatsächliche Wert des Hausrats höher ist als die vereinbarte Versicherungssumme.
Das kann im Schadenfall problematisch werden.
Deshalb ist es sinnvoll, die Versicherungssumme regelmäßig zu überprüfen, insbesondere wenn sich der Haushalt deutlich verändert.
Nach einem Umzug, einer größeren Neuanschaffung oder einer umfassenden neuen Einrichtung kann der Wert des Hausrats beispielsweise deutlich höher sein als einige Jahre zuvor.
Ein Tarif mit einem passenden Unterversicherungsverzicht kann ebenfalls relevant sein.
Hier sollte genau geprüft werden, welche Voraussetzungen dafür gelten.
Was kostet eine Hausratversicherung?
Eine pauschale Antwort wie „Eine Hausratversicherung kostet X Euro“ wäre wenig sinnvoll.
Der konkrete Beitrag hängt von mehreren Faktoren ab.
Dazu können gehören:
Wohnort
Wohnfläche
Versicherungssumme
Leistungsumfang
gewählte Zusatzbausteine
Selbstbeteiligung
Elementarschutz
individuelle Tarifmerkmale
Ein günstiger Beitrag allein sollte deshalb nicht das einzige Auswahlkriterium sein.
Ein Tarif kann günstiger sein, weil bestimmte Leistungen enger definiert sind oder Zusatzbausteine fehlen.
Sinnvoller ist es, zuerst festzulegen, welcher Schutz benötigt wird, und anschließend Tarife mit vergleichbarem Leistungsumfang zu vergleichen.
Welche Rolle spielt die Selbstbeteiligung?
Wie bei vielen anderen Versicherungen kann auch bei einer Hausratversicherung eine Selbstbeteiligung vereinbart werden.
Das bedeutet, dass du bei einem versicherten Schaden einen bestimmten Betrag selbst übernimmst.
Eine höhere Selbstbeteiligung kann zu einem niedrigeren Versicherungsbeitrag führen.
Dafür musst du kleinere Schäden möglicherweise vollständig oder zu einem größeren Teil selbst bezahlen.
Ob eine Selbstbeteiligung sinnvoll ist, hängt daher von den persönlichen finanziellen Möglichkeiten und dem Beitragsunterschied ab.
Für wen kann sich eine Hausratversicherung lohnen?
Eine Hausratversicherung ist in Deutschland grundsätzlich keine Pflichtversicherung.
Ob sie sinnvoll ist, hängt stark vom Wert des eigenen Besitzes ab.
Eine hilfreiche Frage lautet:
Könntest du den gesamten wesentlichen Hausrat nach einem schweren Brand oder einem vergleichbaren versicherten Totalschaden problemlos aus deinen eigenen Rücklagen ersetzen?
Bei einem sehr kleinen Haushalt mit wenigen und relativ günstigen Gegenständen kann das finanzielle Risiko überschaubar sein.
Bei einer vollständig eingerichteten Wohnung mit Möbeln, Elektrogeräten, Kleidung, Computern und weiteren Gegenständen kann sich dagegen ein erheblicher Wiederbeschaffungswert ergeben.
Je größer dieser Wert im Verhältnis zu den eigenen finanziellen Reserven ist, desto relevanter kann der Versicherungsschutz werden – ähnlich wie die Absicherung anderer existenzieller Lebensrisiken, etwa durch eine Berufsunfähigkeitsversicherung.
Worauf sollte man beim Tarifvergleich achten?
Nur die Jahresprämie zu vergleichen, reicht bei einer Hausratversicherung nicht aus.
Wichtiger ist die Frage, was für diesen Preis tatsächlich versichert ist.
Achte unter anderem auf:
ausreichend bemessene Versicherungssumme
Bedingungen zum Unterversicherungsverzicht
versicherte Gefahren
Grenzen für Wertgegenstände
Elementarschutz
Fahrraddiebstahl, falls relevant
Außenversicherung
Selbstbeteiligung
mögliche Ausschlüsse
Ein Tarif mit einem etwas höheren Beitrag kann sinnvoller sein, wenn er Leistungen enthält, die für den eigenen Haushalt tatsächlich wichtig sind.
Umgekehrt lohnt es sich nicht, für zahlreiche Zusatzleistungen zu bezahlen, die zur eigenen Lebenssituation kaum passen.
Drei typische Fehler bei der Hausratversicherung
1. Den Wert des Hausrats deutlich unterschätzen
Einzelne Gegenstände wirken oft nicht besonders teuer.
Der vollständige Ersatz einer gesamten Wohnungseinrichtung kann aber wesentlich mehr kosten als erwartet.
2. Jeden Wasserschaden für versichert halten
Leitungswasser, Starkregen, Überschwemmung und andere Wasserursachen sind versicherungstechnisch nicht dasselbe.
Die konkrete Schadenursache ist entscheidend.
3. Nur nach dem günstigsten Tarif suchen
Ein niedriger Beitrag bringt wenig, wenn ausgerechnet ein für dich wichtiges Risiko nicht enthalten ist.
Leistungsumfang und Vertragsbedingungen sollten deshalb immer zusammen mit dem Preis betrachtet werden.
Häufige Fragen zur Hausratversicherung
Ist eine Hausratversicherung Pflicht?
Nein. Eine Hausratversicherung ist grundsätzlich freiwillig.
Ob sie sinnvoll ist, hängt insbesondere vom Wert des eigenen Hausrats und davon ab, ob man einen größeren Verlust selbst finanzieren könnte.
Was zählt alles zum Hausrat?
Zum Hausrat gehören grundsätzlich viele bewegliche Gegenstände des Haushalts, beispielsweise Möbel, Kleidung, Elektrogeräte und persönliche Gegenstände.
Für bestimmte Wertgegenstände können besondere Entschädigungsgrenzen gelten.
Ist ein Fernseher über die Hausratversicherung versichert?
Ein Fernseher kann zum versicherten Hausrat gehören.
Ob ein konkreter Schaden bezahlt wird, hängt jedoch von der Schadenursache ab.
Ein Fernseher, der bei einem versicherten Brand beschädigt wird, ist etwas anderes als ein Gerät, das durch normale Alterung ausfällt oder versehentlich fallen gelassen wird.
Zahlt die Hausratversicherung bei Einbruch?
Einbruchdiebstahl gehört typischerweise zu den versicherten Gefahren einer Hausratversicherung.
Die genauen Voraussetzungen richten sich nach dem Versicherungsvertrag.
Zahlt die Hausratversicherung bei Hochwasser?
Nicht automatisch.
Für Überschwemmung durch Hochwasser oder Starkregen kann ein zusätzlicher Schutz gegen erweiterte Naturgefahren beziehungsweise Elementarschäden notwendig sein.
Die jeweilige Police sollte deshalb geprüft werden.
Zahlt die Hausratversicherung bei einem Wasserschaden?
Das hängt von der Ursache ab.
Bestimmungswidrig austretendes Leitungswasser kann eine klassische versicherte Gefahr sein.
Wasser, das beispielsweise durch Hochwasser oder bestimmte andere Ursachen in die Wohnung gelangt, kann dagegen einen zusätzlichen Versicherungsschutz erfordern.
Fazit: Entscheidend ist nicht nur, was man besitzt, sondern was ein Ersatz kosten würde
Die Hausratversicherung schützt nicht die Wohnung als Gebäude, sondern grundsätzlich die beweglichen Gegenstände eines Haushalts gegen die im Vertrag vereinbarten Gefahren.
Dazu gehören häufig Feuer, Leitungswasser, Einbruchdiebstahl, Raub, Vandalismus sowie Sturm und Hagel.
Wie sinnvoll die Versicherung für den eigenen Haushalt ist, hängt vor allem vom Wert des Besitzes und den eigenen finanziellen Reserven ab.
Wer nach einem schweren Schaden Möbel, Kleidung, Elektrogeräte und zahlreiche weitere Gegenstände gleichzeitig ersetzen müsste, kann schnell mit erheblichen Kosten konfrontiert werden.
Gleichzeitig sollte niemand davon ausgehen, dass mit einer Hausratversicherung automatisch jedes denkbare Risiko abgedeckt ist.
Vor allem bei Elementargefahren, Fahrraddiebstahl, Wertgegenständen und besonderen Zusatzleistungen lohnt sich ein genauer Blick in die Bedingungen.
Am Ende ist daher nicht der billigste oder umfangreichste Vertrag automatisch der beste.
Entscheidend ist ein Versicherungsschutz, der zum tatsächlichen Haushalt und zu den persönlichen Risiken passt.
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Versicherungs-, Finanz- oder Rechtsberatung. Versicherungsleistungen, Entschädigungsgrenzen und Ausschlüsse können je nach Anbieter und Tarif unterschiedlich sein.
Wichtiger Hinweis (Haftungsausschluss)
Die Inhalte dieser Website dienen ausschließlich Informationszwecken und stellen keine Finanz-, Rechts- oder Anlageberatung dar. Bitte konsultieren Sie bei Bedarf einen zertifizierten Fachexperten.
Über den Autor
Kalana Sandeep
Redaktion FinanzDeutschland
Kalana Sandeep betreibt FinanzDeutschland und erstellt die Inhalte auf Grundlage öffentlich zugänglicher Informationen, Gesetzestexte und der jeweils angegebenen Quellen. Ziel ist es, Finanzthemen und Berechnungen verständlich aufzubereiten. Die Inhalte ersetzen keine individuelle Finanz-, Rechts- oder Steuerberatung.