Berufsunfähigkeitsversicherung sinnvoll? Für wen eine BU wichtig sein kann
Von Kalana Sandeep·🕒 Veröffentlicht: 13. August 2026 · 10 Min. Lesezeit
Wer jeden Monat auf sein Arbeitseinkommen angewiesen ist, sollte sich eine unangenehme Frage stellen: Was passiert finanziell, wenn ich meinen Beruf wegen einer Krankheit oder Verletzung über längere Zeit nicht mehr ausüben kann?
Miete oder Kreditrate, Lebensmittel, Versicherungen und andere laufende Kosten verschwinden nicht zusammen mit dem Einkommen. Genau an diesem Risiko setzt die Berufsunfähigkeitsversicherung, kurz BU, an.
Ob eine Berufsunfähigkeitsversicherung sinnvoll ist, hängt trotzdem von Ihrer persönlichen Situation ab. Entscheidend sind nicht nur Beruf und Alter, sondern auch Einkommen, Rücklagen, bestehende Absicherung und vor allem die Qualität des konkreten Vertrags.
Was sichert eine Berufsunfähigkeitsversicherung eigentlich ab?
Eine BU soll den finanziellen Wert Ihrer Arbeitskraft schützen. Werden Sie im Sinne des Versicherungsvertrags berufsunfähig, zahlt der Versicherer die vereinbarte monatliche Berufsunfähigkeitsrente.
Das Versicherungsvertragsgesetz stellt in der Regel auf Ihren zuletzt ausgeübten Beruf in seiner konkreten Ausgestaltung ab. Berufsunfähigkeit kann vorliegen, wenn dieser Beruf aufgrund von Krankheit, Körperverletzung oder eines mehr als altersentsprechenden Kräfteverfalls ganz oder teilweise voraussichtlich dauerhaft nicht mehr ausgeübt werden kann.
Die gesetzliche Definition allein beantwortet jedoch noch nicht, wann ein bestimmter Tarif tatsächlich zahlt. Die konkreten Versicherungsbedingungen bestimmen beispielsweise die erforderliche Beeinträchtigung und den Prognosezeitraum.
Bei verbraucherfreundlichen Bedingungen wird häufig darauf abgestellt, ob die versicherte Person ihren bisherigen Beruf voraussichtlich mindestens sechs Monate lang zu mehr als 50 Prozent nicht mehr ausüben kann. Diese 50-Prozent-/Sechs-Monats-Regel ist deshalb ein wichtiges Prüfkriterium – sie ist aber nicht als identische gesetzliche Leistungsgrenze jedes einzelnen BU-Vertrags zu verstehen.
Ein Beispiel
Eine Architektin verbringt ihren Arbeitstag nicht nur mit Zeichnungen am Computer. Zu ihrem konkreten Berufsbild können Besprechungen, Baustellentermine, längere Fahrten und die Koordination verschiedener Projektbeteiligter gehören.
Erkrankt sie schwer, wird für eine BU nicht lediglich gefragt: „Kann diese Person prinzipiell noch irgendeine Arbeit erledigen?“ Relevant ist, wie stark sie gerade die Tätigkeiten ihres bisherigen Berufs noch ausführen kann.
Das unterscheidet die BU von anderen Formen der Absicherung.
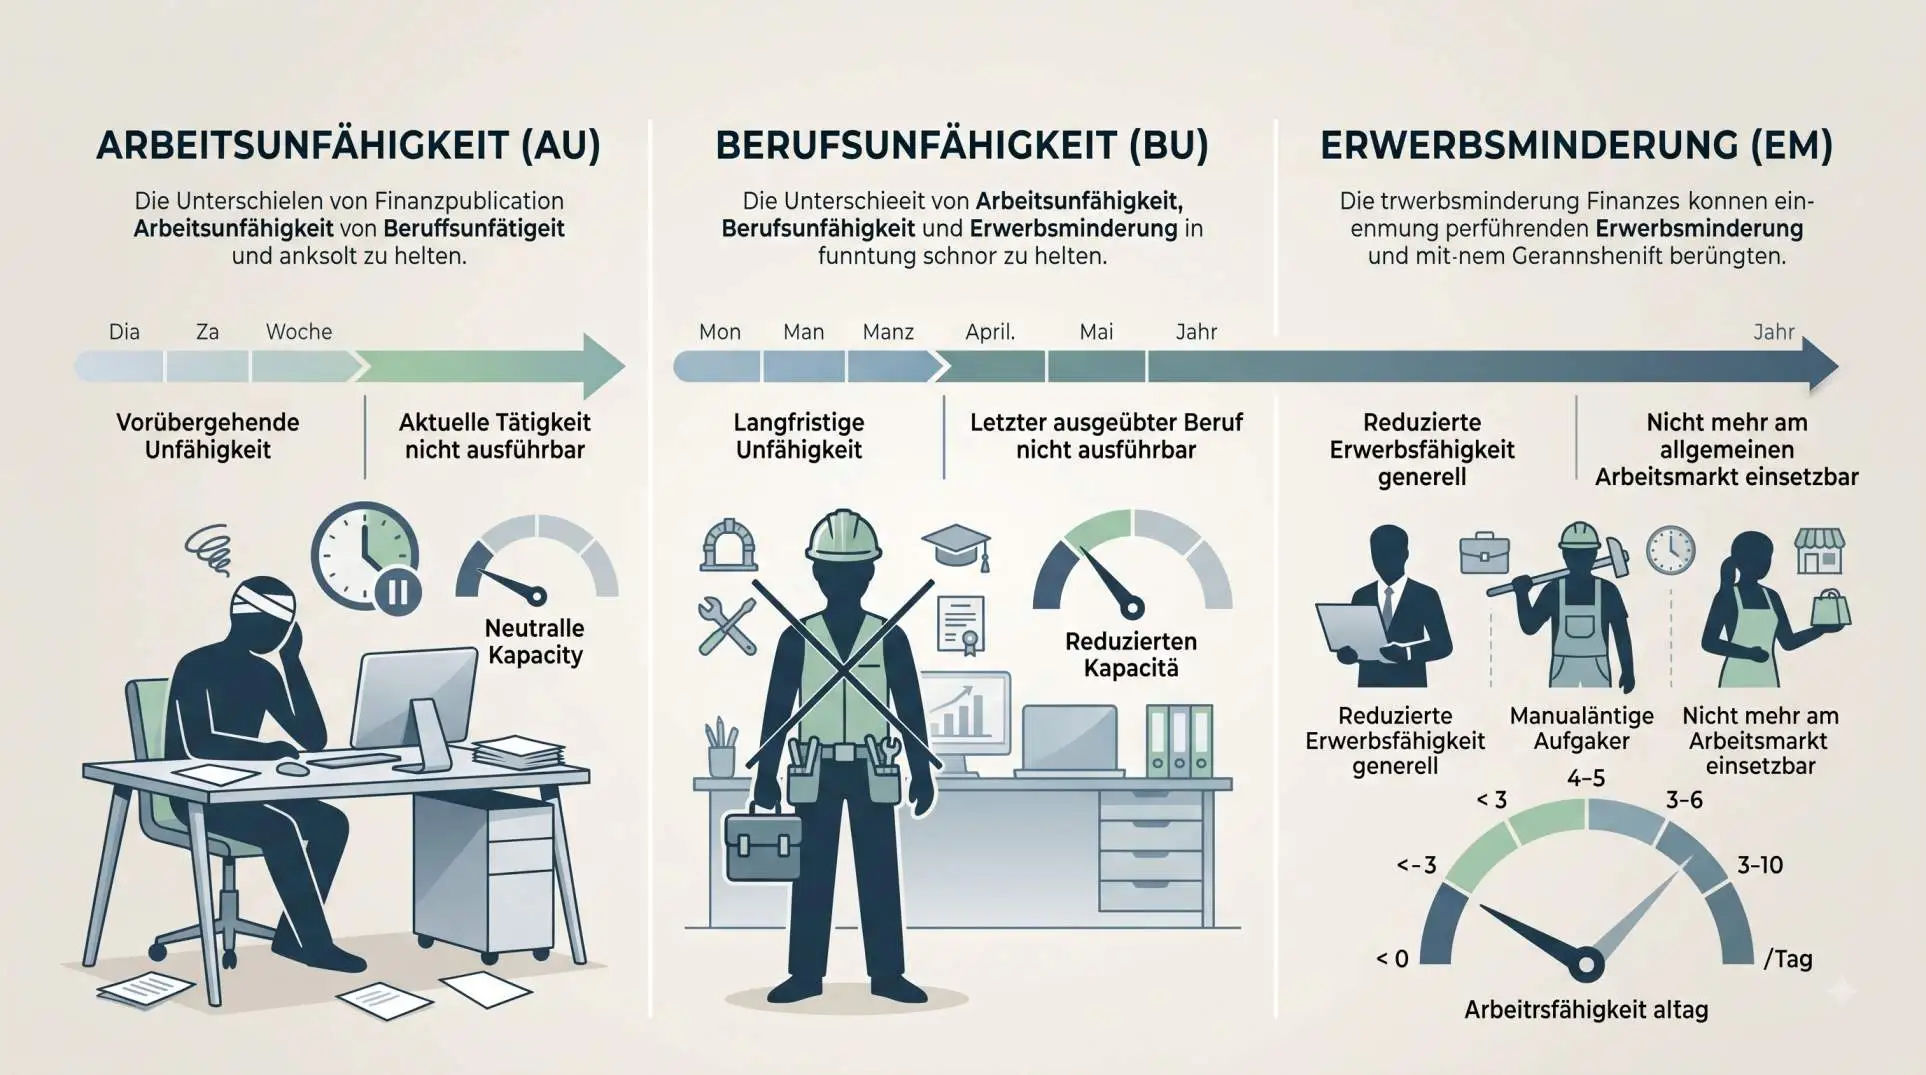
Arbeitsunfähigkeit, Berufsunfähigkeit und Erwerbsminderung sind nicht dasselbe
Die Begriffe werden im Alltag häufig vermischt.
Begriff
Entscheidend ist vor allem
Typischer Zusammenhang
Arbeitsunfähigkeit
ob die bisherige Tätigkeit aktuell krankheitsbedingt ausgeübt werden kann
Krankschreibung
Berufsunfähigkeit
ob der zuletzt konkret ausgeübte Beruf nach den Vertragsbedingungen noch ausreichend ausgeübt werden kann
private BU
Erwerbsminderung
wie viele Stunden auf dem allgemeinen Arbeitsmarkt noch gearbeitet werden können
gesetzliche Rentenversicherung
Für die gesetzliche Erwerbsminderungsrente wird grundsätzlich nicht nur Ihr bisheriger Beruf betrachtet. Wer gesundheitlich weniger als drei Stunden täglich unter den üblichen Bedingungen des allgemeinen Arbeitsmarktes arbeiten kann, kann die medizinische Voraussetzung für eine volle Erwerbsminderung erfüllen. Bei mindestens drei, aber weniger als sechs Stunden kommt in der Regel eine teilweise Erwerbsminderung in Betracht. Zusätzlich müssen die gesetzlichen versicherungsrechtlichen Voraussetzungen erfüllt sein.
Für vor dem 2. Januar 1961 Geborene besteht eine besondere Vertrauensschutzregelung, bei der unter bestimmten Voraussetzungen auch der bisherige Beruf berücksichtigt wird.
Damit wird deutlich: Eine private BU und die gesetzliche Erwerbsminderungsrente sichern nicht exakt dasselbe Risiko ab. Für die Phase der krankheitsbedingten Arbeitsunfähigkeit – bevor langfristige Berufsunfähigkeit eintritt – ist das Krankengeld als Entgeltersatz relevant.
Für wen kann eine Berufsunfähigkeitsversicherung sich lohnen?
Die zentrale Frage lautet weniger „Welchen Beruf habe ich?“ als „Was würde passieren, wenn mein Erwerbseinkommen langfristig ausfällt?“
Eine BU kann besonders relevant sein, wenn:
Sie Ihren Lebensunterhalt überwiegend mit Ihrem Arbeitseinkommen bestreiten,
Sie nur begrenzte finanzielle Rücklagen besitzen,
Sie langfristige Verpflichtungen wie einen Immobilienkredit haben,
Partner, Kinder oder andere Angehörige finanziell von Ihrem Einkommen abhängen,
Ihre sonstige Absicherung eine größere Einkommenslücke hinterlassen würde.
Die Verbraucherzentralen bewerten die Absicherung der eigenen Arbeitskraft für Menschen, die von ihrem Einkommen leben, als besonders wichtig.
Nicht nur körperliche Berufe sind betroffen
Eine BU ist nicht ausschließlich für Handwerker oder Menschen mit körperlich belastenden Berufen relevant.
Die rechtliche und vertragliche Betrachtung kann auch Krankheiten oder Einschränkungen erfassen, die einen Büro-, Technik-, Bildungs- oder Führungsberuf erheblich beeinträchtigen. Entscheidend ist nicht, ob eine Person überhaupt noch etwas tun kann, sondern ob die Voraussetzungen des konkreten BU-Vertrags erfüllt sind.
Bei körperlich belastenden oder vom Versicherer als risikoreicher eingestuften Tätigkeiten kann der Abschluss allerdings deutlich teurer oder schwieriger sein.
Die gesetzliche Absicherung zuerst realistisch einschätzen
Vor der Entscheidung für eine private BU lohnt sich ein Blick darauf, welche Ansprüche im Ernstfall bereits bestehen.
Bei der gesetzlichen Erwerbsminderungsrente gelten neben der gesundheitlichen Einschränkung prinzipiell Versicherungszeiten: Regelmäßig müssen unter anderem die allgemeine Wartezeit von fünf Jahren erfüllt und innerhalb der letzten fünf Jahre vor Eintritt der Erwerbsminderung drei Jahre Pflichtbeiträge vorhanden sein. Für bestimmte Situationen bestehen Ausnahmen.
Gerade bei jungen Menschen, Berufseinsteigern oder Personen mit besonderen Erwerbsbiografien kann deshalb eine individuelle Prüfung sinnvoll sein.
Auch Selbstständige sollten nicht automatisch davon ausgehen, dass ihre gesetzliche Situation der eines rentenversicherungspflichtigen Arbeitnehmers entspricht.
Wie hoch sollte die Berufsunfähigkeitsrente sein?
Eine Versicherung kann formal vorhanden und finanziell trotzdem zu klein sein.
Am sinnvollsten ist deshalb eine persönliche Bedarfsschätzung. Notieren Sie die Ausgaben, die auch bei einem langfristigen Einkommensausfall weiterlaufen würden:
Miete oder Immobilienfinanzierung
Lebensmittel und Haushalt
Mobilität
Versicherungen
Kreditverpflichtungen
notwendige Ausgaben für Kinder oder Angehörige
private Altersvorsorge
sonstige regelmäßige Fixkosten
Die Verbraucherzentrale nennt rund 80 Prozent des aktuellen Nettoeinkommens als möglichen Orientierungswert. Das ist keine allgemein verbindliche Regel. Ihre tatsächliche Versorgungslücke kann niedriger oder höher liegen.
Beispiel: Ein Prozentsatz allein reicht nicht
Angenommen, eine Person verdient netto 2.800 Euro im Monat und hat folgende langfristig notwendige Ausgaben:
Ausgabe
Betrag pro Monat
Wohnen
1.050 €
Lebenshaltung
650 €
Mobilität und laufende Verträge
300 €
Altersvorsorge
250 €
weitere Verpflichtungen
200 €
Gesamt
2.450 €
80 Prozent von 2.800 Euro wären 2.240 Euro. Die beispielhaften notwendigen Ausgaben liegen hier jedoch bei 2.450 Euro.
Das zeigt: Ein pauschaler Prozentsatz ist nur ein Ausgangspunkt. Für die konkrete Absicherung zählt Ihre persönliche finanzielle Lücke.
Außerdem setzen Versicherer eigene Grenzen dafür, welche BU-Rente im Verhältnis zum Einkommen versichert werden kann.
Wovon hängen die Kosten einer BU ab?
Für die Berufsunfähigkeitsversicherung gibt es keinen aussagekräftigen Einheitspreis.
Bei der Risikoprüfung spielen typischerweise mehrere Faktoren zusammen:
Eintrittsalter
Beruf und genaue Tätigkeit
Gesundheitszustand und Vorerkrankungen
gewünschte Höhe der BU-Rente
gewünschte Versicherungsdauer
bestimmte Freizeitrisiken
Tarif und Leistungsumfang
Die Unterschiede zwischen Angeboten können erheblich sein. Deshalb sollte der niedrigste Monatsbeitrag nicht automatisch das wichtigste Auswahlkriterium sein.
Gesundheitsfragen müssen sorgfältig beantwortet werden
Dieser Teil des Antrags verdient besonders viel Aufmerksamkeit.
Nach § 19 VVG müssen Antragsteller die ihnen bekannten gefahrerheblichen Umstände angeben, nach denen der Versicherer in Textform fragt. Welche rechtlichen Folgen eine unrichtige oder unvollständige Angabe hat, hängt unter anderem davon ab, wie die Pflichtverletzung zustande kam und ob der Versicherer den Vertrag bei Kenntnis des Umstands anders geschlossen hätte.
Das Gesetz sieht je nach Situation beispielsweise Rücktritt, Kündigung oder eine Vertragsanpassung vor.
Deshalb sollte die Gesundheitsgeschichte nicht aus dem Gedächtnis „ungefähr“ rekonstruiert werden, wenn verlässliche Unterlagen verfügbar sind.
Je nach abgefragtem Zeitraum können beispielsweise Informationen von Ärzten oder Krankenkassen helfen, die Fragen vollständig zu beantworten.
Was ist eine anonyme Risikovoranfrage?
Bei relevanten Vorerkrankungen kann vor einem formellen Antrag geprüft werden, wie verschiedene Versicherer das Risiko einschätzen.
Bei einer anonymisierten Risikovoranfrage werden Gesundheits- und Risikodaten ohne direkte Identifizierung der betroffenen Person verschiedenen Versicherern zur Einschätzung vorgelegt.
Die Ergebnisse können sich unterscheiden: Ein Versicherer kann regulären Schutz anbieten, ein anderer einen Zuschlag verlangen, bestimmte Risiken ausschließen oder den Antrag nicht annehmen.
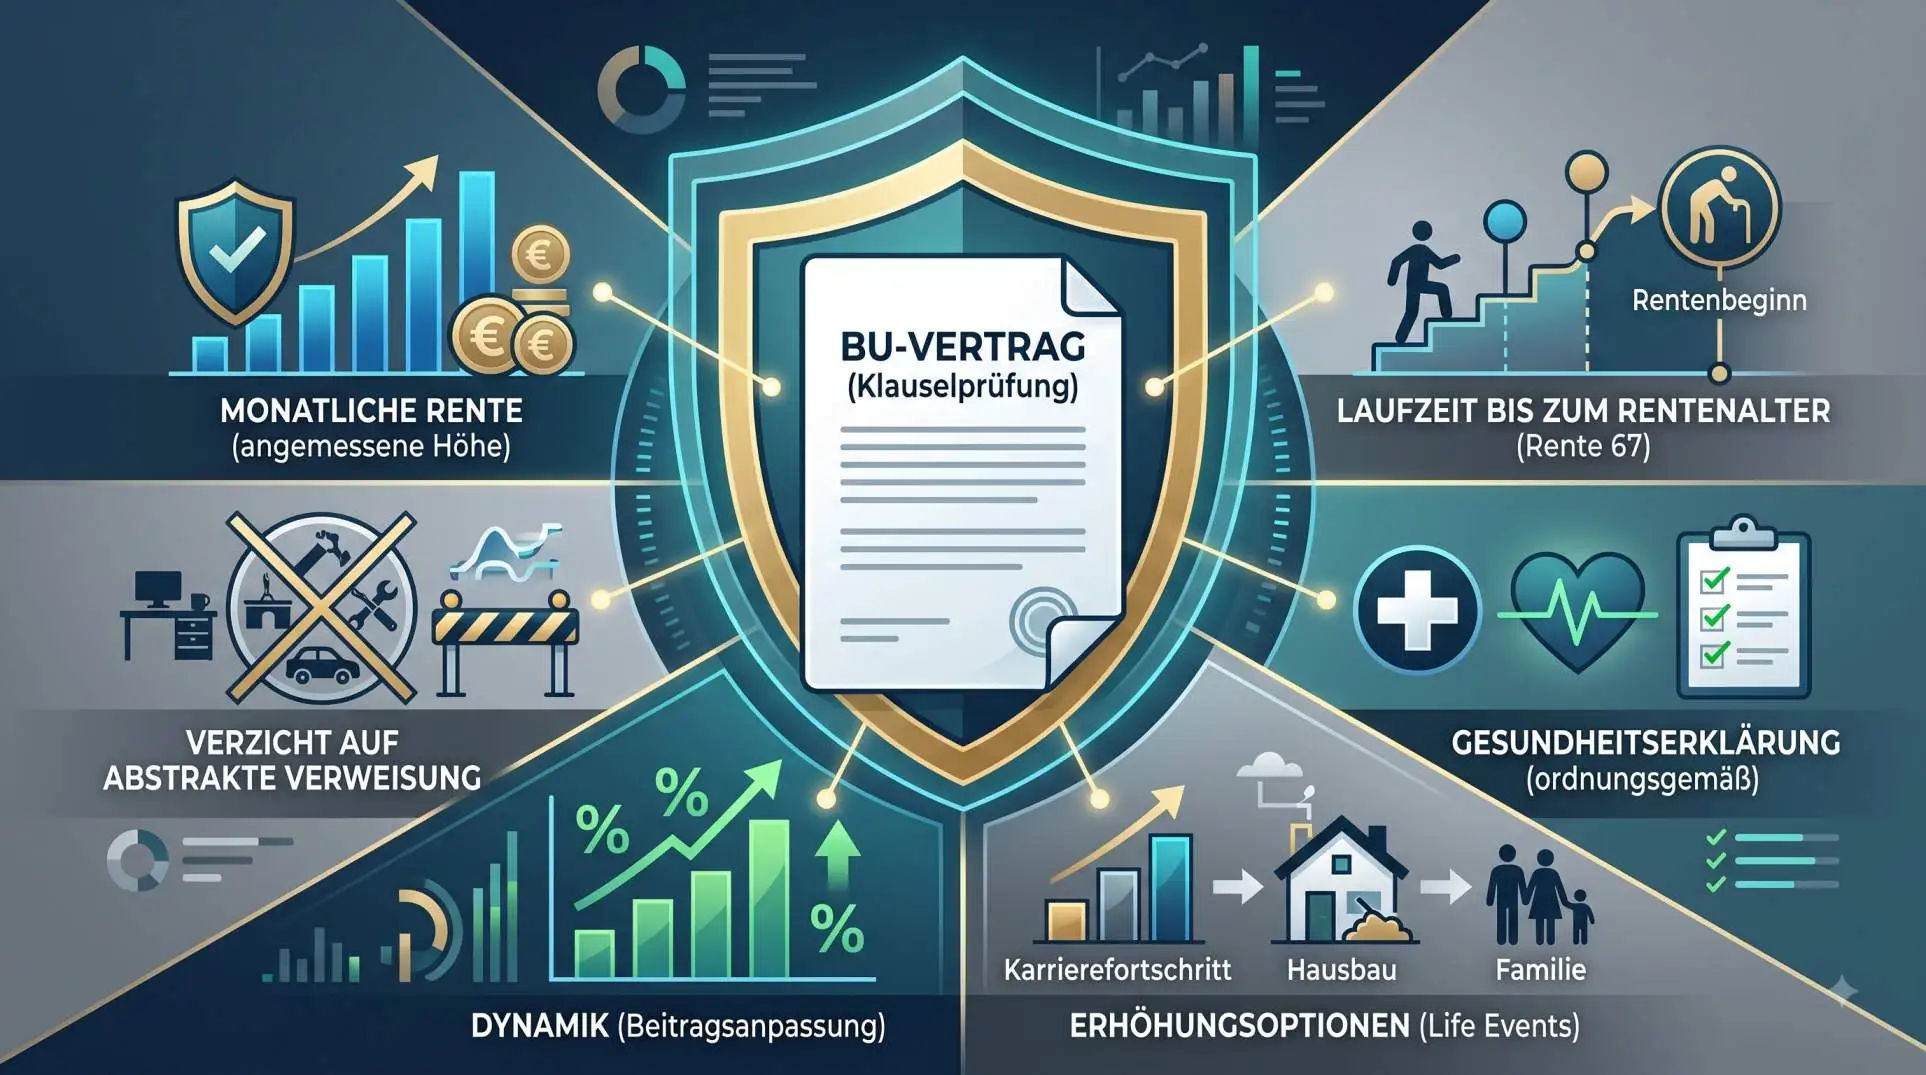
Was sollte ein guter BU-Vertrag regeln?
Nicht jede Klausel ist für jeden Versicherten gleich wichtig. Einige Punkte verdienen aber besondere Aufmerksamkeit.
Klare Definition der Berufsunfähigkeit
Prüfen Sie, welche Beeinträchtigung erforderlich ist und für welchen Zeitraum sie voraussichtlich bestehen muss.
Eine verständliche Regelung mit einem überschaubaren Prognosezeitraum reduziert Unsicherheit darüber, wann ein Leistungsfall vorliegen kann.
Verzicht auf abstrakte Verweisung
§ 172 Abs. 3 VVG erlaubt grundsätzlich, zusätzlich zu vereinbaren, dass eine andere zumutbare Tätigkeit berücksichtigt werden kann, die Ausbildung, Fähigkeiten und bisheriger Lebensstellung entspricht.
Bei einem Tarif mit Verzicht auf die abstrakte Verweisung kann der Versicherer die Leistung nicht allein mit der Begründung verweigern, dass Sie theoretisch noch einen anderen passenden Beruf ausüben könnten.
Das ist von einer konkreten Verweisung zu unterscheiden, bei der eine tatsächlich ausgeübte neue Tätigkeit unter den Bedingungen des Vertrags relevant sein kann.
Nachversicherungsmöglichkeiten
Das Einkommen und der Absicherungsbedarf verändern sich häufig im Laufe des Lebens.
Eine Nachversicherungsgarantie kann ermöglichen, die BU-Rente beispielsweise nach bestimmten Lebensereignissen zu erhöhen, ohne dafür erneut eine vollständige Gesundheitsprüfung durchlaufen zu müssen.
Welche Anlässe, Fristen und Obergrenzen gelten, steht im jeweiligen Vertrag.
Dynamik
Bei sehr langen Laufzeiten kann eine heute ausreichende BU-Rente später an Kaufkraft verlieren.
Eine vereinbarte Dynamik kann ermöglichen, Beitrag und Versicherungsschutz regelmäßig anzuheben. Entscheidend ist, wie die Dynamik konkret ausgestaltet ist und ob Sie Erhöhungen ablehnen können.
Ausreichende Laufzeit
Der Versicherungsschutz sollte nicht Jahre vor dem geplanten Ende des Erwerbslebens auslaufen, ohne dass die dadurch entstehende Lücke bewusst eingeplant wurde.
Die Verbraucherzentrale empfiehlt eine Ausrichtung am voraussichtlichen Ruhestandsalter und nennt für viele heutige Fälle das 67. Lebensjahr als Orientierung.
Der individuell sinnvolle Endtermin kann jedoch von Ihrer persönlichen Altersvorsorge und Lebensplanung abhängen.
Ausschlüsse, Zuschläge und besondere Fristen
Lesen Sie genau, ob bestimmte Erkrankungen oder Risiken vom Versicherungsschutz ausgeschlossen wurden und ob ein Risikozuschlag vereinbart ist.
Auch Regelungen zu Karenzzeiten, rückwirkenden Leistungen, Beitragsstundung während der Leistungsprüfung oder Meldefristen können relevant sein. Solche Regelungen sind tarifabhängig und sollten nicht als bei jeder BU identisch vorausgesetzt werden.
Wann zahlt die Berufsunfähigkeitsversicherung?
Im Leistungsfall genügt nicht allein die Diagnose einer Erkrankung.
Geprüft wird, ob die gesundheitlichen Einschränkungen die vertragliche Definition der Berufsunfähigkeit erfüllen.
Dazu kann der Versicherer beispielsweise Informationen benötigen über:
die medizinische Situation,
den bisherigen Berufsalltag,
die einzelnen beruflichen Tätigkeiten,
den Umfang der Einschränkungen,
deren voraussichtliche Dauer.
Nach § 173 VVG hat der Versicherer nach einem Leistungsantrag bei Fälligkeit in Textform zu erklären, ob er seine Leistungspflicht anerkennt. Ein Anerkenntnis darf nur einmal zeitlich begrenzt werden.
Deshalb ist im Leistungsfall neben medizinischen Nachweisen häufig eine möglichst konkrete Beschreibung der zuvor tatsächlich ausgeübten Tätigkeit wichtig.
Welche Alternativen gibt es?
Nicht jeder bekommt eine BU zu tragbaren oder akzeptablen Bedingungen. Andere Versicherungsformen können dann geprüft werden – sie sichern jedoch andere Leistungsauslöser ab.
Grundfähigkeitsversicherung
Sie knüpft an den Verlust bestimmter im Vertrag definierter Fähigkeiten an, beispielsweise Sehen, Gehen oder bestimmte körperliche Funktionen.
Die Tarife unterscheiden sich stark darin, welche Fähigkeiten versichert sind und wann deren Verlust als Leistungsfall gilt. Eine Grundfähigkeitsversicherung bietet deshalb nicht automatisch denselben Schutz wie eine BU.
Erwerbsunfähigkeitsversicherung
Hier steht typischerweise stärker im Mittelpunkt, ob eine Erwerbstätigkeit überhaupt noch in ausreichendem Umfang möglich ist. Der konkret bisherige Beruf wird damit nicht auf dieselbe Weise geschützt wie bei einer BU.
Dread-Disease-Versicherung
Eine solche Police knüpft an im Vertrag definierte schwere Erkrankungen an. Sie kann deshalb Fälle erfassen, die ausdrücklich versichert sind, deckt aber nicht automatisch jede Ursache einer Berufsunfähigkeit ab.
Eigene Rücklagen
Großes, dauerhaft verfügbares Vermögen kann das finanzielle Risiko eines Einkommensausfalls reduzieren.
Für die meisten Erwerbstätigen ist allerdings entscheidend, ob die Rücklagen tatsächlich ausreichen würden, um die laufenden Lebenshaltungskosten möglicherweise über viele Jahre zu tragen.
Eine einfache Entscheidungshilfe
Bevor Sie einen Vertrag auswählen, beantworten Sie für sich diese Fragen:
Wie stark hängt mein Lebensstandard von meinem Arbeitseinkommen ab?
Welche Einnahmen hätte ich bei langfristigem Ausfall noch?
Wie hoch wäre meine monatliche Versorgungslücke?
Welche BU-Rente würde diese Lücke realistisch abdecken?
Bis zu welchem Alter benötige ich den Schutz?
Welche Ausschlüsse oder Zuschläge enthält das konkrete Angebot?
Sind die Gesundheitsfragen nachprüfbar und vollständig beantwortet?
Verzichtet der Tarif auf abstrakte Verweisung?
Kann ich den Schutz bei steigendem Einkommen später anpassen?
Kann ich den Beitrag auch langfristig tragen?
Eine BU ist nicht deshalb gut, weil sie existiert. Entscheidend ist, ob sie das relevante Risiko in ausreichender Höhe und mit verständlichen Bedingungen absichert.
Häufige Fragen zur Berufsunfähigkeitsversicherung
Ist eine Berufsunfähigkeitsversicherung für jeden sinnvoll?
Nicht zwingend. Besonders relevant ist sie für Menschen, deren finanzielle Existenz wesentlich vom eigenen Erwerbseinkommen abhängt. Wer dagegen ausreichend Vermögen besitzt, um einen langfristigen Einkommensausfall selbst zu finanzieren, hat eine andere Ausgangslage.
Reichen 50 Prozent Berufsunfähigkeit automatisch für eine Leistung?
Nicht automatisch bei jedem denkbaren Vertrag. Die gesetzliche Definition in § 172 VVG nennt selbst keine pauschale 50-Prozent-Grenze. Eine solche Schwelle ist jedoch in vielen BU-Bedingungen vorgesehen. Entscheidend ist der konkrete Vertrag.
Reicht die gesetzliche Erwerbsminderungsrente als Ersatz für eine BU?
Beide Systeme prüfen unterschiedliche Voraussetzungen. Bei der gesetzlichen Erwerbsminderung wird in der Regel betrachtet, wie viele Stunden Sie auf dem allgemeinen Arbeitsmarkt noch arbeiten können. Eine private BU richtet sich dagegen nach dem zuletzt ausgeübten Beruf und den vereinbarten Vertragsbedingungen.
Wie hoch sollte eine BU-Rente sein?
Orientieren Sie sich an Ihrer tatsächlichen Versorgungslücke. Rund 80 Prozent des Nettoeinkommens können als grober Orientierungswert dienen, aber Ihre notwendigen Ausgaben und sonstigen Einnahmen sind entscheidender als ein pauschaler Prozentsatz.
Warum sind Gesundheitsfragen so kritisch?
Weil die Antworten Grundlage der Risikoprüfung sind. § 19 VVG verpflichtet zur Anzeige der bekannten gefahrerheblichen Umstände, nach denen der Versicherer in Textform fragt. Falsche oder unvollständige Angaben können abhängig vom Einzelfall erhebliche Folgen für den Vertrag haben.
Ist eine Grundfähigkeitsversicherung dasselbe wie eine BU?
Nein. Die Grundfähigkeitsversicherung leistet bei vertraglich definiertem Verlust bestimmter Fähigkeiten. Ob Sie Ihren konkreten Beruf noch ausüben können, ist nicht in gleicher Weise der zentrale Leistungsauslöser.
Hinweis: Dieser Beitrag dient der allgemeinen Information. Welche Leistungen tatsächlich bestehen, richtet sich insbesondere nach dem individuellen Versicherungsvertrag und der persönlichen Situation. Er ersetzt keine individuelle Versicherungs-, Rechts- oder Finanzberatung.
Wichtiger Hinweis (Haftungsausschluss)
Die Inhalte dieser Website dienen ausschließlich Informationszwecken und stellen keine Finanz-, Rechts- oder Anlageberatung dar. Bitte konsultieren Sie bei Bedarf einen zertifizierten Fachexperten.
Über den Autor
Kalana Sandeep
Redaktion FinanzDeutschland
Kalana Sandeep betreibt FinanzDeutschland und erstellt die Inhalte auf Grundlage öffentlich zugänglicher Informationen, Gesetzestexte und der jeweils angegebenen Quellen. Ziel ist es, Finanzthemen und Berechnungen verständlich aufzubereiten. Die Inhalte ersetzen keine individuelle Finanz-, Rechts- oder Steuerberatung.