Privathaftpflichtversicherung: Was ist versichert? Leistungen, Kosten und wichtige Tipps
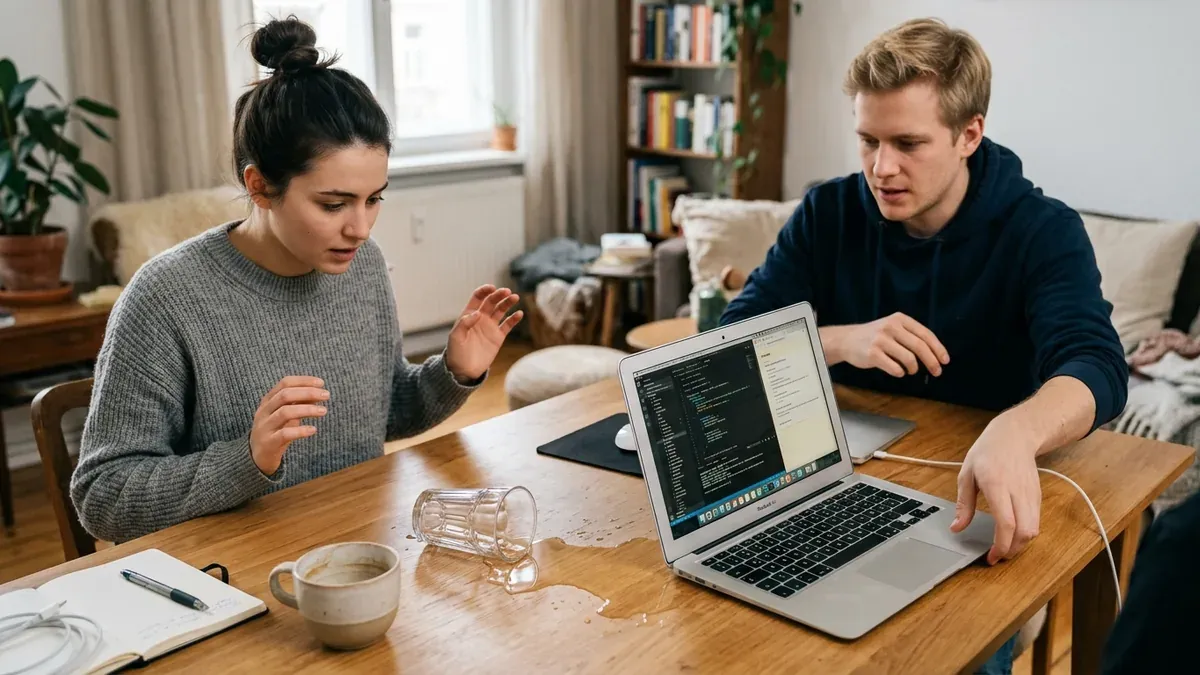
Ein kurzer Moment der Unachtsamkeit kann teuer werden. Beim Besuch fällt das Smartphone eines Freundes herunter, beim Fahrradfahren wird ein fremdes Auto beschädigt oder beim Umzug entsteht versehentlich ein Schaden in einer gemieteten Wohnung.
Viele Alltagsschäden sind klein und lassen sich aus eigener Tasche bezahlen. Bei einem schweren Personen- oder Sachschaden kann die finanzielle Belastung dagegen erheblich größer werden.
Genau für solche Haftungsrisiken ist die private Haftpflichtversicherung gedacht.
Sie übernimmt jedoch nicht einfach jeden Schaden, der irgendwie im Alltag entsteht. Entscheidend ist, ob man rechtlich für einen Schaden verantwortlich ist und ob der konkrete Fall vom Versicherungsvertrag erfasst wird.
In diesem Ratgeber erklären wir verständlich, was eine Privathaftpflichtversicherung macht, welche Schäden typischerweise abgesichert werden können und worauf man bei einem Tarif achten sollte.
Das Wichtigste kurz zusammengefasst
Eine Privathaftpflichtversicherung schützt vor finanziellen Folgen, wenn man anderen Personen schuldhaft einen Schaden zufügt und dafür rechtlich haftet.
Dabei kann es um Personenschäden, Sachschäden oder daraus entstehende Vermögensschäden gehen.
Die Versicherung hat außerdem noch eine zweite wichtige Aufgabe: Sie prüft, ob eine Schadenersatzforderung gegen die versicherte Person überhaupt berechtigt ist.
Unberechtigte Ansprüche können vom Versicherer abgewehrt werden.
Eine private Haftpflichtversicherung ist für Privatpersonen grundsätzlich freiwillig. Aufgrund der möglichen Höhe insbesondere von Personenschäden gehört sie jedoch im Bereich der Versicherungen zu den Bausteinen, deren Schutz man besonders ernsthaft prüfen sollte.
Nicht jeder Schaden ist automatisch eingeschlossen. Leistungen wie Schlüsselverlust, Mietsachschäden, Schäden durch deliktunfähige Kinder oder eine Forderungsausfalldeckung können vom gewählten Tarif abhängen.
Was bedeutet Haftpflicht überhaupt?
Der Begriff klingt komplizierter, als die Grundidee ist.
Wer einem anderen Menschen schuldhaft einen Schaden zufügt und dafür rechtlich verantwortlich ist, kann verpflichtet sein, diesen Schaden zu ersetzen.
Ein einfaches Beispiel:
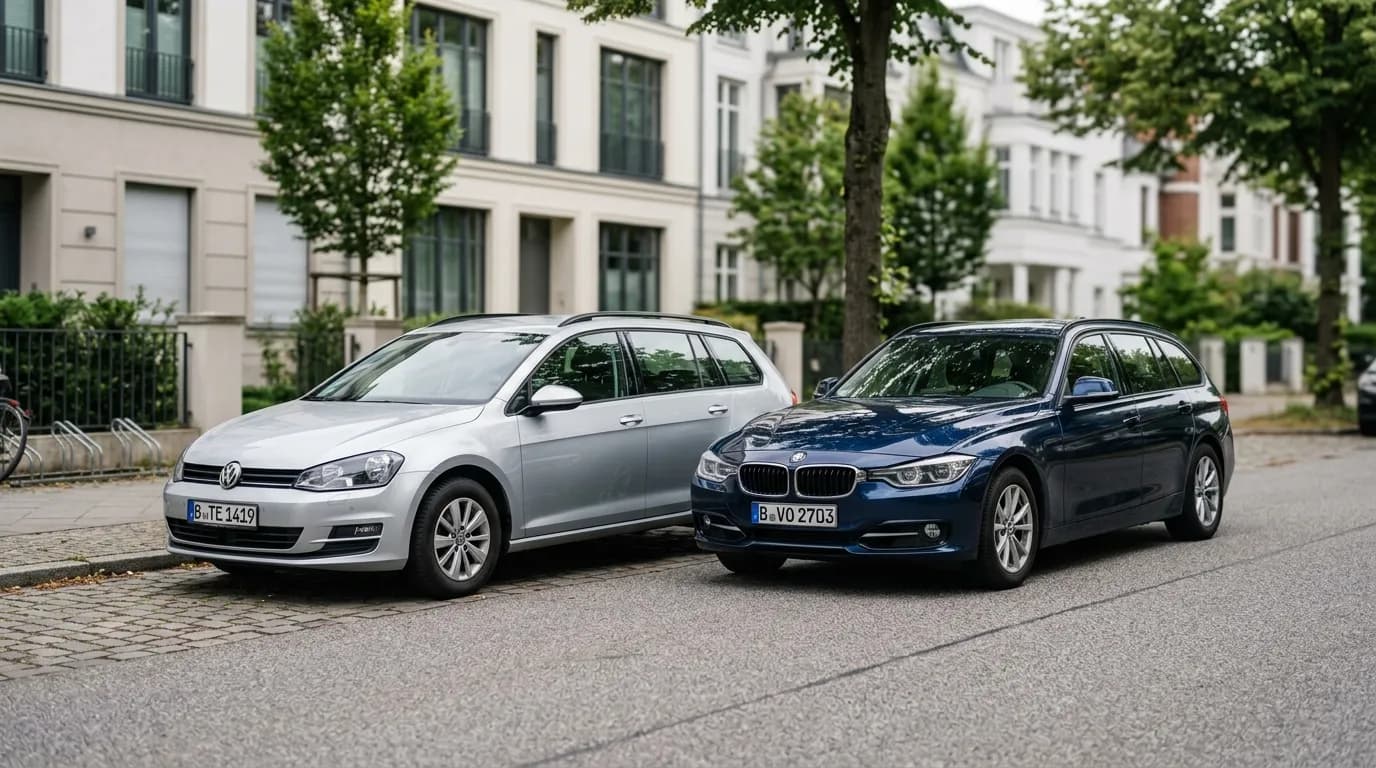
Du bist mit dem Fahrrad unterwegs und achtest für einen Moment nicht auf den Weg. Dabei stößt du gegen ein geparktes Auto und verursachst einen Lackschaden.
Wenn du für diesen Schaden haftest, kann die private Haftpflichtversicherung im Rahmen der Vertragsbedingungen die berechtigte Forderung übernehmen.
Bei einem kleinen Lackschaden ist die Summe vielleicht noch überschaubar.
Anders sieht es aus, wenn durch einen Fehler eine Person schwer verletzt wird. Dann können neben unmittelbaren Behandlungskosten möglicherweise langfristige finanzielle Forderungen entstehen.
Aus diesem Grund geht es bei der Privathaftpflicht nicht nur darum, kleinere Alltagsgegenstände zu ersetzen.
Sie schützt vor allem vor Haftungsrisiken, deren finanzielle Folgen erheblich sein können.
Was macht eine Privathaftpflichtversicherung?
Eine gute Erklärung lässt sich auf zwei Kernaufgaben reduzieren.
1. Berechtigte Schadenersatzansprüche bezahlen
Wenn ein versicherter Schaden vorliegt und du rechtlich dafür haftest, reguliert der Versicherer die berechtigten Ansprüche entsprechend dem Vertrag.
2. Unberechtigte Forderungen abwehren
Nicht jede Person, die Geld von dir verlangt, hat automatisch einen rechtlichen Anspruch darauf.
Deshalb prüft die Versicherung zunächst, ob und in welcher Höhe du tatsächlich haftest.
Ist eine Forderung unbegründet, kann der Versicherer sie für dich abwehren.
Diese Prüfung ist ein wichtiger Teil der Haftpflichtversicherung und wird im Alltag leicht übersehen.
Welche Schäden können versichert sein?
Grundsätzlich unterscheidet man bei der Haftpflicht häufig zwischen Personen-, Sach- und Vermögensschäden.
Personenschäden
Von einem Personenschaden spricht man, wenn eine andere Person verletzt oder gesundheitlich geschädigt wird.
Ein Beispiel:
Du bist als Fahrradfahrer unaufmerksam und verursachst einen Unfall, bei dem ein Fußgänger verletzt wird.
Abhängig vom konkreten Fall können verschiedene finanzielle Ansprüche entstehen.
Personenschäden können besonders teuer werden, weil ihre Folgen nicht immer mit einer einmaligen Reparatur oder einem einzelnen Kauf erledigt sind.
Deshalb ist bei der Privathaftpflicht eine ausreichend hohe Deckungssumme besonders wichtig.
Sachschäden
Sachschäden gehören zu den häufigsten verständlichen Beispielen einer Privathaftpflicht.
Du beschädigst versehentlich den Laptop eines Freundes.
Beim Fahrradfahren zerkratzt du ein fremdes Auto.
Beim Helfen wird ein Gegenstand einer anderen Person beschädigt.
Ob die Versicherung tatsächlich zahlt, hängt jedoch immer von Haftung, Tarif und den Umständen des Schadenfalls ab.
Ein wichtiger Punkt ist außerdem:
Bei beschädigten gebrauchten Gegenständen bedeutet Schadenersatz nicht automatisch, dass der Geschädigte immer den Kaufpreis eines komplett neuen Gegenstands erhält.
Die konkrete Regulierung richtet sich nach den rechtlichen und vertraglichen Umständen.
Vermögensschäden
Vermögensschäden wirken zunächst abstrakter.
Gemeint sind finanzielle Nachteile, die nicht einfach nur aus der Beschädigung eines Gegenstands bestehen.
In vielen Privathaftpflichttarifen sind Personen-, Sach- und bestimmte Vermögensschäden innerhalb der vereinbarten Deckungssummen berücksichtigt.
Auch hier sollte man den konkreten Tarif prüfen.
Was ist normalerweise nicht versichert?
Der Begriff Privathaftpflicht bedeutet nicht, dass wirklich jede private Beschädigung übernommen wird.
Es gibt wichtige Grenzen.
Vorsätzlich verursachte Schäden
Wer absichtlich einen Schaden verursacht, kann nicht einfach erwarten, dass die private Haftpflichtversicherung dafür eintritt.
Die Versicherung ist für Haftungsrisiken aus privaten Alltagssituationen gedacht, nicht für bewusst herbeigeführte Schäden.
Schäden am eigenen Eigentum
Die Privathaftpflicht schützt grundsätzlich vor Ansprüchen anderer.
Wenn du deinen eigenen Laptop fallen lässt, handelt es sich deshalb nicht um einen klassischen Haftpflichtschaden gegenüber einer anderen Person. Für Schäden an eigenen Einrichtungsgegenständen ist eher eine Hausratversicherung relevant.
Schäden durch ein Kraftfahrzeug
Für Haftungsrisiken beim Betrieb eines versicherungspflichtigen Kraftfahrzeugs gibt es die gesetzliche Kfz-Haftpflichtversicherung sowie optionale Kaskoversicherungen (siehe unseren Ratgeber zu Teilkasko oder Vollkasko).
Die private Haftpflicht ersetzt diese nicht.
Berufliche und gewerbliche Risiken
Die Privathaftpflicht ist für den privaten Lebensbereich gedacht.
Wer selbstständig arbeitet oder besondere berufliche Haftungsrisiken trägt, kann je nach Tätigkeit eine Berufs- oder Betriebshaftpflicht benötigen.
Mietsachschäden: Warum der Tarif wichtig ist
Für Mieter ist das Thema Mietsachschäden besonders relevant.
Ein Mietsachschaden kann entstehen, wenn man Bestandteile einer gemieteten Wohnung versehentlich beschädigt.
Beispielsweise könnte beim Verschieben eines schweren Möbelstücks ein Teil eines gemieteten Bodens beschädigt werden.
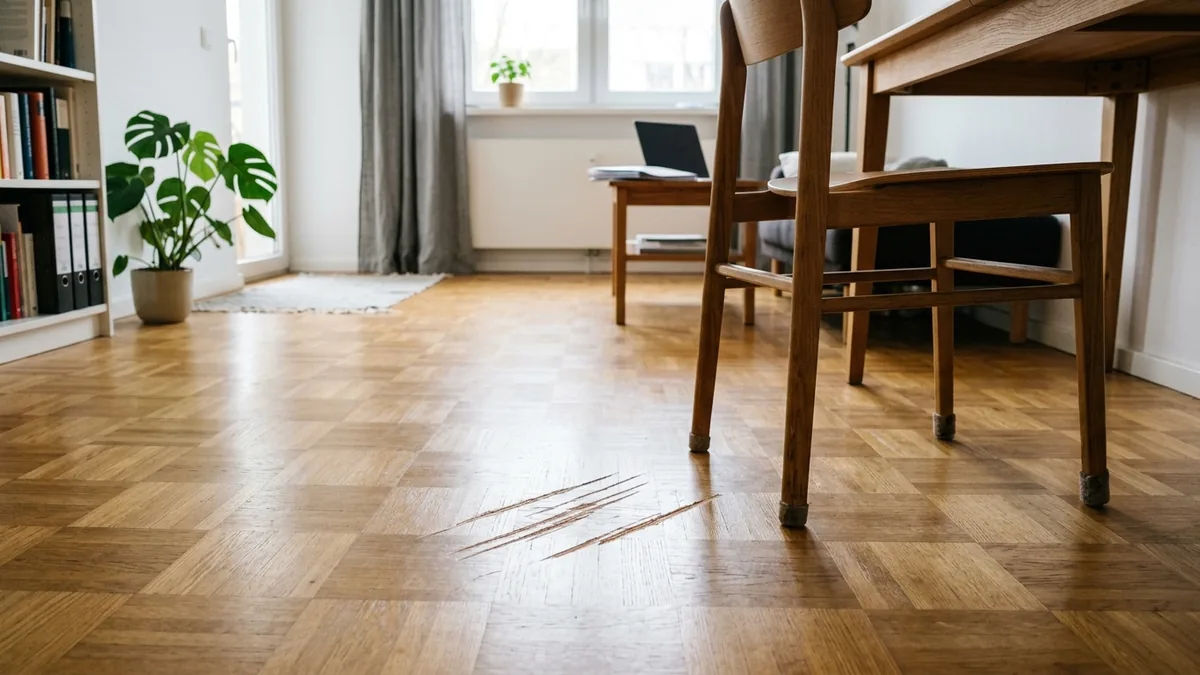
Viele moderne Privathaftpflichttarife können bestimmte Mietsachschäden einschließen.
Trotzdem sollte man nicht davon ausgehen, dass automatisch jede Beschädigung einer Mietwohnung versichert ist.
Tarife können unterschiedliche Grenzen und Ausschlüsse vorsehen.
Deshalb lohnt sich gerade für Mieter ein Blick auf diesen Punkt in den Versicherungsbedingungen.
Schlüsselverlust: Kann die Privathaftpflicht zahlen?
Der Verlust eines fremden Schlüssels kann überraschend teuer werden.
Besonders problematisch kann es sein, wenn ein Schlüssel zu einer größeren Schließanlage gehört und aus Sicherheitsgründen mehrere Schlösser oder Zylinder ausgetauscht werden müssen.
Einige Privathaftpflichttarife enthalten deshalb Versicherungsschutz für den Verlust fremder privater Schlüssel.
Je nach Tarif kann auch der Verlust beruflich überlassener Schlüssel eingeschlossen oder gesondert geregelt sein.
Hier lohnt sich ein genauer Vergleich.
Nicht allein die Aussage „Schlüsselverlust versichert“ ist entscheidend, sondern auch:
- welche Schlüsselarten eingeschlossen sind
- welche Entschädigungsgrenzen gelten
- welche Selbstbeteiligung vorgesehen ist
- welche konkreten Kosten übernommen werden
Was gilt bei Kindern?
Für Familien ist dieses Thema besonders wichtig.
Kinder können je nach Alter und Situation rechtlich noch nicht selbst für einen verursachten Schaden verantwortlich sein.
Auch die Frage, ob Eltern ihre Aufsichtspflicht verletzt haben, kann eine Rolle spielen.
Das führt zu Situationen, in denen ein Kind zwar tatsächlich etwas beschädigt hat, rechtlich aber möglicherweise kein Schadenersatzanspruch besteht.
Einige Familientarife enthalten deshalb eine zusätzliche Klausel für sogenannte deliktunfähige Kinder.
Dadurch können bestimmte Schäden im Rahmen der vereinbarten Bedingungen trotzdem reguliert werden.Familien sollten deshalb nicht nur prüfen, ob Kinder grundsätzlich im Vertrag mitversichert sind, sondern auch, wie der Tarif mit Schäden deliktunfähiger Kinder umgeht.
Wer ist in einer Familienhaftpflicht versichert?
Der genaue Personenkreis richtet sich nach dem jeweiligen Versicherungsvertrag.
Familientarife können beispielsweise Ehepartner, Lebenspartner und Kinder unter bestimmten Voraussetzungen einschließen.
Besonders bei volljährigen Kindern sollte geprüft werden, wie lange Versicherungsschutz über den Familientarif besteht.
Ausbildung, Studium, Familienstand und weitere Bedingungen können dabei eine Rolle spielen.
Wer aus dem Elternhaus auszieht oder eine Ausbildung beziehungsweise ein Studium beendet, sollte deshalb nicht einfach davon ausgehen, weiterhin automatisch versichert zu sein.
Ein kurzer Blick in den bestehenden Vertrag kann verhindern, dass unbemerkt eine Versicherungslücke entsteht.
Haustiere und Privathaftpflicht
Auch bei Haustieren muss unterschieden werden.
Schäden durch kleinere Haustiere wie beispielsweise eine Hauskatze können in vielen Fällen über die private Haftpflicht des Halters erfasst sein.
Bei Hunden oder Pferden ist die Situation anders.
Für diese Tiere kann eine eigene Tierhalterhaftpflicht erforderlich beziehungsweise sinnvoll sein; außerdem bestehen je nach Bundesland unterschiedliche gesetzliche Vorgaben.
Wer ein Tier hält, sollte deshalb immer prüfen, ob die eigene Privathaftpflicht tatsächlich das entsprechende Tierhalterrisiko abdeckt.
Was ist eine Forderungsausfalldeckung?
Die Forderungsausfalldeckung betrachtet die Situation einmal von der anderen Seite.
Normalerweise schützt deine Privathaftpflicht dich, wenn du jemand anderem einen Schaden zufügst.
Aber was passiert, wenn jemand anderes dir einen erheblichen Schaden zufügt, dafür haftet, jedoch keine eigene Haftpflichtversicherung besitzt und den Schaden auch finanziell nicht bezahlen kann?
Für solche Fälle enthalten manche Tarife eine sogenannte Forderungsausfalldeckung.
Unter den vereinbarten Voraussetzungen kann dann die eigene Versicherung einspringen.
Dabei können Mindestschadenhöhen, rechtliche Voraussetzungen und andere Bedingungen gelten.
Deshalb sollte diese Leistung nicht nur anhand ihres Namens bewertet werden.
Wie hoch sollte die Deckungssumme sein?
Die Deckungssumme ist der maximale Betrag, bis zu dem der Versicherer im Rahmen des Vertrages für versicherte Schäden einsteht.
Bei einem beschädigten Alltagsgegenstand scheint eine sehr hohe Summe zunächst unnötig.
Der eigentliche Grund für hohe Deckungssummen sind jedoch mögliche schwere Personenschäden.
Deshalb sollte die Deckungssumme nicht zu niedrig gewählt werden.
Beim Tarifvergleich lohnt es sich, darauf zu achten, dass Personen-, Sach- und Vermögensschäden mit ausreichend hohen Summen abgesichert sind.
Nicht nur der monatliche Beitrag sollte die Entscheidung bestimmen.
Was kostet eine Privathaftpflichtversicherung?
Eine feste Zahl lässt sich nicht sinnvoll für jeden Haushalt nennen.
Der Beitrag hängt unter anderem davon ab:
- ob es sich um einen Single- oder Familientarif handelt
- wie umfangreich der Versicherungsschutz ist
- welche Deckungssumme vereinbart wird
- ob eine Selbstbeteiligung gewählt wird
- welche Zusatzleistungen eingeschlossen sind
- welche Tarifbedingungen der jeweilige Versicherer anbietet
Ein besonders günstiger Tarif ist nicht automatisch schlecht.
Genauso ist ein teurer Tarif nicht automatisch besser.
Der sinnvollere Vergleich lautet:
Welche Leistungen bekomme ich für den Beitrag und passen diese Leistungen zu meiner Lebenssituation?
Single- oder Familientarif?
Wer allein lebt und nur sich selbst absichern muss, kann einen entsprechenden Singletarif wählen.
Bei Paaren und Familien kann ein gemeinsamer Tarif sinnvoll sein, sofern alle relevanten Personen nach den Vertragsbedingungen tatsächlich eingeschlossen sind.
Wichtig ist, Änderungen der Lebenssituation nicht zu ignorieren.
Zusammenziehen, Heirat, Geburt eines Kindes, Abschluss einer Ausbildung oder andere Veränderungen können Auswirkungen auf den benötigten Versicherungsschutz haben.
Worauf sollte man beim Tarifvergleich achten?
Beim Vergleich einer Privathaftpflichtversicherung sollte man nicht nur die Jahresprämie nebeneinanderstellen.
Wichtige Punkte können sein:
- ausreichend hohe Deckungssumme
- Personenschäden
- Sachschäden
- Vermögensschäden
- Mietsachschäden
- Verlust fremder Schlüssel
- Forderungsausfalldeckung
- Schäden durch deliktunfähige Kinder bei Familientarifen
- Schutz bei Gefälligkeitsschäden
- Auslandsschutz
- Selbstbeteiligung
- besondere Ausschlüsse
Nicht jede dieser Leistungen ist für jede Person gleich wichtig.
Ein Mieter kann beispielsweise besonderen Wert auf Mietsachschäden legen.
Wer dienstliche Schlüssel erhält, sollte prüfen, ob beruflich überlassene Schlüssel eingeschlossen sind.
Familien mit kleinen Kindern sollten wiederum die Bedingungen zu deliktunfähigen Kindern beachten.
Welche Rolle spielt die Selbstbeteiligung?
Bei manchen Tarifen kann eine Selbstbeteiligung vereinbart werden.
Das bedeutet:
Bei einem versicherten Schaden übernimmt die versicherte Person einen bestimmten Betrag selbst.
Im Gegenzug kann der Versicherungsbeitrag niedriger ausfallen.
Ob sich das lohnt, hängt vom Preisunterschied und davon ab, welchen Betrag man im Schadenfall problemlos selbst tragen kann.
Nur wegen einer kleinen Beitragsersparnis sollte die Selbstbeteiligung nicht unnötig hoch gewählt werden.
Was sollte man im Schadenfall tun?
Kommt es zu einem möglichen Haftpflichtschaden, sollte der Versicherer zeitnah informiert werden.
Wichtig ist außerdem, den Schaden möglichst nachvollziehbar zu dokumentieren.
Dazu können je nach Fall gehören:
- Beschreibung des Ereignisses
- Datum und Ort
- Fotos des Schadens
- Kontaktdaten der Beteiligten
- vorhandene Rechnungen oder andere Nachweise
Man sollte außerdem nicht vorschnell verbindlich anerkennen, dass man einen geforderten Betrag vollständig schuldet.
Eine Aufgabe der Haftpflichtversicherung besteht schließlich gerade darin, die Haftungsfrage und die Höhe berechtigter Ansprüche zu prüfen.
Drei typische Fehler bei der Privathaftpflicht
1. Nur den günstigsten Tarif auswählen
Ein paar Euro Beitragsunterschied können weniger wichtig sein als erhebliche Unterschiede beim Versicherungsschutz.
Vergleiche deshalb nicht nur den Preis.
2. Nach Jahren nie wieder in den Vertrag schauen
Lebenssituationen verändern sich.
Ein Tarif, der als Single abgeschlossen wurde, passt möglicherweise später nicht mehr zu einem gemeinsamen Haushalt oder einer Familie.
Auch Leistungen moderner Tarife können sich von älteren Verträgen unterscheiden.
3. Davon ausgehen, dass jeder Schaden automatisch bezahlt wird
Die Privathaftpflicht prüft zuerst, ob überhaupt eine rechtliche Haftung besteht und ob der Schaden vom Vertrag erfasst ist.
Genau diese Prüfung gehört zu ihrer Aufgabe.
Häufige Fragen zur Privathaftpflichtversicherung
Ist eine Privathaftpflichtversicherung in Deutschland Pflicht?
Für Privatpersonen besteht grundsätzlich keine allgemeine gesetzliche Pflicht zum Abschluss einer privaten Haftpflichtversicherung.
Aufgrund möglicher hoher Schadenersatzforderungen gehört sie jedoch zu den besonders wichtigen privaten Absicherungen – ähnlich existenziell wie die Absicherung der eigenen Arbeitskraft durch eine Berufsunfähigkeitsversicherung.
Was zahlt eine Privathaftpflichtversicherung?
Sie kann berechtigte Schadenersatzansprüche übernehmen, wenn eine versicherte Person einem Dritten schuldhaft einen versicherten Personen-, Sach- oder Vermögensschaden zufügt.
Außerdem prüft sie, ob Forderungen überhaupt berechtigt sind.
Zahlt die Privathaftpflicht für mein eigenes kaputtes Handy?
Grundsätzlich nein.
Die private Haftpflicht ist in erster Linie für Haftungsansprüche anderer Personen gedacht.
Ein Schaden am eigenen Eigentum ist deshalb kein klassischer Privathaftpflichtfall.
Ist Schlüsselverlust versichert?
Das hängt vom Tarif ab.
Viele Tarife bieten Schutz beim Verlust bestimmter fremder Schlüssel. Versicherte Schlüsselarten, Entschädigungsgrenzen und mögliche Selbstbeteiligungen können sich jedoch unterscheiden.
Sind Kinder automatisch mitversichert?
Bei Familientarifen können Kinder unter bestimmten Voraussetzungen mitversichert sein.
Wie lange der Schutz besteht und wie Schäden deliktunfähiger Kinder behandelt werden, hängt vom Vertrag ab.
Zahlt die Privathaftpflicht bei Schäden in einer Mietwohnung?
Bestimmte Mietsachschäden können in vielen Tarifen versichert sein.
Es gibt jedoch Ausschlüsse und Leistungsgrenzen. Deshalb sollten Mieter die entsprechenden Vertragsbedingungen prüfen.
Deckt die Privathaftpflicht Schäden mit dem Auto?
Schäden aus dem versicherungspflichtigen Gebrauch eines Kraftfahrzeugs gehören grundsätzlich in den Bereich der Kfz-Haftpflichtversicherung und nicht der normalen Privathaftpflicht.
Fazit: Entscheidend ist der Schutz vor großen Haftungsrisiken
Bei einer Privathaftpflichtversicherung geht es nicht hauptsächlich um das umgestoßene Glas oder einen kleinen Kratzer.
Der wichtigste Nutzen liegt darin, sich gegen Haftungsfälle abzusichern, deren finanzielle Folgen deutlich größer ausfallen können.
Die Versicherung kann berechtigte Forderungen übernehmen und gleichzeitig prüfen, ob Ansprüche gegen die versicherte Person überhaupt gerechtfertigt sind.
Beim Tarifvergleich sollte deshalb nicht nur der Preis betrachtet werden.
Deckungssumme, Mietsachschäden, Schlüsselverlust, Forderungsausfalldeckung, Familienregelungen und weitere Vertragsdetails können je nach Lebenssituation wichtig sein.
Ein guter Tarif ist nicht derjenige mit den meisten Werbeversprechen.
Er sollte die Risiken abdecken, die für den eigenen Alltag tatsächlich relevant sind, und seine Bedingungen sollten verständlich nachvollziehbar sein.
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Versicherungs-, Finanz- oder Rechtsberatung. Leistungen, Deckungssummen, Ausschlüsse und Voraussetzungen können je nach Versicherer und Tarif unterschiedlich sein.
Wichtiger Hinweis (Haftungsausschluss)
Die Inhalte dieser Website dienen ausschließlich Informationszwecken und stellen keine Finanz-, Rechts- oder Anlageberatung dar. Bitte konsultieren Sie bei Bedarf einen zertifizierten Fachexperten.
Über den Autor
Kalana Sandeep
Redaktion FinanzDeutschland
Kalana Sandeep betreibt FinanzDeutschland und erstellt die Inhalte auf Grundlage öffentlich zugänglicher Informationen, Gesetzestexte und der jeweils angegebenen Quellen. Ziel ist es, Finanzthemen und Berechnungen verständlich aufzubereiten. Die Inhalte ersetzen keine individuelle Finanz-, Rechts- oder Steuerberatung.
Mehr über FinanzDeutschland und die redaktionelle Arbeitsweise →Weitere interessante Artikel