Teilkasko oder Vollkasko? Unterschiede, Kosten und Leistungen einfach erklärt
Von Kalana Sandeep·🕒 Veröffentlicht: 30. August 2026 · 8 Min. Lesezeit
Wer ein Auto versichert, stößt schnell auf drei Begriffe: Kfz-Haftpflicht, Teilkasko und Vollkasko. Während die Haftpflichtversicherung in Deutschland für ein zugelassenes Fahrzeug grundsätzlich erforderlich ist, sind Teilkasko und Vollkasko freiwillige Ergänzungen für Schäden am eigenen Fahrzeug.
Die eigentliche Frage lautet deshalb oft nicht, ob eine Kaskoversicherung sinnvoll ist, sondern welche. Reicht eine Teilkasko aus? Oder lohnt es sich, für eine Vollkasko mehr zu bezahlen?
Eine pauschale Antwort gibt es nicht. Der Fahrzeugwert, das Alter des Autos, die eigene finanzielle Situation und die Art der Nutzung spielen eine wichtige Rolle. In diesem Ratgeber erklären wir die Unterschiede verständlich und ohne unnötiges Versicherungsdeutsch.
Das Wichtigste kurz zusammengefasst
Teilkasko schützt das eigene Auto vor bestimmten äußeren Ereignissen, zum Beispiel Diebstahl, Glasbruch, Hagel oder Sturm – abhängig vom jeweiligen Tarif.
Vollkasko enthält normalerweise die Leistungen der Teilkasko und erweitert den Schutz unter anderem auf selbst verursachte Unfallschäden am eigenen Fahrzeug sowie Vandalismus.
Für ein neues oder hochwertiges Fahrzeug kann eine Vollkasko deshalb interessant sein. Bei einem älteren Auto kann dagegen eine Teilkasko ausreichen. Entscheidend ist aber nicht allein das Fahrzeugalter.
Was ist die Kfz-Haftpflichtversicherung?
Bevor wir Teilkasko und Vollkasko vergleichen, ist eine wichtige Abgrenzung nötig.
Die Kfz-Haftpflichtversicherung übernimmt grundsätzlich Schäden, die mit dem versicherten Fahrzeug anderen Personen oder deren Eigentum zugefügt werden.
Ein einfaches Beispiel:
Du übersiehst beim Ausparken ein anderes Fahrzeug und beschädigst dessen Tür. Der Schaden am fremden Auto fällt grundsätzlich in den Bereich der Kfz-Haftpflicht.
Der Schaden an deinem eigenen Fahrzeug ist damit jedoch nicht automatisch bezahlt. Genau hier kommen Teilkasko und Vollkasko ins Spiel.
Was ist eine Teilkasko?
Die Teilkaskoversicherung schützt das eigene Fahrzeug gegen eine festgelegte Auswahl von Schäden, die häufig nicht direkt durch einen selbst verursachten Verkehrsunfall entstehen.
Typische Leistungen können unter anderem sein:
Diebstahl des Fahrzeugs
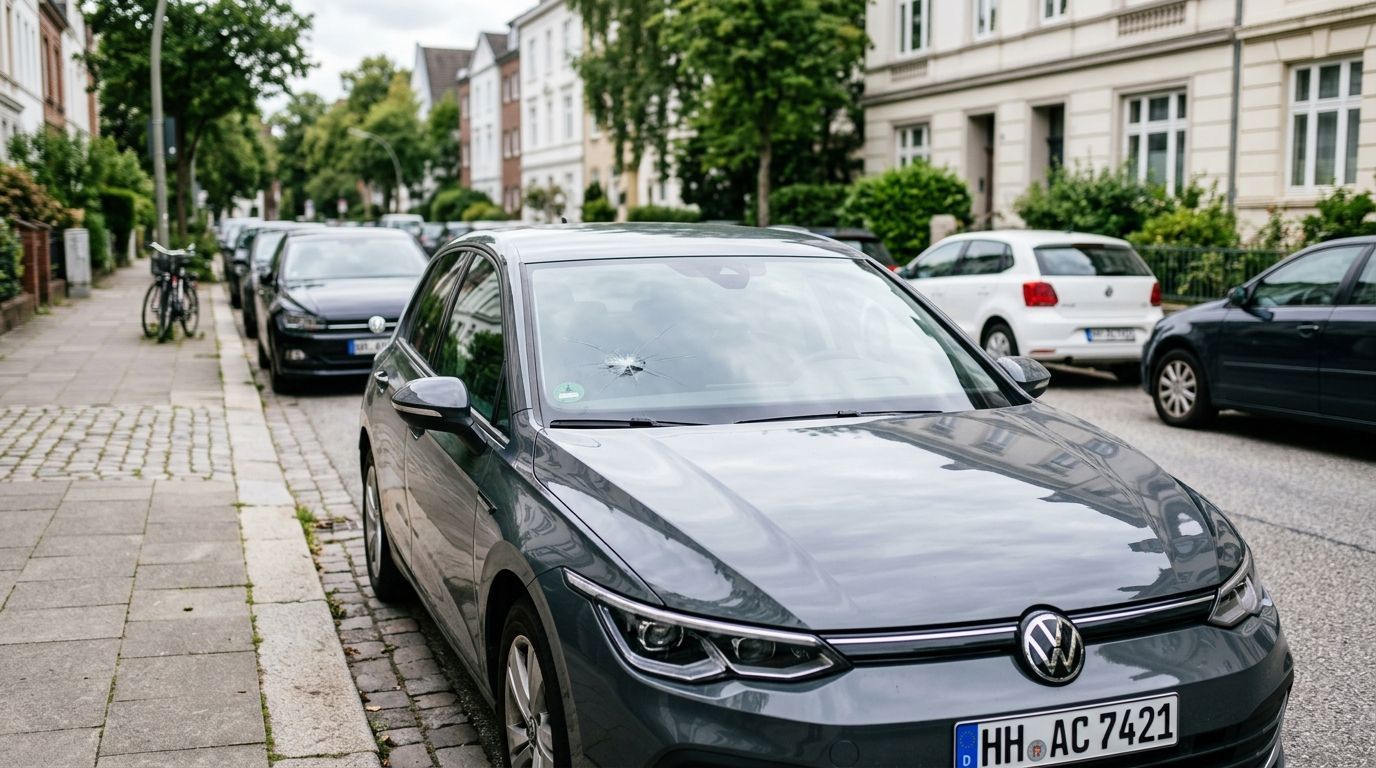
Glasbruch, beispielsweise an der Windschutzscheibe
Brand oder Explosion
Sturm und Hagel
Blitzschlag und Überschwemmung
Zusammenstoß mit bestimmten Tieren
Schäden an Kabeln durch Tierbisse, je nach Tarif
bestimmte Folgeschäden, wenn sie im Vertrag eingeschlossen sind
Welche Leistungen tatsächlich enthalten sind, hängt vom Vertrag ab. Gerade bei Tier- oder Naturgefahrenschäden können sich Tarife deutlich unterscheiden.
Beispiel für einen Teilkaskoschaden
Nach einem starken Hagelschauer sind auf Motorhaube und Dach zahlreiche Dellen entstanden.
Du hast den Schaden nicht durch einen Fahrfehler verursacht. Ein solcher Hagelschaden gehört typischerweise zu den Ereignissen, für die eine Teilkaskoversicherung vorgesehen ist.
Ein anderes bekanntes Beispiel ist ein Steinschlag in der Windschutzscheibe.
Was ist eine Vollkasko?
Die Vollkaskoversicherung geht einen Schritt weiter.
Sie beinhaltet üblicherweise den Schutz der Teilkasko und ergänzt ihn um weitere Schadensarten. Besonders wichtig sind dabei selbst verursachte Unfallschäden am eigenen Fahrzeug und Schäden durch mutwillige Handlungen anderer Personen.
Angenommen, du rutschst auf einer nassen Straße weg und beschädigst dein Auto an einer Mauer.
Die Kfz-Haftpflicht kümmert sich gegebenenfalls um Schäden, die du anderen zugefügt hast. Eine reine Teilkasko übernimmt den selbst verursachten Unfallschaden am eigenen Auto normalerweise nicht. Mit einer passenden Vollkasko kann dagegen Versicherungsschutz bestehen.
Typische zusätzliche Vollkasko-Leistungen
Neben den Teilkasko-Leistungen gehören häufig dazu:
selbst verschuldete Unfallschäden am eigenen Fahrzeug
Vandalismusschäden
bestimmte Schäden nach Fahrerflucht eines unbekannten Verursachers, abhängig von Situation und Vertrag
Auch hier gilt: Der Versicherungsvertrag entscheidet. Begriffe wie „Vollkasko“ bedeuten nicht, dass wirklich jeder denkbare Schaden ohne Einschränkungen bezahlt wird.
Teilkasko und Vollkasko im direkten Vergleich
Merkmal
Teilkasko
Vollkasko
Diebstahl
meist versichert
meist versichert
Glasbruch
meist versichert
meist versichert
Sturm und Hagel
meist versichert
meist versichert
Brand
meist versichert
meist versichert
Wild-/Tierschäden
je nach Tarif
je nach Tarif
Selbst verursachter Unfallschaden am eigenen Auto
normalerweise nein
grundsätzlich ja, nach Vertragsbedingungen
Vandalismus
normalerweise nein
grundsätzlich enthalten
Preis
häufig günstiger
häufig höher
Typischer Einsatz
ältere oder mittelwertige Fahrzeuge
neue oder hochwertige Fahrzeuge
Die Tabelle ist eine Orientierung. Versicherer können Leistungen erweitern, einschränken oder an Bedingungen knüpfen.
Wann kann eine Teilkasko sinnvoll sein?
Eine Teilkasko kann interessant sein, wenn dein Auto noch einen nennenswerten Wert besitzt, eine Vollkasko für dich aber wirtschaftlich nicht mehr überzeugend ist.
Stell dir beispielsweise ein Auto vor, das bereits mehrere Jahre gefahren wurde. Ein größerer selbst verursachter Schaden wäre ärgerlich, aber ein kompletter Verlust würde deine finanzielle Situation nicht völlig aus der Bahn werfen.
Gleichzeitig möchtest du dich weiterhin gegen Dinge wie Diebstahl, Hagel oder einen größeren Glasschaden schützen.
Dann kann eine Teilkasko einen sinnvollen Mittelweg darstellen.
Wichtig ist allerdings, nicht nur nach dem Alter des Autos zu entscheiden. Ein zehn Jahre altes Fahrzeug kann noch einen hohen Marktwert besitzen, während ein jüngeres Auto bereits relativ wenig wert sein kann.
Wann kann eine Vollkasko sinnvoll sein?
Eine Vollkasko wird besonders häufig bei neuen, hochwertigen, finanzierten oder geleasten Fahrzeugen in Betracht gezogen.
Der Gedanke dahinter ist einfach:
Je größer der finanzielle Verlust wäre, wenn das Fahrzeug durch einen selbst verursachten Unfall stark beschädigt wird, desto wichtiger kann ein umfassenderer Schutz werden.
Ein Beispiel:
Du kaufst ein relativ neues Auto und könntest eine Reparatur von mehreren Tausend Euro nicht problemlos aus eigenen Rücklagen bezahlen.
In einer solchen Situation kann die höhere Versicherungsprämie einer Vollkasko leichter zu rechtfertigen sein als bei einem Fahrzeug mit nur noch geringem Restwert.
Was kostet Teilkasko oder Vollkasko?
Eine allgemeingültige Zahl wäre wenig hilfreich, denn die Beiträge unterscheiden sich von Fahrer zu Fahrer erheblich.
Unter anderem können folgende Faktoren eine Rolle spielen:
Fahrzeugmodell
Typklasse und Region
Alter und Fahrergruppe
jährliche Kilometerleistung
Abstellort des Fahrzeugs
gewählte Selbstbeteiligung
Versicherungsumfang
Schadenverlauf
individuelle Tarifmerkmale des Versicherers
Deshalb kann eine Vollkasko bei einem Fahrer überraschend günstig sein, während sie bei einem anderen deutlich mehr kostet.
Interessant ist außerdem: Die Entscheidung sollte nicht nur danach getroffen werden, wie viel mehr pro Monat eine Vollkasko kostet.
Sinnvoller ist ein Vergleich der jährlichen Mehrkosten mit dem zusätzlichen Risiko, das du selbst tragen müsstest.
Welche Rolle spielt die Selbstbeteiligung?
Bei vielen Kaskotarifen kann eine Selbstbeteiligung vereinbart werden.
Das bedeutet: Bei einem versicherten Schaden übernimmst du einen festgelegten Betrag selbst. Den darüber hinausgehenden versicherten Teil übernimmt der Versicherer entsprechend den Vertragsbedingungen.
Beispiel:
Du hast eine Selbstbeteiligung von 300 Euro und es entsteht ein versicherter Schaden von 1.500 Euro.
Dann trägst du zunächst die vereinbarten 300 Euro selbst. Wie der restliche Betrag reguliert wird, hängt vom konkreten Schaden und Vertrag ab.
Eine höhere Selbstbeteiligung kann den Versicherungsbeitrag reduzieren. Dafür musst du im Schadenfall mehr aus eigener Tasche bezahlen.
Die niedrigste Prämie ist deshalb nicht automatisch die beste Wahl.
Teilkasko oder Vollkasko bei einem älteren Auto?
Oft hört man eine einfache Regel wie:
„Nach fünf Jahren nur noch Teilkasko.“
Solche festen Grenzen sind bequem, aber nicht besonders präzise.
Besser ist es, sich drei Fragen zu stellen:
1. Wie viel ist mein Auto heute realistisch wert?
Nicht der frühere Kaufpreis ist entscheidend, sondern der aktuelle Wert.
2. Könnte ich einen größeren Schaden selbst bezahlen?
Wenn ein Totalschaden dazu führen würde, dass du kurzfristig kein Ersatzfahrzeug finanzieren kannst, ist das ein wichtiger Faktor.
3. Wie groß ist der Preisunterschied zwischen Teilkasko und Vollkasko tatsächlich?
Manchmal ist die Differenz größer als erwartet. Manchmal ist sie überraschend klein. Deshalb lohnt sich eine konkrete Tarifberechnung mehr als eine starre Altersregel.
Finanziertes oder geleastes Fahrzeug: genauer hinschauen
Bei Finanzierung oder Leasing sollte der Versicherungsvertrag besonders sorgfältig geprüft werden.
Das Auto besitzt möglicherweise noch einen hohen Wert, während gleichzeitig finanzielle Verpflichtungen bestehen. Ein schwerer selbst verursachter Unfall kann deshalb unangenehmer sein als bei einem vollständig bezahlten älteren Fahrzeug.
Zusätzlich können Leasing- oder Finanzierungsverträge Vorgaben zum Versicherungsschutz enthalten.
Hier sollte man also nicht einfach automatisch den günstigsten Tarif auswählen, sondern zuerst prüfen, welcher Schutz vertraglich erforderlich und wirtschaftlich sinnvoll ist.
Drei typische Fehler beim Versicherungsvergleich
1. Nur auf den Monatsbeitrag schauen
Ein Tarif, der ein paar Euro günstiger ist, kann wichtige Leistungen anders regeln. Vergleiche deshalb nicht nur den Preis, sondern auch Versicherungsumfang, Selbstbeteiligung und Ausschlüsse.
2. Den Fahrzeugwert jahrelang nicht neu bewerten
Der passende Schutz kann sich mit der Zeit verändern. Was bei einem Neuwagen sinnvoll war, muss sechs oder acht Jahre später nicht mehr automatisch die beste Lösung sein.
3. „Vollkasko“ mit „alles versichert“ verwechseln
Auch eine Vollkaskoversicherung hat Bedingungen und Ausschlüsse. Vorsätzlich verursachte Schäden beispielsweise werden nicht einfach deshalb übernommen, weil „Vollkasko“ auf dem Vertrag steht.
Teilkasko oder Vollkasko – eine einfache Entscheidungshilfe
Vollkasko kann eher passen, wenn dein Fahrzeug neu oder noch sehr wertvoll ist, du es finanzierst oder least oder ein größerer selbst verursachter Schaden für dich finanziell schwer zu tragen wäre.
Teilkasko kann eher passen, wenn das Fahrzeug bereits deutlich an Wert verloren hat, du das Risiko eines eigenen Unfallschadens finanziell tragen könntest, aber weiterhin Schutz gegen beispielsweise Diebstahl, Hagel oder Glasbruch möchtest.
Nur nach dem Alter des Autos solltest du nicht entscheiden.
Fahrzeugwert, Beitrag und persönliche finanzielle Situation sind mindestens genauso wichtig.
Häufige Fragen
Ist Vollkasko immer besser als Teilkasko?
Sie bietet einen größeren Schutzumfang, ist dadurch aber nicht automatisch für jeden wirtschaftlich sinnvoll. Bei einem Fahrzeug mit geringem Wert können die zusätzlichen Kosten den Nutzen möglicherweise übersteigen.
Ist Teilkasko in Deutschland Pflicht?
Nein. Gesetzlich vorgeschrieben ist grundsätzlich die Kfz-Haftpflichtversicherung. Teilkasko und Vollkasko sind freiwillige Erweiterungen.
Deckt Teilkasko selbst verursachte Unfälle ab?
Schäden am eigenen Fahrzeug nach einem selbst verursachten Unfall gehören normalerweise nicht zum Teilkaskoschutz. Dafür ist grundsätzlich die Vollkasko relevant.
Ist ein Hagelschaden Teilkasko?
Hagel gehört typischerweise zu den versicherten Naturereignissen einer Teilkasko. Die konkreten Bedingungen des jeweiligen Tarifs sollten trotzdem geprüft werden.
Wann sollte man von Vollkasko auf Teilkasko wechseln?
Dafür gibt es keinen allgemein richtigen Zeitpunkt. Ein Wechsel kann sinnvoll werden, wenn der Fahrzeugwert sinkt und der zusätzliche Vollkaskoschutz im Verhältnis zum Beitrag weniger attraktiv wird. Am besten werden Fahrzeugwert, Jahresbeitrag und die eigene Risikotragfähigkeit gemeinsam betrachtet.
Fazit: Nicht die größere Versicherung ist automatisch die bessere
Beim Unterschied zwischen Teilkasko und Vollkasko geht es letztlich um die Frage, welches finanzielle Risiko du selbst übernehmen möchtest.
Die Teilkasko schützt vor einer Reihe typischer äußerer Ereignisse wie Diebstahl, Glasbruch oder bestimmten Naturgefahren. Die Vollkasko erweitert diesen Schutz vor allem um Schäden am eigenen Fahrzeug nach selbst verursachten Unfällen und Vandalismus.
Für einen neuen oder wertvollen Wagen kann die Vollkasko dadurch sinnvoll sein. Sinkt der Fahrzeugwert mit den Jahren, kann ein Wechsel zur Teilkasko wirtschaftlich interessanter werden.
Statt sich an einer festen Altersregel zu orientieren, solltest du regelmäßig drei Dinge vergleichen: aktueller Fahrzeugwert, tatsächlicher Beitragsunterschied und deine eigene finanzielle Belastbarkeit im Schadenfall.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Versicherungs- oder Rechtsberatung. Leistungen und Ausschlüsse unterscheiden sich je nach Versicherer und Tarif.
Wichtiger Hinweis (Haftungsausschluss)
Die Inhalte dieser Website dienen ausschließlich Informationszwecken und stellen keine Finanz-, Rechts- oder Anlageberatung dar. Bitte konsultieren Sie bei Bedarf einen zertifizierten Fachexperten.
Über den Autor
Kalana Sandeep
Redaktion FinanzDeutschland
Kalana Sandeep betreibt FinanzDeutschland und erstellt die Inhalte auf Grundlage öffentlich zugänglicher Informationen, Gesetzestexte und der jeweils angegebenen Quellen. Ziel ist es, Finanzthemen und Berechnungen verständlich aufzubereiten. Die Inhalte ersetzen keine individuelle Finanz-, Rechts- oder Steuerberatung.