Krankengeld: Höhe, Anspruch und Dauer einfach erklärt
Von Kalana Sandeep·🕒 Veröffentlicht: 13. August 2026 · 7 Min. Lesezeit
Wer wegen einer Krankheit länger nicht arbeiten kann, erhält nicht unbegrenzt sein normales Gehalt vom Arbeitgeber. Bei gesetzlich versicherten Arbeitnehmern kann anschließend Krankengeld der Krankenkasse einen Teil des weggefallenen Einkommens ersetzen.
Dabei gelten mehrere Regeln gleichzeitig: Nicht jede versicherte Person hat einen Krankengeldanspruch, die Höhe wird nicht einfach mit einem einzigen Prozentsatz vom Monatsgehalt berechnet und auch die maximale Bezugsdauer ist gesetzlich begrenzt.
Hier erfahren Sie, wann Krankengeld in der Regel gezahlt wird, wie sich seine Höhe bestimmt und welche Fristen besonders wichtig sind.
Was ist Krankengeld?
Krankengeld ist eine Entgeltersatzleistung der gesetzlichen Krankenversicherung. Ein Anspruch kann insbesondere bestehen, wenn eine Krankheit eine versicherte Person arbeitsunfähig macht. Die grundlegenden Voraussetzungen regelt § 44 SGB V.
Bei Arbeitnehmern besteht während einer krankheitsbedingten Arbeitsunfähigkeit zunächst häufig Anspruch auf Entgeltfortzahlung durch den Arbeitgeber. Nach § 3 Entgeltfortzahlungsgesetz kann diese prinzipiell bis zu sechs Wochen dauern.
Krankengeld und Entgeltfortzahlung sind deshalb voneinander zu unterscheiden: Während der Arbeitgeber weiterhin beitragspflichtiges Arbeitsentgelt zahlt, ruht der Krankengeldanspruch grundsätzlich.
Wer hat Anspruch auf Krankengeld?
Ein Krankengeldanspruch hängt nicht allein davon ab, ob jemand Mitglied einer gesetzlichen Krankenkasse ist. Entscheidend ist unter anderem, mit welchem Leistungsanspruch die Person versichert ist.
Für regulär gesetzlich krankenversicherte Arbeitnehmer besteht in der Regel ein Krankengeldanspruch, wenn die weiteren gesetzlichen Voraussetzungen erfüllt sind. § 44 SGB V schließt jedoch bestimmte Versichertengruppen ausdrücklich aus. Dazu gehören beispielsweise Familienversicherte und prinzipiell auch Personen, die ausschließlich über die studentische Pflichtversicherung versichert sind.
Auch ein Minijob allein begründet keinen eigenen Krankengeldanspruch aus der Krankenversicherung. Ein bestehender Krankengeldanspruch kann sich allerdings aus einer anderen Versicherungssituation ergeben, etwa aus einer zusätzlichen versicherungspflichtigen Beschäftigung.
Hauptberuflich Selbstständige haben nicht automatisch Anspruch auf Krankengeld. Sie können ihren GKV-Schutz unter bestimmten Voraussetzungen mit Krankengeldanspruch ausgestalten. Beim gesetzlichen Anspruch für entsprechend versicherte Selbstständige beginnt das Krankengeld grundsätzlich ab der siebten Woche der Arbeitsunfähigkeit; besondere Krankengeld-Wahltarife können andere Bedingungen vorsehen.
Privat Krankenversicherte erhalten dagegen kein gesetzliches Krankengeld aus der GKV. Wer sich darüber hinaus gegen den dauerhaften Ausfall seiner Arbeitskraft absichern möchte, findet dazu weiterführende Informationen im Ratgeber zur Berufsunfähigkeitsversicherung. Ob bei längerer Arbeitsunfähigkeit eine Einkommensersatzleistung besteht, richtet sich dort nach dem jeweiligen privaten Versicherungsschutz.
Was passiert nach sechs Wochen Arbeitsunfähigkeit?
Arbeitnehmer haben bei unverschuldeter krankheitsbedingter Arbeitsunfähigkeit in der Regel Anspruch auf Entgeltfortzahlung durch den Arbeitgeber für bis zu sechs Wochen. Der gesetzliche Anspruch setzt allerdings prinzipiell voraus, dass das Arbeitsverhältnis bereits vier Wochen ununterbrochen bestanden hat.
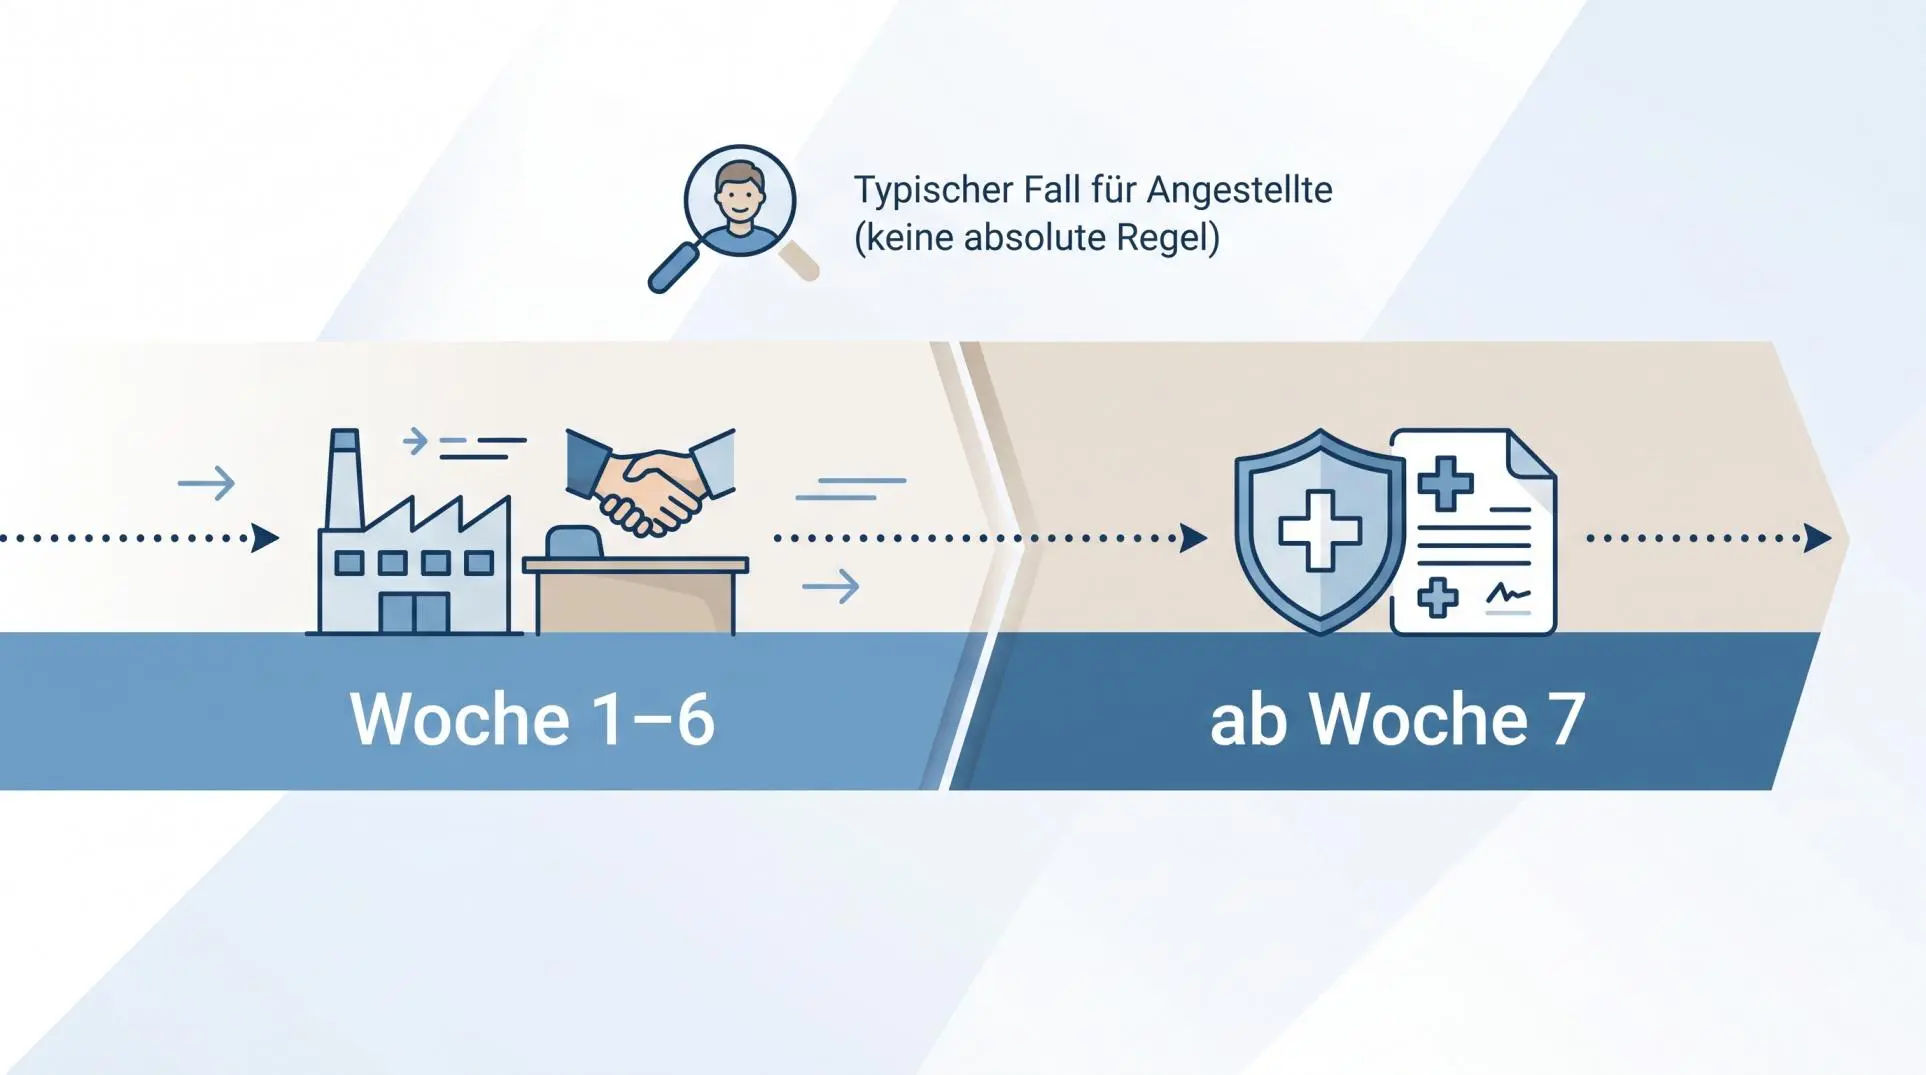
Bei einem typischen Arbeitnehmerfall bedeutet das:
zunächst Entgeltfortzahlung durch den Arbeitgeber,
danach bei fortbestehender Arbeitsunfähigkeit und erfüllten Voraussetzungen Krankengeld durch die Krankenkasse.
Die häufig verwendete Aussage „Krankengeld ab dem 43. Tag“ beschreibt damit einen typischen Fall, ist aber keine ausnahmslose Regel für jede versicherte Person.
Warum eine lückenlose Feststellung wichtig ist
Für den Krankengeldanspruch spielt die ärztliche Feststellung der Arbeitsunfähigkeit eine wichtige Rolle.
Bei einer fortbestehenden Arbeitsunfähigkeit wegen derselben Krankheit bleibt der Anspruch grundsätzlich erhalten, wenn die weitere Arbeitsunfähigkeit spätestens am nächsten Werktag nach dem zuletzt bescheinigten Ende ärztlich festgestellt wird. Samstage zählen bei dieser Regel nicht als Werktage. § 46 SGB V enthält darüber hinaus Sonderregelungen für bestimmte Fälle.
Die elektronische Übermittlung von Arbeitsunfähigkeitsdaten erleichtert zwar den Informationsfluss. Sie ersetzt aber nicht die Pflicht, auf einen durchgehenden Nachweis zu achten und gegebenenfalls erforderliche Angaben gegenüber der Krankenkasse zu machen.
Wie hoch ist das Krankengeld?
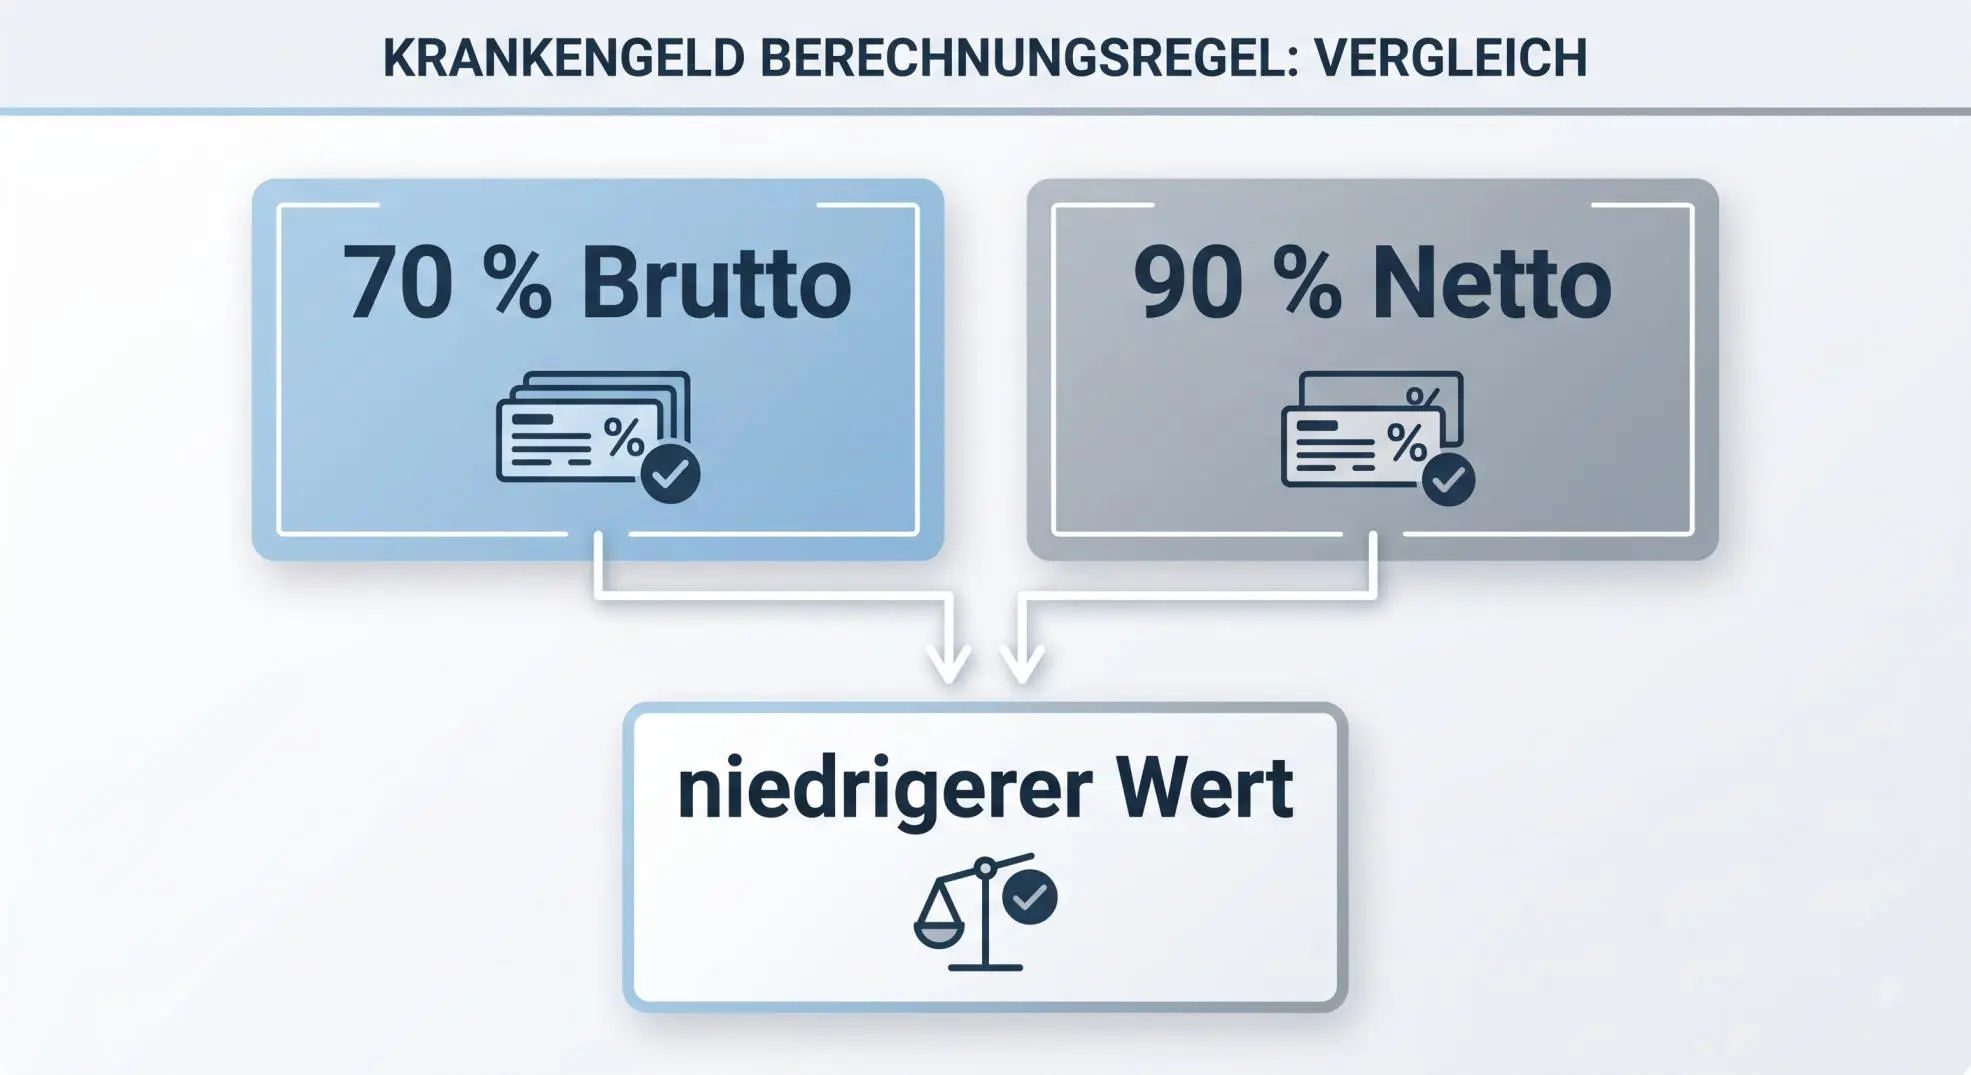
Für Arbeitnehmer enthält § 47 SGB V zwei zentrale Grenzen:
in der Regel 70 % des regelmäßigen beitragspflichtigen Arbeitsentgelts, des sogenannten Regelentgelts,
gleichzeitig prinzipiell höchstens 90 % des entsprechend berechneten Nettoarbeitsentgelts.
Maßgeblich ist der niedrigere Betrag. Zusätzlich enthält das Gesetz weitere Berechnungsregeln, insbesondere für Einmalzahlungen und besondere Beschäftigungssituationen.
Das bedeutet: Die Aussage „Krankengeld sind 70 % vom Brutto“ ist allein nicht ausreichend. Die 90-%-Netto-Grenze kann den Betrag zusätzlich begrenzen.
Welches Einkommen wird für die Berechnung verwendet?
Für Arbeitnehmer wird nicht pauschal der Durchschnitt der letzten drei Monate verwendet.
Nach § 47 Abs. 2 SGB V ist grundsätzlich der letzte vor Beginn der Arbeitsunfähigkeit abgerechnete Entgeltabrechnungszeitraum maßgeblich, mindestens jedoch die letzten abgerechneten vier Wochen. Einmalig gezahltes Arbeitsentgelt wird nach besonderen gesetzlichen Regeln berücksichtigt.
Damit können beispielsweise Weihnachts- oder Urlaubsgeld eine Rolle spielen, die Berechnung erfolgt aber nicht einfach durch Addition zum letzten Monatsgehalt.
Beitragsbemessungsgrenze und Höchstbetrag 2026
Im Jahr 2026 beträgt die Beitragsbemessungsgrenze der gesetzlichen Krankenversicherung 5.812,50 Euro pro Monat beziehungsweise 69.750 Euro pro Jahr. Einkommen oberhalb dieser Grenze wird für die entsprechende Beitrags- und Krankengeldberechnung nicht unbegrenzt berücksichtigt.
Bei einer vereinfachten monatlichen Betrachtung ergibt sich aus der 70-%-Grenze:
5.812,50 € ÷ 30 × 70 % = 135,63 € pro Kalendertag
Damit liegt die rechnerische Obergrenze aus der 70-%-Regel 2026 bei 135,63 Euro pro Kalendertag.
Das bedeutet jedoch nicht, dass jede Person mit einem Einkommen oberhalb der Beitragsbemessungsgrenze tatsächlich 135,63 Euro erhält. Die 90-%-Netto-Grenze kann zu einem niedrigeren Betrag führen.
Rechenbeispiel zur Krankengeldhöhe
Die folgenden Zahlen dienen lediglich dazu, das Grundprinzip zu zeigen. Die verbindliche Berechnung erfolgt durch die Krankenkasse.
Beispiel A
Beispiel B
Monatliches Brutto
3.200 €
6.500 €
Für vereinfachtes Beispiel berücksichtigtes Brutto
Der niedrigere Vergleichswert beträgt damit 64,50 Euro pro Kalendertag.
Beispiel B
Das tatsächliche Bruttogehalt von 6.500 Euro liegt oberhalb der Beitragsbemessungsgrenze 2026. Für die vereinfachte Darstellung wird deshalb maximal mit 5.812,50 Euro gerechnet.
70-%-Grenze: 5.812,50 € × 70 % ÷ 30 = 135,63 €
90-%-Netto-Grenze: 3.770 € × 90 % ÷ 30 = 113,10 €
Hier ist die 90-%-Netto-Grenze niedriger. Der Vergleichswert beträgt deshalb 113,10 Euro pro Kalendertag.
Die Beispiele vereinfachen die tatsächliche gesetzliche Berechnung. Insbesondere Einmalzahlungen oder besondere Beschäftigungsformen können das Ergebnis beeinflussen. § 47 SGB V enthält hierfür zusätzliche Regeln.
Für eine erste Einschätzung können Sie den Krankengeld-Rechner verwenden. Die verbindliche Höhe setzt jedoch die zuständige Krankenkasse fest.
Werden vom Krankengeld noch Beiträge abgezogen?
Der nach den Berechnungsregeln ermittelte Krankengeldbetrag entspricht nicht zwangsläufig dem Betrag, der letztlich auf dem Konto eingeht.
Während des Krankengeldbezugs können insbesondere Beiträge zur Renten-, Arbeitslosen- und Pflegeversicherung anfallen. Für Krankengeld selbst besteht in der gesetzlichen Krankenversicherung dagegen Beitragsfreiheit nach § 224 SGB V. Die genaue Höhe der Abzüge hängt von der jeweiligen Versicherungssituation ab.
Ein Krankengeld-Rechner kann daher zwischen einem rechnerischen Krankengeld und einem geschätzten Auszahlungsbetrag unterscheiden.
Wie lange wird Krankengeld gezahlt?
Bei Arbeitsunfähigkeit wegen derselben Krankheit besteht der Krankengeldanspruch in der Regel für längstens 78 Wochen innerhalb von drei Jahren, gerechnet vom Beginn der Arbeitsunfähigkeit an.
Bei Arbeitnehmern sind dabei auch Zeiten relevant, in denen der Krankengeldanspruch beispielsweise wegen fortgezahlten Arbeitsentgelts ruht. Solche Ruhenszeiten werden nach § 48 Abs. 3 SGB V prinzipiell bei der Leistungsdauer berücksichtigt. Deshalb zahlt die Krankenkasse in einem typischen Arbeitnehmerfall nach sechs Wochen Entgeltfortzahlung häufig nicht noch zusätzliche 78 Wochen Krankengeld.
Vereinfacht wird deshalb häufig von rund 72 Wochen tatsächlicher Krankengeldzahlung nach sechs Wochen Entgeltfortzahlung gesprochen. Der individuelle Zeitraum kann jedoch von der konkreten Vorgeschichte abhängen.
Verlängert eine weitere Krankheit die 78 Wochen?
Nicht automatisch.
Tritt während einer bereits bestehenden Arbeitsunfähigkeit eine weitere Krankheit hinzu, verlängert dies nach § 48 Abs. 1 SGB V die Leistungsdauer nicht.
Das ist ein wichtiger Unterschied zur Annahme, jede neue Diagnose würde automatisch eine neue 78-Wochen-Frist auslösen.
Besonderheiten bei unterschiedlichen Versichertengruppen
Selbstständige
Hauptberuflich Selbstständige haben in der GKV nicht automatisch Krankengeldanspruch. Mit entsprechender Wahlerklärung beziehungsweise einem passenden Tarif kann ein Anspruch bestehen. Beim gesetzlichen Krankengeldanspruch für entsprechend versicherte Selbstständige beginnt die Leistung grundsätzlich ab der siebten Woche; Krankengeld-Wahltarife können abweichende Leistungsbeginne vorsehen.
Bezieher von Arbeitslosengeld
Wer während des Bezugs von Arbeitslosengeld arbeitsunfähig wird, kann das Arbeitslosengeld in der Regel für bis zu sechs Wochen weiter erhalten. Bei anschließendem Krankengeld richtet sich dessen Höhe für die erfassten Versicherten prinzipiell nach dem zuletzt bezogenen Arbeitslosengeld.
Kurzarbeit
Bei Versicherten, die während des Bezugs von Kurzarbeitergeld arbeitsunfähig werden, wird Krankengeld nach § 47b SGB V nicht einfach auf Basis des während der Kurzarbeit reduzierten Auszahlungsbetrags berechnet. Maßgeblich ist grundsätzlich das regelmäßige Arbeitsentgelt, das zuletzt vor Eintritt des Arbeitsausfalls erzielt wurde.
Welche Angaben sind für eine eigene Berechnung wichtig?
Für eine realistische Einschätzung können insbesondere folgende Angaben erforderlich sein:
regelmäßiges Bruttoarbeitsentgelt,
Nettoarbeitsentgelt,
letzter abgerechneter Entgeltabrechnungszeitraum vor Beginn der Arbeitsunfähigkeit,
beitragspflichtige Einmalzahlungen,
Beginn der Arbeitsunfähigkeit,
Beginn und Ende einer Entgeltfortzahlung,
persönliche Angaben, die für Sozialversicherungsabzüge relevant sind.
Für eine überschlägige Berechnung kann der Krankengeld-Rechner hilfreich sein. Die Krankenkasse berücksichtigt bei ihrer verbindlichen Berechnung jedoch die gesetzlichen Detailregeln des jeweiligen Falls.
Häufige Fragen zum Krankengeld
Ist Krankengeld steuerfrei?
Gesetzliches Krankengeld ist in der Regel steuerfrei. Es gehört jedoch zu den Leistungen, die dem Progressionsvorbehalt unterliegen können. Dadurch kann das Krankengeld den Steuersatz beeinflussen, der auf andere steuerpflichtige Einkünfte angewendet wird.
Gibt es Krankengeld immer ab dem 43. Krankheitstag?
Nein. Der 43. Tag beschreibt den typischen Arbeitnehmerfall nach sechs Wochen Entgeltfortzahlung. Beginn und Ruhen des Krankengeldanspruchs hängen jedoch von der jeweiligen Versicherung und Beschäftigungssituation ab.
Bekommen Studierende Krankengeld?
Aus der studentischen Pflichtversicherung besteht prinzipiell kein Krankengeldanspruch. Ein Anspruch kann jedoch aus einer anderen Versicherungssituation entstehen, beispielsweise aus einer entsprechend versicherten Beschäftigung.
Bekommen Minijobber Krankengeld?
Der Minijob selbst begründet keinen eigenen Krankengeldanspruch aus der Krankenversicherung. Ob trotzdem ein Krankengeldanspruch besteht, hängt von einer eventuell zusätzlich bestehenden Versicherung ab.
Wird eine neue Krankheit während des Krankengeldbezugs mit weiteren 78 Wochen berücksichtigt?
Nicht wenn sie während einer bereits bestehenden Arbeitsunfähigkeit hinzutritt. In diesem Fall verlängert die weitere Krankheit die laufende maximale Leistungsdauer nicht.
Ist das Krankengeld genauso hoch wie das vorherige Nettogehalt?
Nein. Für Arbeitnehmer gilt grundsätzlich die 70-%-Regel des beitragspflichtigen Regelentgelts mit einer zusätzlichen Grenze von in der Regel 90 % des maßgeblichen Nettoarbeitsentgelts. Außerdem können Sozialversicherungsbeiträge vom Krankengeld abgehen.
Krankengeld Rechner 2026
Krankengeld anhand Ihrer Gehaltsdaten einfach schätzen.
Die Inhalte dieser Website dienen ausschließlich Informationszwecken und stellen keine Finanz-, Rechts- oder Anlageberatung dar. Bitte konsultieren Sie bei Bedarf einen zertifizierten Fachexperten.
Über den Autor
Kalana Sandeep
Redaktion FinanzDeutschland
Kalana Sandeep betreibt FinanzDeutschland und erstellt die Inhalte auf Grundlage öffentlich zugänglicher Informationen, Gesetzestexte und der jeweils angegebenen Quellen. Ziel ist es, Finanzthemen und Berechnungen verständlich aufzubereiten. Die Inhalte ersetzen keine individuelle Finanz-, Rechts- oder Steuerberatung.