
Kontonummer aus IBAN erkennen: Aufbau einer deutschen IBAN erklärt
Wer auf einem Kontoauszug oder in einer Banking-App nur die IBAN sieht, kann bei einer deutschen IBAN meist recht schnell erkennen, welcher Teil für die Bankleitzahl und welcher für die Kontonummer vorgesehen ist.
Entscheidend ist allerdings eine Einschränkung: Das einfache Stellen-Schema erklärt den Standardaufbau einer deutschen IBAN. Bei einzelnen Zahlungsdienstleistern können besondere IBAN-Regeln gelten. Wer die ursprüngliche, von der Bank geführte Kontonummer für einen wichtigen Vorgang benötigt, sollte deshalb im Zweifel die Kontodaten der Bank verwenden und sie nicht ausschließlich aus der IBAN rekonstruieren.
Wie ist eine deutsche IBAN aufgebaut?
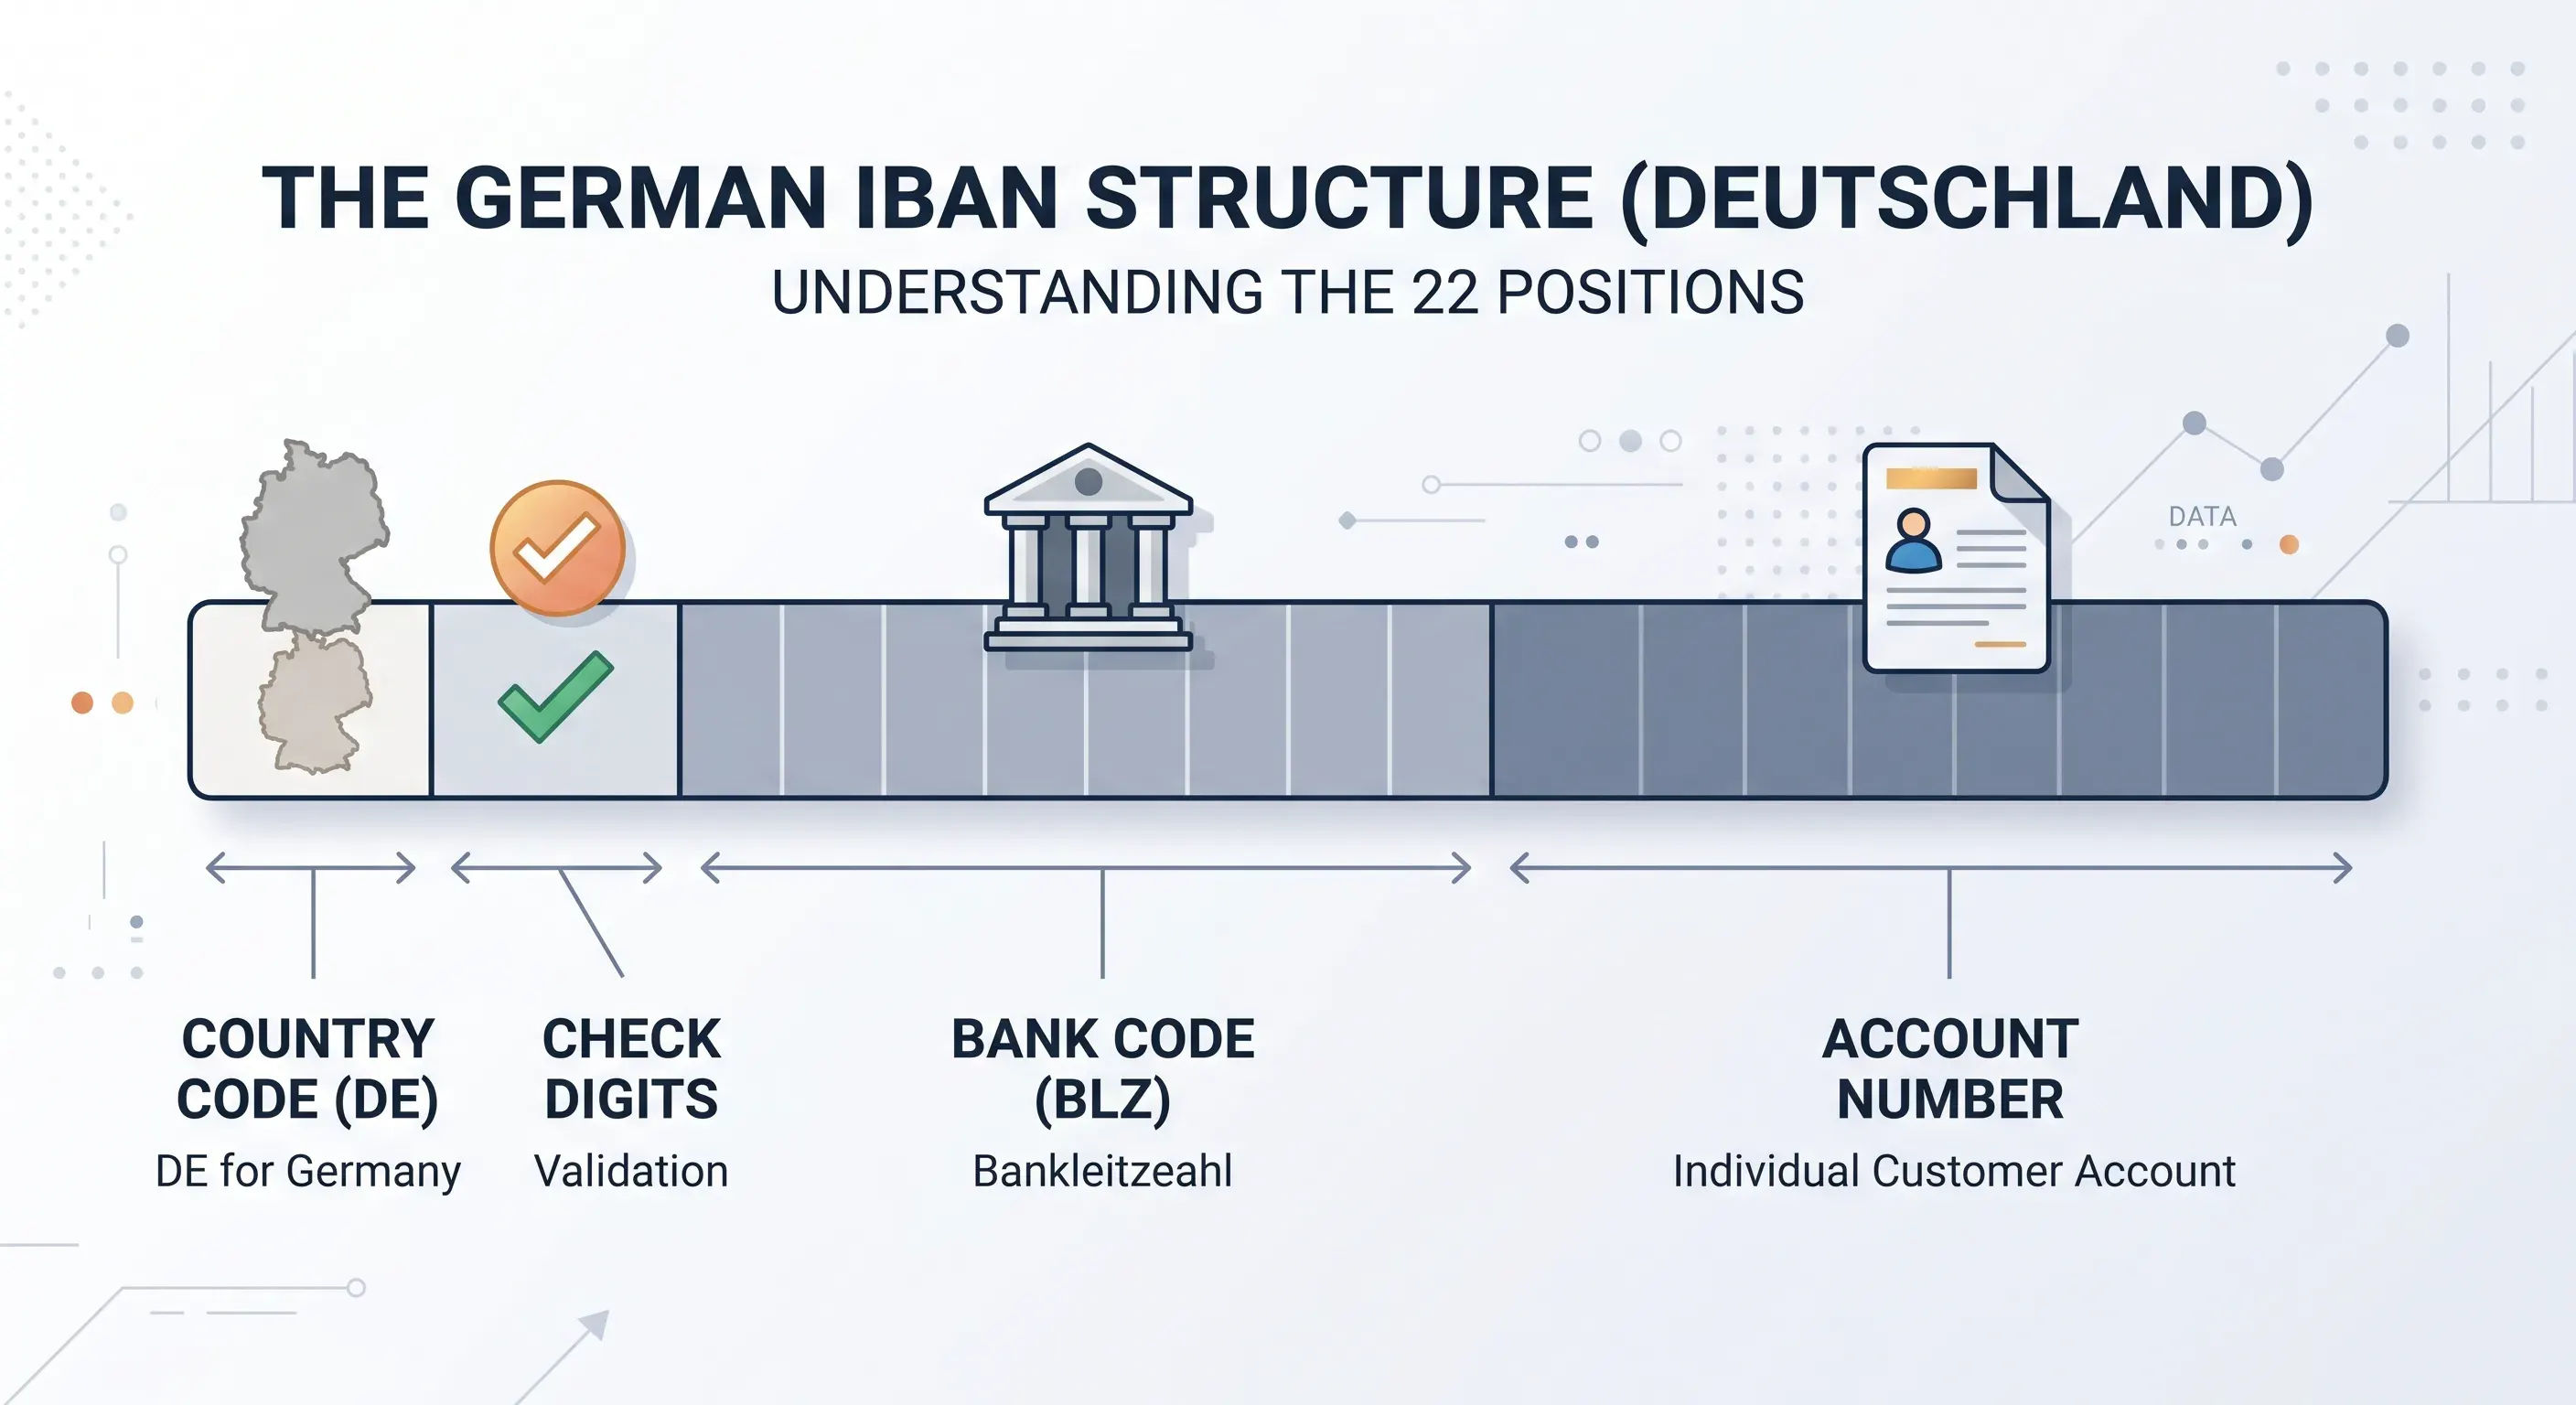
Eine deutsche IBAN besteht aus 22 Stellen. Nach dem Länderkennzeichen und der zweistelligen Prüfziffer folgen eine achtstellige Bankleitzahl sowie ein zehnstelliges Kontonummernfeld. Kürzere Kontonummern werden im Standardfall vorne mit Nullen auf zehn Stellen ergänzt.
Der grundlegende Aufbau lautet:
DE | Prüfziffer | Bankleitzahl | Kontonummernfeld
Genauer:
- Stellen 1–2: Länderkennzeichen „DE“
- Stellen 3–4: Prüfziffer
- Stellen 5–12: achtstellige Bankleitzahl
- Stellen 13–22: zehnstelliges Kontonummernfeld
Damit lässt sich eine deutsche IBAN zunächst in vier klar definierte Bereiche zerlegen.
| Position | Länge | Bestandteil |
|---|---|---|
| 1–2 | 2 Stellen | Länderkennzeichen DE |
| 3–4 | 2 Stellen | Prüfziffer |
| 5–12 | 8 Stellen | Bankleitzahl |
| 13–22 | 10 Stellen | Kontonummernfeld |
Dieses 22-stellige Schema gilt für deutsche IBANs. Die Struktur einer IBAN aus einem anderen Land kann anders aussehen.
Kontonummer aus einer deutschen IBAN erkennen
Beim Standardaufbau befindet sich das zehnstellige Kontonummernfeld an den Stellen 13 bis 22.
Als Beispiel kann folgende häufig zu Erklärungszwecken verwendete IBAN dienen:
DE89 3704 0044 0532 0130 00
Ohne Leerzeichen:
DE89370400440532013000
Die Aufteilung lautet:
- DE = Länderkennzeichen
- 89 = Prüfziffer
- 37040044 = Bankleitzahl
- 0532013000 = zehnstelliges Kontonummernfeld
Wenn Sie also bei einer deutschen IBAN nur das Kontonummernfeld erkennen möchten, betrachten Sie zunächst die letzten zehn Stellen.
Schritt für Schritt
- Leerzeichen entfernen:
AusDE89 3704 0044 0532 0130 00wirdDE89370400440532013000. - Die ersten vier Stellen abtrennen:
DE89enthält Länderkennzeichen und Prüfziffer. Übrig bleibt:370400440532013000. - Die nächsten acht Stellen bestimmen:
37040044– das ist das für die deutsche IBAN verwendete Bankleitzahlenfeld. - Die letzten zehn Stellen bestimmen:
0532013000– das ist das Kontonummernfeld der IBAN.
Wenn Sie umgekehrt aus den erforderlichen Kontodaten eine IBAN bestimmen möchten, können Sie dafür das Tool IBAN berechnen verwenden. Die Prüfziffer muss dabei nicht von Hand berechnet werden.
Bedeutet das Kontonummernfeld immer exakt die alte Kontonummer?
Nicht in jedem denkbaren Fall.
Für die Standard-IBAN-Regel besteht der deutsche nationale Teil aus Bankleitzahl und zehnstelligem Kontonummernfeld. Die Deutsche Bundesbank weist jedoch ausdrücklich darauf hin, dass bei einigen Zahlungsdienstleistern institutsindividuelle Besonderheiten bei der Umrechnung von Bankleitzahl und Kontonummer in eine IBAN existieren.
Dafür gibt es spezielle IBAN-Regeln, die von der Standardregel abweichen können. Eine solche Regel kann sogar für verschiedene Kontonummernbereiche unterschiedliche Vorgaben enthalten.
Für den Alltag bedeutet das:
Die letzten zehn Stellen zeigen bei einer deutschen IBAN das Kontonummernfeld innerhalb der IBAN. Daraus sollte aber nicht in jedem Sonderfall ungeprüft auf die ursprünglich verwendete Kontonummer geschlossen werden.
Benötigen Sie die Kontonummer beispielsweise für einen Vertrag, eine Datenmigration oder eine andere wichtige Zuordnung, verwenden Sie vorzugsweise die von Ihrer Bank bereitgestellten Kontodaten.
Warum stehen manchmal führende Nullen vor der Kontonummer?
Nicht jede traditionelle deutsche Kontonummer umfasst zehn Ziffern.
Für den Standardaufbau einer deutschen IBAN ist das Kontonummernfeld jedoch zehnstellig. Ist die zugrunde liegende Kontonummer kürzer, wird sie in der Regel vorne mit Nullen ergänzt. Die Bundesbank beschreibt genau dieses Vorgehen für den deutschen IBAN-Aufbau.
Angenommen, eine Kontonummer hätte in der bisherigen Darstellung neun Stellen:
532013000
Das zehnstellige Feld kann dann beispielsweise so erscheinen:
0532013000
Die führende Null ist in diesem Fall Teil der technischen Darstellung innerhalb der IBAN.
Deshalb kann eine Bank im Online-Banking eine kürzere Kontonummer anzeigen, während innerhalb der IBAN ein zehnstelliges Feld zu sehen ist.
Die führenden Nullen sollten beim Arbeiten mit der vollständigen IBAN selbstverständlich nicht entfernt werden.
Wo steht die Bankleitzahl in der IBAN?
Bei einer deutschen IBAN befinden sich die acht Stellen der Bankleitzahl an den Positionen 5 bis 12.
Beim Beispiel:
DE89 3704 0044 0532 0130 00
lautet das Bankleitzahlenfeld:
37040044
Die Bankleitzahl ist damit direkt nach Länderkennzeichen und Prüfziffer angeordnet.
Wichtig: Diese Positionsregel bezieht sich auf eine deutsche IBAN. Bei einer ausländischen IBAN dürfen Sie nicht einfach die Stellen 5 bis 12 als deutsche Bankleitzahl interpretieren.
Was bedeuten „DE“ und die Prüfziffer?
Die ersten beiden Stellen einer deutschen IBAN sind die Buchstaben:
DE
Sie kennzeichnen Deutschland als Land der IBAN. Die Staatsangehörigkeit oder der Wohnort des Kontoinhabers lässt sich daraus nicht ableiten.
Direkt danach folgt eine zweistellige Prüfziffer.
Sie dient dazu, die formale Plausibilität einer IBAN mathematisch zu kontrollieren. Dadurch können unter anderem bestimmte Eingabefehler erkannt werden. Die Bundesbank weist darauf hin, dass die individuelle zweistellige Prüfziffer beispielsweise Zahlendreher erkennen kann.
Eine erfolgreiche Prüfzifferkontrolle bedeutet aber nicht, dass damit automatisch alle Informationen einer Überweisung richtig sind.
Insbesondere bestätigt sie nicht:
- dass Sie tatsächlich an die gewünschte Person zahlen
- dass der eingegebene Empfängername stimmt
- dass ein Kauf oder eine Rechnung seriös ist
- dass die Zahlung wirtschaftlich sinnvoll ist
Die Prüfziffer ist eine technische Kontrolle der IBAN-Struktur und kein Betrugsschutz für den gesamten Zahlungsvorgang.
Prüfziffer und Empfängerprüfung sind nicht dasselbe
Seit 2025 spielt bei Euro-Überweisungen zusätzlich die Verification of Payee, also die Empfängerüberprüfung, eine wichtige Rolle.
Dabei wird vor der Zahlung geprüft, ob der angegebene Name des Zahlungsempfängers zu der angegebenen Kontokennung passt. Die Europäische Zentralbank beschreibt mögliche Ergebnisse beispielsweise als Übereinstimmung, nahezu Übereinstimmung oder keine Übereinstimmung. Die Prüfung gilt für die von der entsprechenden EU-Regelung erfassten normalen und Echtzeit-Euro-Überweisungen.
Das ist etwas anderes als die IBAN-Prüfziffer:
- IBAN-Prüfziffer: kontrolliert die technische Struktur der IBAN
- Empfängerüberprüfung: vergleicht Kontokennung und angegebenen Empfänger
Eine mathematisch gültige IBAN sagt also allein noch nicht, ob der Empfänger derjenige ist, an den Sie tatsächlich zahlen möchten.
Kann man die Kontonummer aus jeder internationalen IBAN gleich ablesen?
Nein.
IBANs folgen zwar einem internationalen Standard, der länderspezifische Teil ist jedoch nicht in jedem Land gleich aufgebaut.
Die deutsche Regel:
8 Stellen Bankleitzahl + 10 Stellen Kontonummernfeld
ist deshalb kein weltweites Schema.
Bei einer ausländischen IBAN können unter anderem folgende Punkte abweichen:
- Gesamtlänge der IBAN
- Länge des Bankcodes
- Position des Bankcodes
- Länge des Kontoteils
- zusätzliche nationale Identifikationsmerkmale
Wenn die IBAN nicht mit DE beginnt, sollten Sie deshalb nicht einfach die deutsche Positionsregel anwenden.
Was ist der Unterschied zwischen IBAN und BIC?
IBAN und BIC haben unterschiedliche Aufgaben.
IBAN
IBAN steht für International Bank Account Number. Sie dient dazu, ein Zahlungskonto standardisiert zu identifizieren. Bei einer deutschen IBAN enthält der nationale Teil unter anderem Bankleitzahl und Kontonummernfeld.
BIC
BIC steht für Business Identifier Code. Er dient der Identifikation des jeweiligen Zahlungsdienstleisters beziehungsweise der Bank im Zahlungsverkehr.
Vereinfacht:
- IBAN → Kontokennung
- BIC → Kennung des Zahlungsdienstleisters
Der BIC ist nicht als eigener sichtbarer Zeichenblock in der deutschen IBAN enthalten.
Kann man den BIC aus der IBAN ablesen?
Nicht so, wie sich bei einer deutschen Standard-IBAN das Bankleitzahlen- oder Kontonummernfeld anhand fester Positionen erkennen lässt.
Aus einer deutschen IBAN lässt sich zwar das achtstellige Bankleitzahlenfeld entnehmen. Anhand von Referenzdaten kann eine Bankleitzahl einem Zahlungsdienstleister zugeordnet und gegebenenfalls ein dazugehöriger BIC ermittelt werden.
Der BIC steht aber nicht direkt als Teilzeichenfolge in der IBAN.
Wenn Sie einen BIC wirklich benötigen, sollten Sie ihn daher aus einer verlässlichen Quelle übernehmen, beispielsweise:
- aus den von der Bank bereitgestellten Kontodaten
- aus dem Online-Banking
- von einem offiziellen Dokument des Zahlungsempfängers
- aus geeigneten Bank- beziehungsweise Zahlungsverkehrsdaten
Bloßes Abschneiden bestimmter Zeichen der IBAN ergibt keinen BIC.
Wann braucht man heute noch einen BIC?
Hier ist eine wichtige Unterscheidung notwendig.
Bei SEPA-Zahlungen innerhalb des Europäischen Wirtschaftsraums (EWR) gilt laut Deutscher Bundesbank prinzipiell das IBAN-only-Prinzip: Der Kunde kann die Zahlung mit der IBAN des Empfängers beauftragen, ohne zusätzlich dessen BIC anzugeben.
Das bedeutet jedoch nicht, dass für jede Zahlung im gesamten SEPA-Raum ausnahmslos nur die IBAN benötigt wird.
Die Bundesbank weist darauf hin, dass bei SEPA-Zahlungen in bestimmte weitere SEPA-Staaten und -Gebiete außerhalb des EWR – darunter etwa die Schweiz, Monaco, San Marino, Andorra, der Vatikanstaat und das Vereinigte Königreich – zusätzlich zur IBAN weiterhin der BIC anzugeben sein kann.
Bei Zahlungen außerhalb des SEPA-Raums lässt sich wiederum keine einfache weltweite Regel formulieren. Welche Angaben erforderlich sind, hängt unter anderem vom Zielland, dem Zahlungsdienstleister und dem jeweiligen Zahlungsweg ab. Ein BIC beziehungsweise SWIFT-Code kann dabei erforderlich sein; in anderen Ländern kommen zusätzliche nationale Bank- oder Kontokennungen hinzu.
Deshalb sollten Sie bei einer internationalen Zahlung außerhalb des üblichen SEPA-Verfahrens die konkreten Anforderungen Ihrer Bank prüfen.
Typische Fehler beim Ablesen einer IBAN
Die deutsche Positionsregel auf eine ausländische IBAN anwenden
Nur weil jede IBAN mit Länderkennzeichen und Prüfziffer beginnt, ist der restliche Aufbau nicht überall gleich. Die Stellen 5 bis 12 sind deshalb nur bei einer deutschen IBAN nach dem deutschen Schema das Bankleitzahlenfeld.
Führende Nullen entfernen
Beim vollständigen IBAN-Kontodatenfeld dürfen führende Nullen nicht einfach gestrichen werden. Wenn Sie lediglich die traditionelle Kontonummer benötigen, sollten Sie sich im Zweifel an der Anzeige Ihrer Bank orientieren.
Sonderregeln der Bank übersehen
Die Standardregel eignet sich gut, um den Aufbau zu verstehen. Einzelne Zahlungsdienstleister verwenden jedoch von der Standard-IBAN-Regel abweichende Umrechnungsvorschriften.
BIC direkt aus einem Teil der IBAN übernehmen
Der BIC befindet sich nicht als eigener Block innerhalb der IBAN.
Eine gültige Prüfziffer mit einem bestätigten Empfänger verwechseln
Eine technisch plausible IBAN ist nicht automatisch ein Beleg dafür, dass Name, Vertragspartner oder Zahlungszweck korrekt sind.
Kurzüberblick: Deutsche IBAN lesen
Bei einer deutschen IBAN können Sie sich für den Standardaufbau folgende Positionen merken:
| Stellen | Inhalt |
|---|---|
| 1–2 | DE |
| 3–4 | Prüfziffer |
| 5–12 | Bankleitzahlenfeld |
| 13–22 | Kontonummernfeld |
Damit lässt sich die Struktur schnell erkennen.
Für die bloße Erklärung einer deutschen IBAN ist diese Regel ausreichend. Sobald Sie jedoch eine ursprüngliche Kontonummer rekonstruieren, einen BIC bestimmen oder tatsächliche Zahlungsdaten weiterverwenden möchten, sollten mögliche institutsindividuelle Regeln berücksichtigt werden.
Häufig gestellte Fragen
Wo steht die Kontonummer in einer deutschen IBAN?
Beim deutschen Standardaufbau befindet sich das zehnstellige Kontonummernfeld an den Stellen 13 bis 22, also am Ende der IBAN. Kürzere Kontonummern werden grundsätzlich vorne mit Nullen ergänzt. Bei einzelnen Banken können jedoch besondere IBAN-Regeln gelten.
Wo steht die Bankleitzahl in der IBAN?
Bei einer deutschen IBAN steht das achtstellige Bankleitzahlenfeld an den Stellen 5 bis 12.
Warum hat meine Kontonummer in der IBAN führende Nullen?
Das deutsche Kontonummernfeld der Standard-IBAN umfasst zehn Stellen. Ist eine zugrunde liegende Kontonummer kürzer, wird sie in der Regel vorne mit Nullen aufgefüllt.
Kann ich aus einer IBAN den BIC erkennen?
Nicht direkt. Der BIC ist kein eigener Bestandteil, der einfach aus einer bestimmten Position der IBAN herausgelesen werden kann. Bei einer deutschen IBAN kann jedoch die enthaltene Bankleitzahl mithilfe geeigneter Referenzdaten zur Identifikation des Zahlungsdienstleisters genutzt werden.
Brauche ich bei einer Überweisung innerhalb Deutschlands einen BIC?
Für normale SEPA-Zahlungen innerhalb des EWR gilt IBAN-only. Bei einer inländischen deutschen SEPA-Überweisung muss der Kunde deshalb prinzipiell keinen BIC zusätzlich zur IBAN angeben.
Funktioniert das deutsche Schema bei jeder IBAN?
Nein. Länge und nationaler Aufbau unterscheiden sich je nach Land. Das Schema mit achtstelliger Bankleitzahl und zehnstelligem Kontonummernfeld gilt für deutsche IBANs.
Bedeutet eine gültige IBAN-Prüfziffer, dass der Empfänger korrekt ist?
Nein. Die Prüfziffer dient der technischen Plausibilitätskontrolle der IBAN. Die Prüfung, ob ein Empfängername zur Kontokennung passt, ist eine separate Funktion.
IBAN berechnen
Geben Sie Ihre Kontonummer und Bankleitzahl ein und berechnen Sie sofort Ihre vollständige deutsche IBAN.
Quellen und weiterführende Informationen
Wichtiger Hinweis (Haftungsausschluss)
Die Inhalte dieser Website dienen ausschließlich Informationszwecken und stellen keine Finanz-, Rechts- oder Anlageberatung dar. Bitte konsultieren Sie bei Bedarf einen zertifizierten Fachexperten.
Über den Autor
Kalana Sandeep
Redaktion FinanzDeutschland
Kalana Sandeep betreibt FinanzDeutschland und erstellt die Inhalte auf Grundlage öffentlich zugänglicher Informationen, Gesetzestexte und der jeweils angegebenen Quellen. Ziel ist es, Finanzthemen und Berechnungen verständlich aufzubereiten. Die Inhalte ersetzen keine individuelle Finanz-, Rechts- oder Steuerberatung.
Mehr über FinanzDeutschland und die redaktionelle Arbeitsweise →Weitere interessante Artikel
Kredite & Geld
Nominalzins und Effektivzins: Unterschied einfach erklärt
Was unterscheidet Nominalzins und Effektivzins? Erfahren Sie, welche Kosten die Zinssätze abbilden und welcher Wert beim Kreditvergleich hilft.
Kalana Sandeep•18. August 2026
5 Min.