
Nominalzins und Effektivzins: Unterschied einfach erklärt
Wer Kreditangebote vergleicht, begegnet häufig zwei Zinssätzen: dem Sollzins, der umgangssprachlich oft auch als Nominalzins bezeichnet wird, und dem effektiven Jahreszins.
Beide Werte beschreiben Kosten eines Kredits, aber nicht auf dieselbe Weise. Der Sollzins zeigt im Kern, zu welchem Zinssatz das tatsächlich in Anspruch genommene Darlehen verzinst wird. Der effektive Jahreszins berücksichtigt zusätzlich die nach den gesetzlichen Berechnungsregeln einzubeziehenden Kreditkosten und den zeitlichen Verlauf von Auszahlung und Rückzahlungen.
Für einen Kreditvergleich ist deshalb meist der effektive Jahreszins die wichtigere Kennzahl. Trotzdem sollte er nicht mit den gesamten denkbaren Kosten in jeder zukünftigen Situation verwechselt werden.
Nominalzins und Effektivzins: Der Unterschied auf einen Blick
Der wichtigste Unterschied lässt sich so zusammenfassen:
| Merkmal | Nominalzins / Sollzins | Effektiver Jahreszins |
|---|---|---|
| Reiner Kreditzins | Ja | Ja |
| Zahlungszeitpunkte berücksichtigt | Nicht als Gesamtkostenkennzahl | Ja |
| Bestimmte verpflichtende Nebenkosten | Nein | Je nach gesetzlichen Voraussetzungen ja |
| Aussage über jährliche Gesamtkosten nach PAngV | Nein | Ja |
| Für Kreditvergleich besonders hilfreich | Eingeschränkt | Ja |
Rechtlich ist heute vor allem der Begriff Sollzinssatz relevant. § 489 Abs. 5 BGB definiert ihn als den gebundenen oder veränderlichen periodischen Prozentsatz, der pro Jahr auf das in Anspruch genommene Darlehen angewendet wird.
„Nominalzins“ wird im allgemeinen Sprachgebrauch und auch in Verbraucherinformationen häufig für denselben Grundgedanken verwendet: den eigentlichen Kreditzins ohne die vollständige Effektivzinsberechnung.
Was ist der Nominalzins beziehungsweise Sollzins?
Der Sollzins bestimmt, wie das noch in Anspruch genommene Darlehen verzinst wird.
Ein stark vereinfachtes Beispiel:
Sie nehmen 10.000 Euro Kredit auf. Der vereinbarte Sollzins beträgt 4 % pro Jahr.
Wenn die gesamten 10.000 Euro ein vollständiges Jahr lang unverändert ausstehen würden, ergäbe sich rein rechnerisch:
10.000 € × 4 % = 400 €
Zinskosten für dieses Jahr.
Bei einem normalen Ratenkredit sinkt die Restschuld jedoch durch die laufenden Tilgungen. Deshalb werden die tatsächlichen Zinsen nicht einfach für jedes Jahr pauschal mit 4 % des ursprünglichen Kreditbetrags berechnet.
Der Sollzins allein sagt außerdem noch nicht, ob weitere nach der Preisangabenverordnung relevante Kreditkosten anfallen.
Was ist der effektive Jahreszins?
Der effektive Jahreszins ist eine standardisierte Kostenkennzahl für Verbraucherdarlehen.
Nach § 16 PAngV werden die Gesamtkosten des Verbraucherdarlehens als jährlicher Prozentsatz des Nettodarlehensbetrags angegeben. Für die Berechnung gilt eine gesetzlich vorgegebene mathematische Methode, bei der Auszahlungsbeträge und spätere Zahlungen zeitlich berücksichtigt werden.
Damit beantwortet der effektive Jahreszins eine andere Frage als der Sollzins:
Welche jährliche Kostenbelastung ergibt sich nach den vorgeschriebenen Berechnungsregeln aus diesem Kredit?
Er macht Angebote dadurch besser vergleichbar als ein Blick auf den reinen Sollzins.
Auch die Verbraucherzentrale empfiehlt beim Vergleich von Krediten, besonders auf den effektiven Jahreszins zu achten und vergleichbare Konditionen gegenüberzustellen.
Welche Kosten fließen in den effektiven Jahreszins ein?
Eine häufige Vereinfachung lautet, der Effektivzins enthalte „alle Kosten des Kredits“. Das ist zu pauschal.
Nach § 16 Abs. 3 PAngV sind die Zinsen und in der Regel die sonstigen Kosten einzubeziehen, die der Verbraucher im Zusammenhang mit dem Verbraucherdarlehensvertrag zu zahlen hat und die dem Kreditgeber bekannt sind. Das Gesetz nennt ausdrücklich bestimmte Kostenarten.
Dazu können beispielsweise gehören:
- die eigentlichen Kreditzinsen
- Kosten der Kreditvermittlung
- Kosten für ein spezielles Konto, wenn dessen Eröffnung oder Führung Voraussetzung für den Kredit beziehungsweise die vorgesehenen Konditionen ist
- bestimmte erforderliche Kosten einer Immobilienbewertung
Außerdem wirkt sich der genaue Zeitpunkt von Auszahlung, Raten und anderen relevanten Zahlungen mathematisch auf die Effektivzinsberechnung aus. Die Berechnungsmethode der PAngV basiert auf den Gegenwartswerten der Zahlungsströme.
Welche Kosten sind nicht automatisch enthalten?
§ 16 PAngV nennt auch Kosten, die nicht in die Gesamtkostenberechnung einzubeziehen sind.
Dazu gehören unter anderem:
- Kosten aufgrund einer Nichterfüllung vertraglicher Pflichten
- Kosten freiwilliger Versicherungen oder anderer Zusatzleistungen, wenn deren Abschluss keine Voraussetzung für die Kreditgewährung oder die angebotenen Konditionen ist
- bestimmte unabhängig vom Kredit anfallende Kosten beim Erwerb von Waren oder Dienstleistungen
- Notarkosten
- Gebühren für die Eintragung einer Eigentumsübertragung beziehungsweise eines grundstücksgleichen Rechts in das Grundbuch
Deshalb sollten Sie den effektiven Jahreszins nicht als Garantie verstehen, dass damit jede mögliche Ausgabe während der gesamten Beziehung zur Bank abgedeckt ist.
Wie werden Restschuldversicherungen behandelt?
Bei Restschuldversicherungen kommt es darauf an, ob die Versicherung freiwillig ist oder für den Kredit beziehungsweise für die angebotenen Konditionen verlangt wird.
Eine freiwillige Zusatzversicherung, die keine Voraussetzung für die Kreditvergabe ist, wird nach § 16 Abs. 4 PAngV prinzipiell nicht in die Gesamtkosten des effektiven Jahreszinses einbezogen.
Ist eine Zusatzleistung dagegen Voraussetzung dafür, dass der Kredit überhaupt oder zu den vorgesehenen Konditionen gewährt wird, gelten andere Anforderungen. Auch die Verbraucherzentrale weist darauf hin, dass die Kosten einer verlangten Restschuldversicherung bei der Effektivzinsbetrachtung relevant sein können.
Für einen fairen Vergleich sollten Sie deshalb nicht nur fragen:
„Wie hoch ist der Effektivzins?“
Sondern auch:
„Muss ich für dieses Angebot zusätzliche Produkte abschließen?“
Warum können Sollzins und Effektivzins unterschiedlich sein?
Mehrere Faktoren können dazu führen, dass beide Prozentsätze voneinander abweichen.
Zusätzliche einzubeziehende Kosten
Sind neben den Zinsen weitere nach § 16 PAngV einzubeziehende Kosten vorhanden, erhöht sich die wirtschaftliche Belastung gegenüber der Betrachtung des reinen Sollzinses.
Zeitpunkt der Zahlungen
Auch der Zeitpunkt von Auszahlung und Rückzahlung ist relevant. Die gesetzliche Effektivzinsformel stellt die Gegenwartswerte der Kreditauszahlungen den Gegenwartswerten von Tilgung, Zinsen und einzubeziehenden Kosten gegenüber.
Auszahlung unter dem Nennbetrag
Ein klassisches Beispiel ist ein Disagio beziehungsweise Auszahlungsabschlag. Sie erhalten dabei weniger Geld ausgezahlt, obwohl für die Rückzahlung eine höhere Darlehensgröße maßgeblich sein kann.
Vereinfachtes Beispiel: Warum ein Auszahlungsabschlag den Effektivzins erhöht
Angenommen wird bewusst ein stark vereinfachter Kredit mit nur einem Jahr Laufzeit und einer einzigen Zahlung am Jahresende:
- Darlehensnennbetrag: 10.000 €
- Sollzins: 4 %
- Disagio: 2 %
- tatsächliche Auszahlung: 9.800 €
- Rückzahlung nach einem Jahr: 10.400 €
Die Zinsen auf 10.000 Euro betragen:
10.000 € × 4 % = 400 €
Der Kreditnehmer hat jedoch tatsächlich nur 9.800 Euro erhalten. Seine Belastung gegenüber dem ausgezahlten Betrag beträgt:
10.400 € − 9.800 € = 600 €
Bei dieser bewusst vereinfachten Einjahresstruktur entspräche das:
600 € ÷ 9.800 € × 100 ≈ 6,12 %
Damit liegt die effektive Belastung deutlich über dem angegebenen Sollzins von 4 %.
Dieses Beispiel ist keine Berechnung für einen typischen Ratenkredit. Bei realen Krediten erfolgt die gesetzliche Effektivzinsberechnung nach der in der PAngV festgelegten Methode und berücksichtigt die konkreten Zahlungszeitpunkte. Das Beispiel zeigt lediglich, warum ein niedrigerer Auszahlungsbetrag die wirtschaftlichen Kreditkosten erhöhen kann.
Ist der Effektivzins immer höher als der Nominalzins?
Nein, daraus sollte keine starre mathematische Regel gemacht werden.
Bei vielen gewöhnlichen Kreditangeboten liegt der effektive Jahreszins oberhalb des Sollzinses, weil zusätzliche einbezogene Kosten oder die Zahlungsstruktur berücksichtigt werden.
Sind kaum zusätzliche Kosten vorhanden, können beide Werte sehr nahe beieinanderliegen.
Für die Bewertung eines konkreten Angebots ist deshalb der tatsächlich ausgewiesene effektive Jahreszins entscheidender als die Annahme, dass zwischen beiden Werten immer ein bestimmter Abstand bestehen müsse.
Welcher Zinssatz eignet sich besser zum Kreditvergleich?
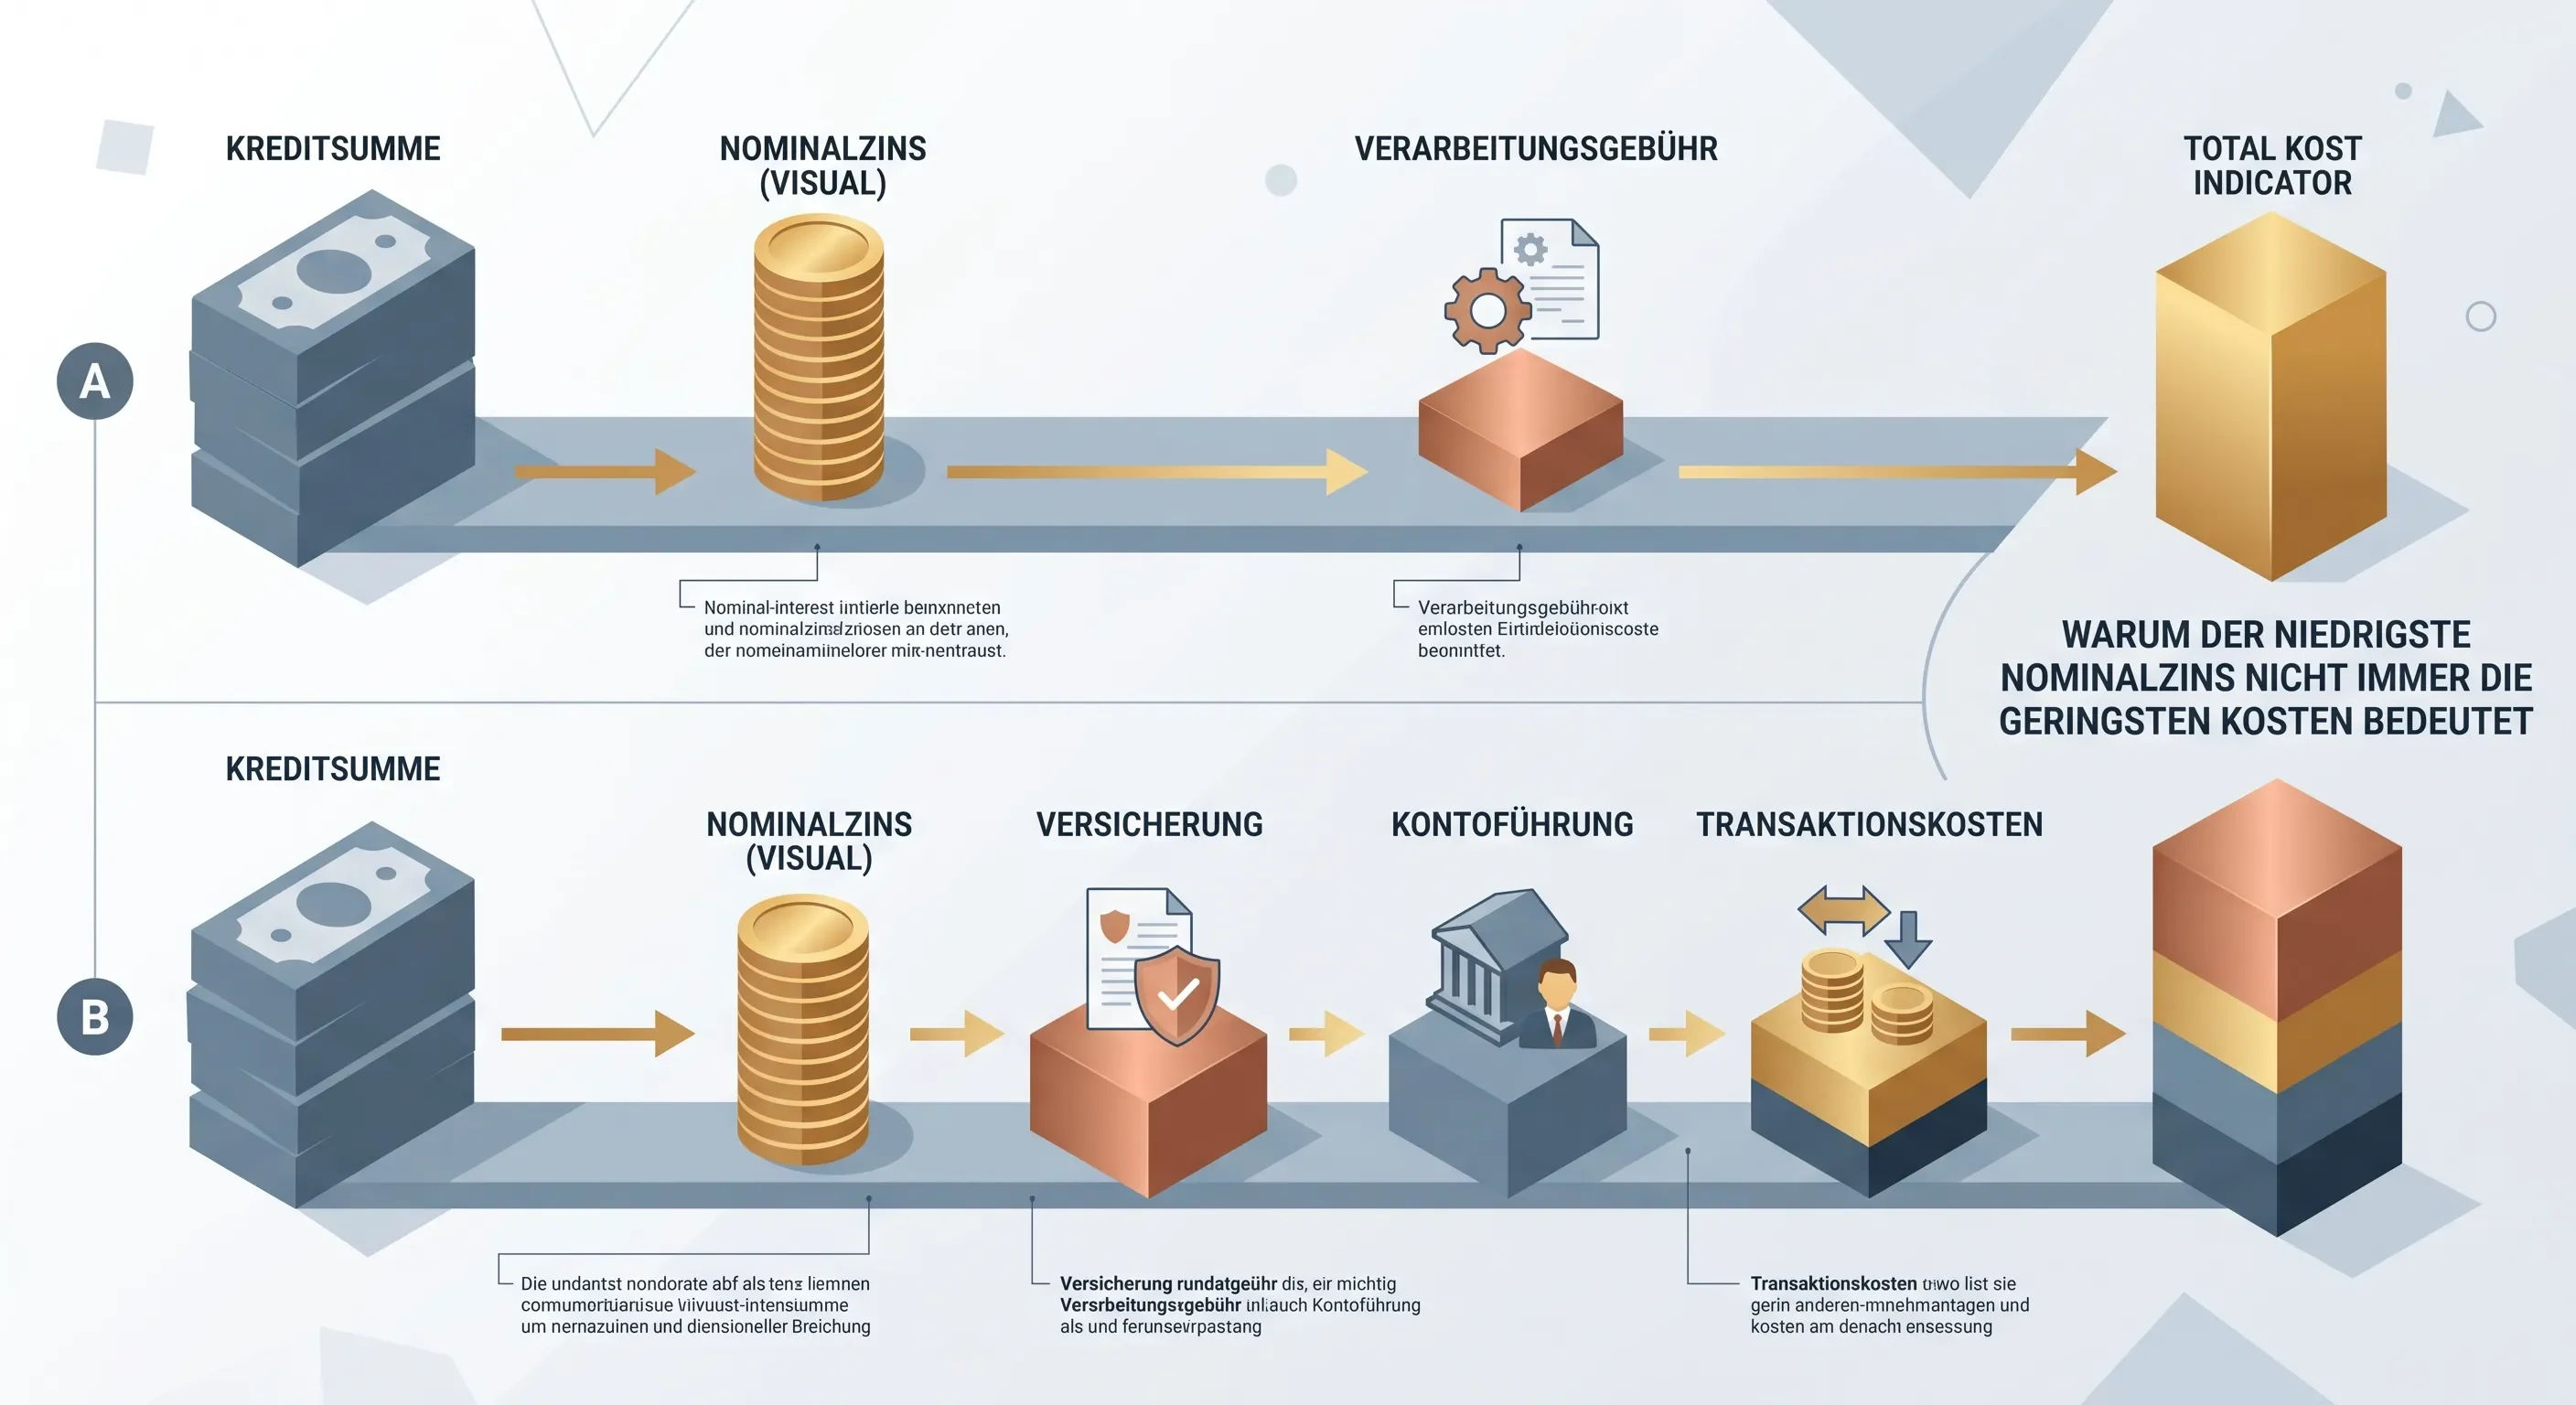
Für vergleichbare Verbraucherkredite ist grundsätzlich der effektive Jahreszins aussagekräftiger.
Die Verbraucherzentrale bezeichnet ihn als die relevante Größe beim Preisvergleich von Darlehen und weist zugleich darauf hin, dass insbesondere Kredite mit vergleichbaren Laufzeiten und Konditionen gegenübergestellt werden sollten.
Ein Vergleich könnte beispielsweise so aussehen:
| Angebot | Sollzins | Effektiver Jahreszins |
|---|---|---|
| Kredit A | 4,00 % | 4,18 % |
| Kredit B | 3,90 % | 4,31 % |
In diesem rein illustrativen Beispiel hat Kredit B den niedrigeren Sollzins, aber den höheren Effektivzins. Wer ausschließlich auf den Sollzins schaut, könnte deshalb zu einer anderen Einschätzung kommen als bei einem Vergleich der effektiven Jahreszinsen.
Die Werte in dieser Tabelle sind frei gewählte Beispielwerte und keine aktuellen Marktangebote.
Sollzins oder Nominalzins – ist das dasselbe?
Im heutigen deutschen Verbraucherdarlehensrecht ist Sollzinssatz der präzisere Begriff. Das BGB definiert den Sollzinssatz ausdrücklich.
Der Ausdruck „Nominalzins“ wird dagegen häufig im allgemeinen Sprachgebrauch verwendet, wenn der reine Kreditzins ohne die zusätzlichen Bestandteile der Effektivzinsberechnung gemeint ist. Auch BaFin-Verbraucherinformationen verwenden beim Immobilienkredit die Begriffe Soll- beziehungsweise Nominalzins nebeneinander.
Für Verbraucher lässt sich daher praktisch merken:
- Sollzins / Nominalzins: eigentlicher Zinssatz des Darlehens
- Effektiver Jahreszins: standardisierte jährliche Kostenkennzahl nach gesetzlichen Berechnungsregeln
Was passiert bei einem variablen Sollzins?
Bei einem variablen Kredit kann sich der Sollzins während der Laufzeit verändern.
Das bedeutet jedoch nicht, dass der bei Vertragsschluss angegebene effektive Jahreszins alle späteren Zinsentwicklungen bereits exakt vorhersagt.
Kann eine künftige Änderung eines Zinssatzes oder anderer einzubeziehender Kosten zum Berechnungszeitpunkt nicht zahlenmäßig bestimmt werden, sieht § 16 Abs. 5 PAngV bestimmte Annahmen für die Effektivzinsberechnung vor.
Der ausgewiesene effektive Jahreszins ist in einem solchen Fall daher eine gesetzlich standardisierte Berechnung auf Basis der zu diesem Zeitpunkt anzuwendenden Vorgaben – keine Garantie für die tatsächliche zukünftige Gesamtbelastung.
Was sagt der Effektivzins nicht aus?
Auch ein korrekt berechneter effektiver Jahreszins beantwortet nicht jede Frage rund um einen Kredit. Er zeigt beispielsweise nicht automatisch:
Wie flexibel der Kredit ist
Kostenfreie Sondertilgungen, Ratenpausen oder Möglichkeiten zur Änderung der monatlichen Rate können praktisch wichtig sein, obwohl sie sich nicht einfach aus dem Effektivzins ablesen lassen.
Was eine vorzeitige Ablösung konkret kosten würde
Wenn Sie planen, den Kredit möglicherweise früher zurückzuzahlen, sollten Sie zusätzlich die vertraglichen und gesetzlichen Bedingungen für eine vorzeitige Rückzahlung prüfen.
Wie hoch Ihre gesamte Euro-Belastung ist
Ein Prozentwert allein zeigt nicht unmittelbar, wie viele Euro Sie über die gesamte Laufzeit zahlen. Dafür sollten Sie zusätzlich betrachten:
- Nettodarlehensbetrag
- monatliche Rate
- Laufzeit
- Gesamtbetrag der Zahlungen
- mögliche Zusatzprodukte
Ob die Monatsrate zu Ihrem Budget passt
Ein Kredit kann im Vergleich einen günstigen effektiven Jahreszins haben und trotzdem eine monatliche Rate besitzen, die für Ihren Haushalt zu hoch ist. Besonders teuer kann ein überzogenes Girokonto werden – der Dispo-Rechner zeigt, welche Kosten dabei entstehen können.
Effektivzins bei Baufinanzierungen
Auch bei Immobilienkrediten begegnen Ihnen Sollzins und effektiver Jahreszins.
Das Grundprinzip bleibt gleich: Der Sollzins beschreibt die Verzinsung des Darlehens, während der effektive Jahreszins nach den vorgeschriebenen Regeln zusätzliche relevante Kosten und Zahlungsbedingungen berücksichtigt.
Bei einer Baufinanzierung sollten Sie den Effektivzins jedoch nicht isoliert betrachten. Relevant sind beispielsweise auch:
- Dauer der Sollzinsbindung
- anfängliche Tilgung
- monatliche Rate
- Restschuld am Ende der Zinsbindung
- Möglichkeiten für Sondertilgungen
- Bedingungen einer späteren Anschlussfinanzierung
Zwei Immobilienkredite mit ähnlichem Effektivzins können deshalb langfristig unterschiedliche finanzielle Folgen haben.
Kreditangebote sinnvoll vergleichen
Eine praktische Vorgehensweise besteht darin, mehrere Ebenen nacheinander zu prüfen.
- Gleichen Kreditbedarf vergleichen: Vergleichen Sie möglichst denselben Nettodarlehensbetrag.
- Laufzeiten berücksichtigen: Ein Kredit über drei Jahre ist nicht ohne Weiteres mit einem Kredit über sieben Jahre vergleichbar. Auch die Verbraucherzentrale weist darauf hin, bei Preisvergleichen auf vergleichbare Laufzeiten zu achten.
- Effektiven Jahreszins vergleichen: Bei vergleichbaren Grundbedingungen ist er die zentrale Kostenkennzahl.
- Gesamtbetrag betrachten: Prüfen Sie zusätzlich, wie viel Sie über die gesamte Laufzeit tatsächlich zurückzahlen sollen.
- Zusatzprodukte prüfen: Kontrollieren Sie, ob Versicherungen oder andere Leistungen angeboten oder für bestimmte Konditionen vorausgesetzt werden.
- Flexibilität bewerten: Sondertilgungen, vorzeitige Rückzahlung und mögliche Änderungen der Rate können für Ihre persönliche Planung relevant sein.
Checkliste: Sollzins und Effektivzins richtig einordnen
- Sollzins nicht mit den gesamten Kreditkosten verwechseln
- effektiven Jahreszins bei vergleichbaren Angeboten gegenüberstellen
- auf gleiche oder vergleichbare Laufzeiten achten
- Gesamtbetrag der Rückzahlungen prüfen
- verpflichtende Zusatzprodukte erkennen
- freiwillige Versicherungen separat bewerten
- bei variablem Zinssatz zukünftige Änderungen einkalkulieren
- Sondertilgungs- und Rückzahlungsbedingungen lesen
- nicht allein wegen einer niedrigen Monatsrate entscheiden
Häufig gestellte Fragen
Was ist der Unterschied zwischen Nominalzins und Effektivzins?
Der Nominalzins beziehungsweise Sollzins beschreibt den eigentlichen Zinssatz des Darlehens. Der effektive Jahreszins berücksichtigt zusätzlich die nach der PAngV einzubeziehenden Kosten und den zeitlichen Verlauf der relevanten Zahlungen.
Was ist wichtiger: Sollzins oder Effektivzins?
Für den Vergleich ähnlicher Kreditangebote ist der effektive Jahreszins in der Regel hilfreicher, weil er eine standardisierte Kostenkennzahl darstellt. Die übrigen Vertragsbedingungen sollten trotzdem zusätzlich geprüft werden.
Ist Nominalzins dasselbe wie Sollzins?
Im allgemeinen Verbrauchergebrauch werden beide Begriffe häufig für den eigentlichen Kreditzins verwendet. Der aktuelle gesetzliche Begriff im BGB lautet Sollzinssatz.
Sind Versicherungen immer im Effektivzins enthalten?
Nein. Freiwillige Versicherungen, die keine Voraussetzung für den Kredit oder die angebotenen Konditionen sind, gehören nach § 16 PAngV prinzipiell nicht zu den einzubeziehenden Gesamtkosten.
Ist der effektive Jahreszins immer höher als der Sollzins?
Nicht zwingend. Häufig liegt er höher oder sehr nahe am Sollzins. Entscheidend ist die konkrete, nach den gesetzlichen Vorgaben berechnete Angabe des jeweiligen Angebots.
Kann sich die tatsächliche Belastung bei einem variablen Kredit ändern?
Ja. Bei einem veränderlichen Sollzins können sich spätere Zinskosten verändern. Für bei der Effektivzinsberechnung noch nicht bestimmbare Änderungen legt die PAngV Berechnungsannahmen fest.
Enthält der Effektivzins wirklich alle Kosten?
Nein. Die PAngV bestimmt sowohl einzubeziehende als auch ausdrücklich nicht einzubeziehende Kosten. Deshalb sollten neben dem Effektivzins auch Vertrag, Zusatzprodukte, Gesamtbetrag und besondere Bedingungen geprüft werden.
Quellen und weiterführende Informationen
- Gesetze im Internet – § 16 Preisangabenverordnung (PAngV), Verbraucherdarlehen ↗
- Gesetze im Internet – Anlage zu § 16 PAngV, Berechnung des effektiven Jahreszinses ↗
- Gesetze im Internet – § 489 BGB, Definition des Sollzinssatzes ↗
- Gesetze im Internet – § 17 PAngV, Werbung für Verbraucherdarlehen ↗
- Verbraucherzentrale – Kredite und Darlehen: Auch beim Geldleihen lässt sich sparen ↗
Wichtiger Hinweis (Haftungsausschluss)
Die Inhalte dieser Website dienen ausschließlich Informationszwecken und stellen keine Finanz-, Rechts- oder Anlageberatung dar. Bitte konsultieren Sie bei Bedarf einen zertifizierten Fachexperten.
Über den Autor
Kalana Sandeep
Redaktion FinanzDeutschland
Kalana Sandeep betreibt FinanzDeutschland und erstellt die Inhalte auf Grundlage öffentlich zugänglicher Informationen, Gesetzestexte und der jeweils angegebenen Quellen. Ziel ist es, Finanzthemen und Berechnungen verständlich aufzubereiten. Die Inhalte ersetzen keine individuelle Finanz-, Rechts- oder Steuerberatung.
Mehr über FinanzDeutschland und die redaktionelle Arbeitsweise →Weitere interessante Artikel
Kredite & Geld
Kontonummer aus IBAN erkennen: Aufbau einer deutschen IBAN erklärt
Wo stehen Kontonummer und Bankleitzahl in einer deutschen IBAN? Aufbau, Stellen und Beispiele verständlich erklärt.
Kalana Sandeep•18. August 2026
9 Min.