
Notgroschen: Wie hoch sollte die finanzielle Reserve sein?
Eine kaputte Waschmaschine, eine unerwartete Autoreparatur oder ein vorübergehender Einkommensrückgang kann schnell mehrere hundert oder sogar mehrere tausend Euro kosten. Wer dafür keine Reserve hat, muss unter Umständen auf den Dispokredit, eine Kreditkarte oder einen Ratenkredit zurückgreifen.
Ein Notgroschen soll genau solche Situationen abfedern. Die entscheidende Frage lautet deshalb nicht nur: Wie hoch sollte der Notgroschen sein? Sinnvoller ist zu überlegen, welche ungeplanten Kosten Ihr Haushalt tatsächlich tragen können muss und wie lange Sie einen finanziellen Engpass überbrücken möchten.
Was ist ein Notgroschen?
Ein Notgroschen ist eine kurzfristig verfügbare finanzielle Reserve für Ausgaben, die unerwartet auftreten und sich nicht ohne Weiteres verschieben lassen.
Dazu können beispielsweise gehören:
- eine dringend notwendige Reparatur am Auto
- der unerwartete Ausfall eines wichtigen Haushaltsgeräts
- eine größere Nachzahlung
- kurzfristig notwendige Ausgaben für Wohnung oder Haushalt
- ein vorübergehender Einkommensausfall
Von normalen Sparzielen sollte die Reserve getrennt betrachtet werden. Ein Urlaub, neue Möbel oder ein planbarer Autokauf sind keine Notfälle. Für solche Ausgaben ist ein separates Sparziel sinnvoll.
Auch für langfristigen Vermögensaufbau ist der Notgroschen nicht gedacht. Bei ihm stehen Verfügbarkeit und Stabilität im Vordergrund.
Wie hoch sollte der Notgroschen sein?
Eine allgemein gültige Summe gibt es nicht.
Die Verbraucherzentrale Schleswig-Holstein nennt als praktische Orientierung einen Puffer von zwei bis drei Monatsgehältern für unerwartete Ausgaben. Das ist eine hilfreiche Faustregel, aber keine gesetzliche Vorgabe und kein Betrag, der automatisch für jeden Haushalt passt.
Ob zwei Monatsgehälter ausreichend sind oder eine größere Reserve sinnvoll ist, hängt unter anderem davon ab:
- wie hoch Ihre notwendigen monatlichen Ausgaben sind
- wie sicher und regelmäßig Ihr Einkommen ist
- ob ein oder mehrere Einkommen zum Haushalt gehören
- wie viele Personen finanziell vom Haushalt abhängig sind
- ob Sie Auto oder Wohneigentum mit potenziell größeren Reparaturkosten haben
- welche Versicherungen und sonstigen Absicherungen bestehen
- wie schnell Sie Ihre laufenden Kosten bei einem Engpass reduzieren könnten
Deshalb ist es sinnvoll, die Monatsgehälter-Regel nur als ersten Orientierungspunkt zu verwenden.
Monatsgehalt oder monatliche Ausgaben: Woran sollten Sie sich orientieren?
Zwei Menschen mit demselben Nettoeinkommen können einen völlig unterschiedlichen Reservebedarf haben.
Person A verdient beispielsweise 3.000 Euro netto und benötigt monatlich 1.500 Euro für notwendige Ausgaben. Person B verdient ebenfalls 3.000 Euro, hat aber notwendige Ausgaben von 2.500 Euro.
Drei Monatsgehälter wären bei beiden Personen 9.000 Euro. Gemessen an den tatsächlich notwendigen Ausgaben reicht dieser Betrag jedoch unterschiedlich lange.
Für eine individuellere Einschätzung können Sie daher zusätzlich berechnen, wie viele Monate Ihrer notwendigen Haushaltsausgaben die Reserve abdecken soll.
Dazu gehören vor allem Ausgaben, die auch bei einem Einkommensausfall weiterlaufen oder kurzfristig kaum vermeidbar sind, beispielsweise:
- Miete oder Finanzierungskosten
- Energie und Nebenkosten
- Lebensmittel
- notwendige Versicherungen
- Kredit- und Leasingraten
- Mobilität
- Telefon und Internet
- notwendige Ausgaben für Kinder
- sonstige feste Verpflichtungen
Bei der eigenen Haushaltsrechnung sollten auch Ausgaben berücksichtigt werden, die nur jährlich oder unregelmäßig anfallen.
Notgroschen berechnen: Ein einfaches Vorgehen
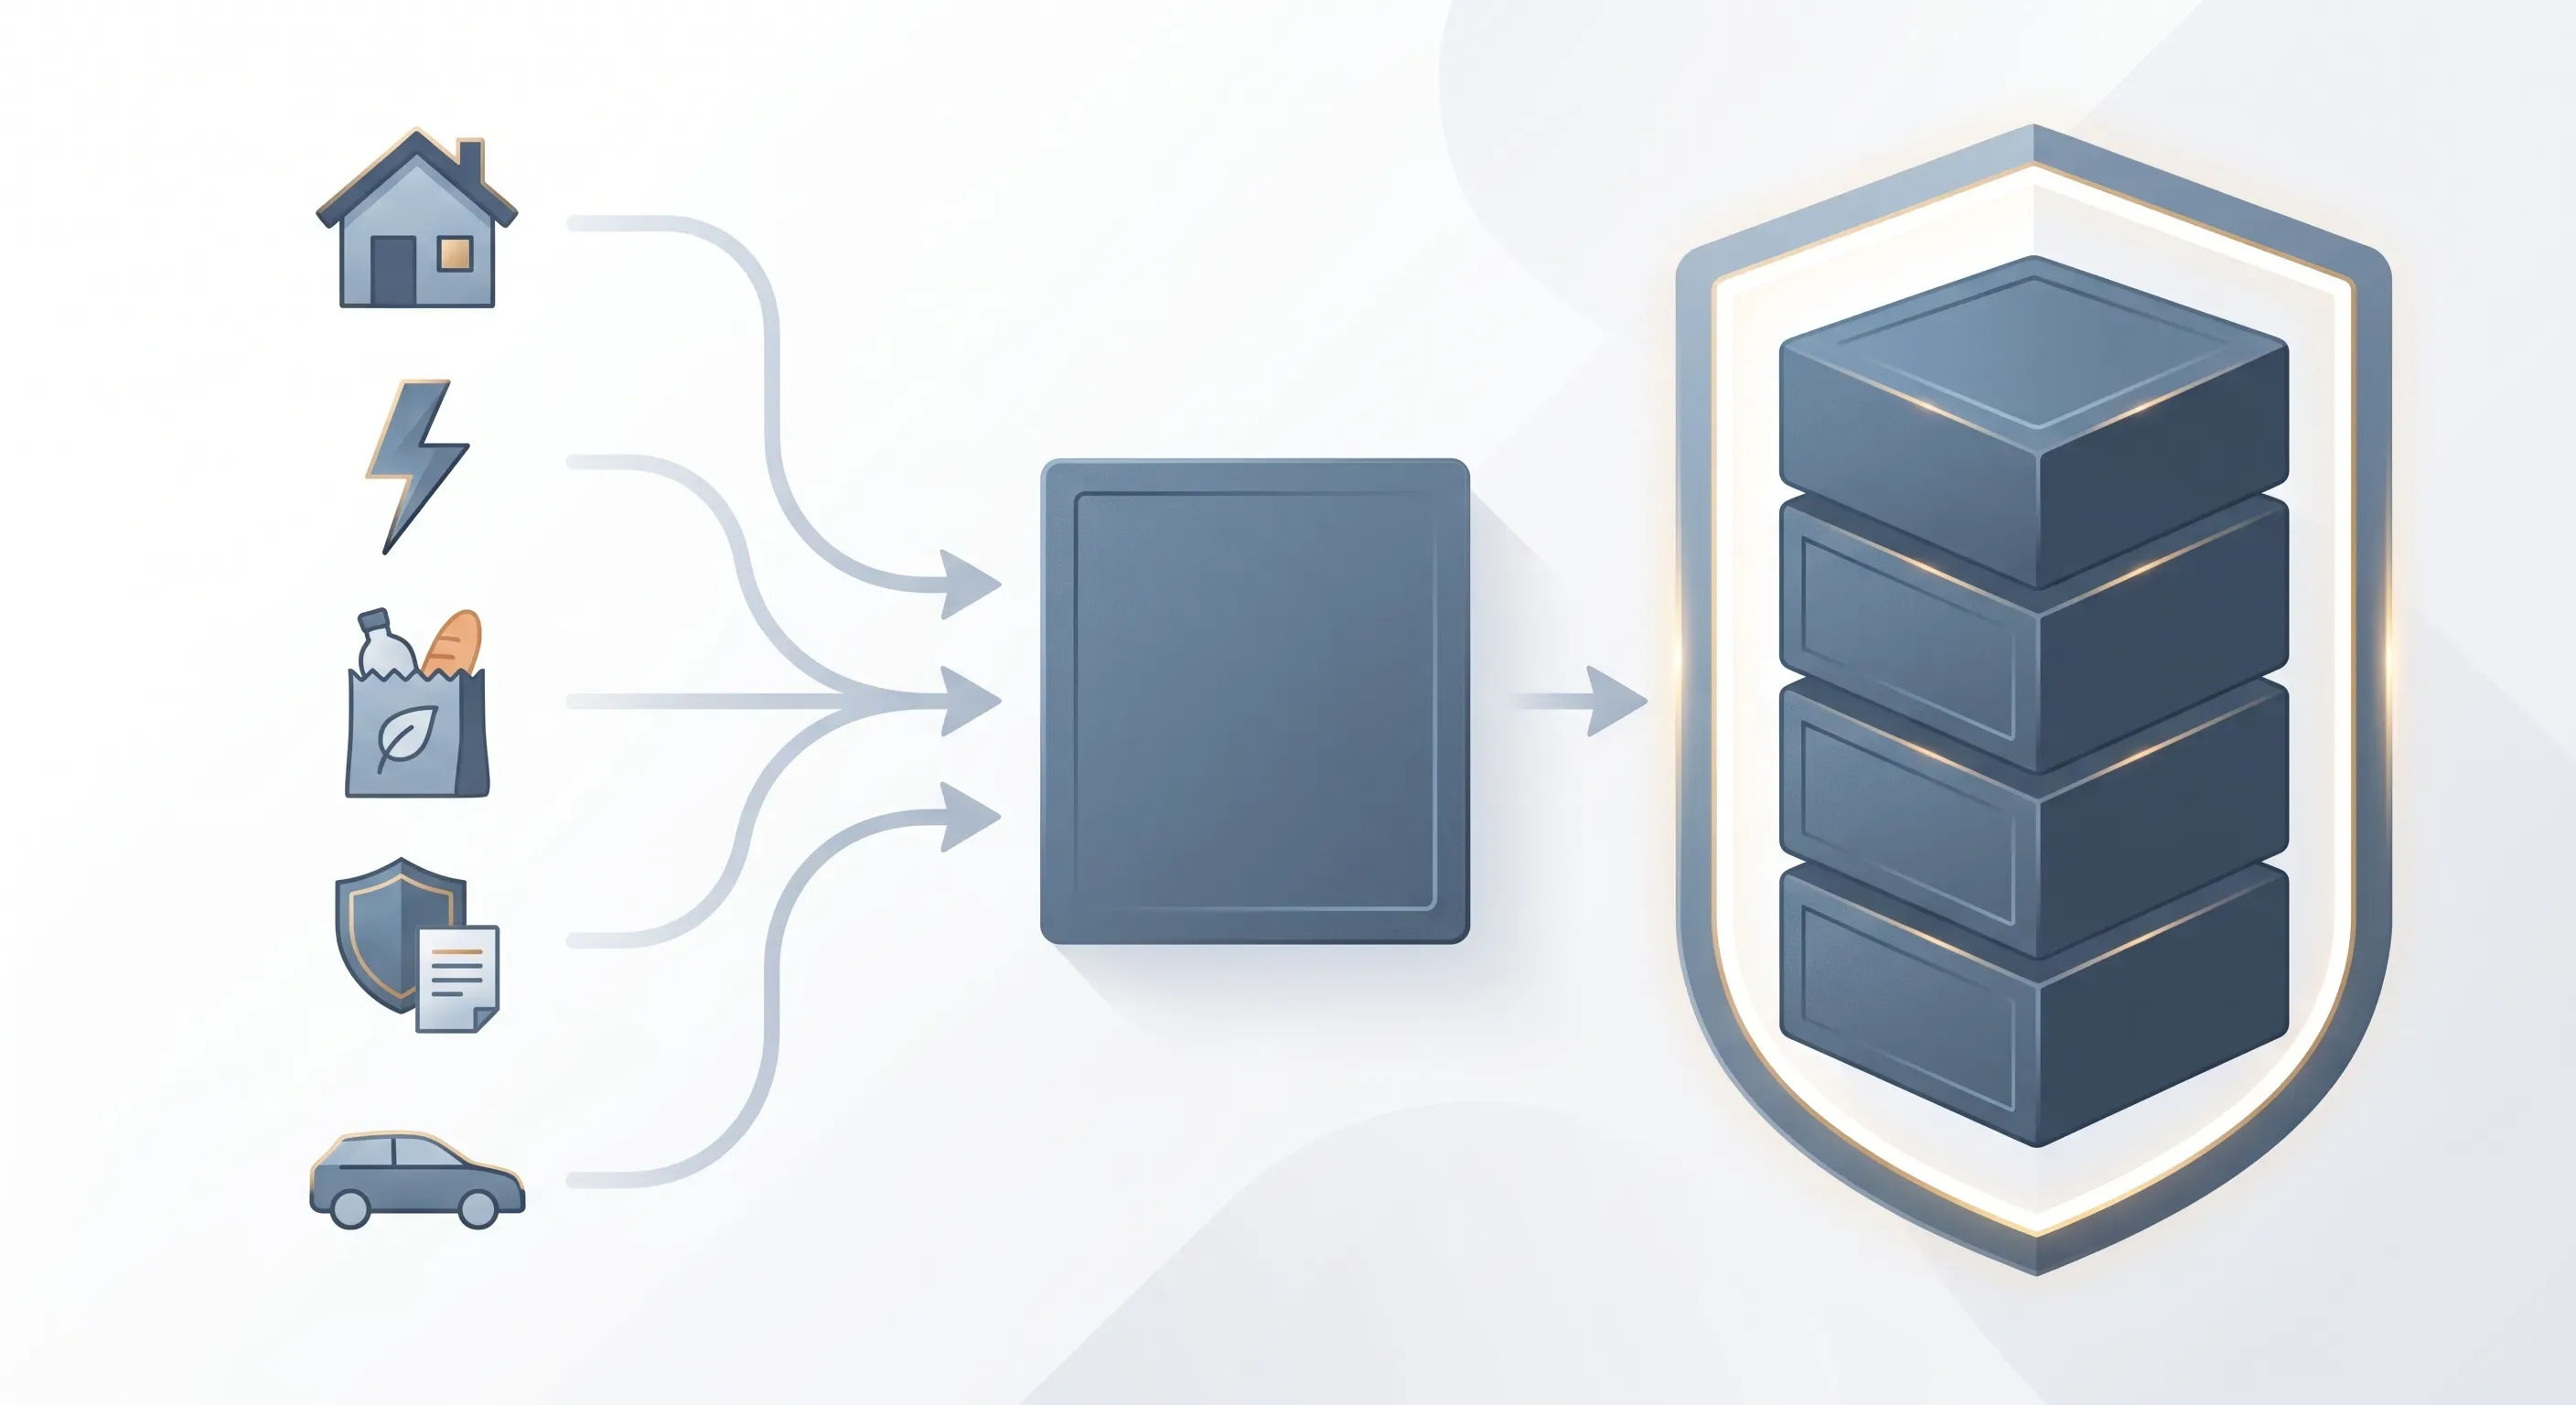
Eine mögliche Methode besteht darin, zunächst Ihre notwendigen monatlichen Ausgaben zu ermitteln und anschließend einen persönlichen Überbrückungszeitraum festzulegen.
Schritt 1: Notwendige monatliche Ausgaben erfassen
Listen Sie alle Kosten auf, die auch bei einem finanziellen Engpass weiterbezahlt werden müssen. Nicht jede heutige Ausgabe muss dabei zwingend angesetzt werden. Freizeitkäufe oder andere kurzfristig verzichtbare Kosten können gegebenenfalls reduziert werden.
Schritt 2: Gewünschten Puffer festlegen
Überlegen Sie anschließend, wie viele Monate Ihre Reserve im Ernstfall überbrücken können soll. Dabei gibt es keinen vorgeschriebenen richtigen Wert. Eine Person mit sehr stabilem Einkommen und niedrigen Fixkosten kann zu einer anderen Einschätzung kommen als jemand mit schwankenden Einnahmen und hohen laufenden Verpflichtungen.
Schritt 3: Zielbetrag berechnen
Eine einfache Orientierung lautet:
Notwendige monatliche Ausgaben × gewünschte Anzahl der Monate = Zielreserve
Rechenbeispiel
Eine Familie hat notwendige monatliche Ausgaben von 2.400 Euro und möchte eine Reserve vorhalten, die rechnerisch vier Monate dieser Ausgaben abdecken könnte.
2.400 € × 4 = 9.600 €
Der Zielwert läge in diesem illustrativen Beispiel bei 9.600 Euro.
Das ist keine Empfehlung dafür, dass jeder vergleichbare Haushalt genau vier Monate oder genau 9.600 Euro zurücklegen sollte. Die Rechnung zeigt lediglich, wie sich aus dem persönlichen Sicherheitsbedarf ein eigener Zielbetrag ableiten lässt.
Welche Faktoren sprechen für einen größeren Notgroschen?
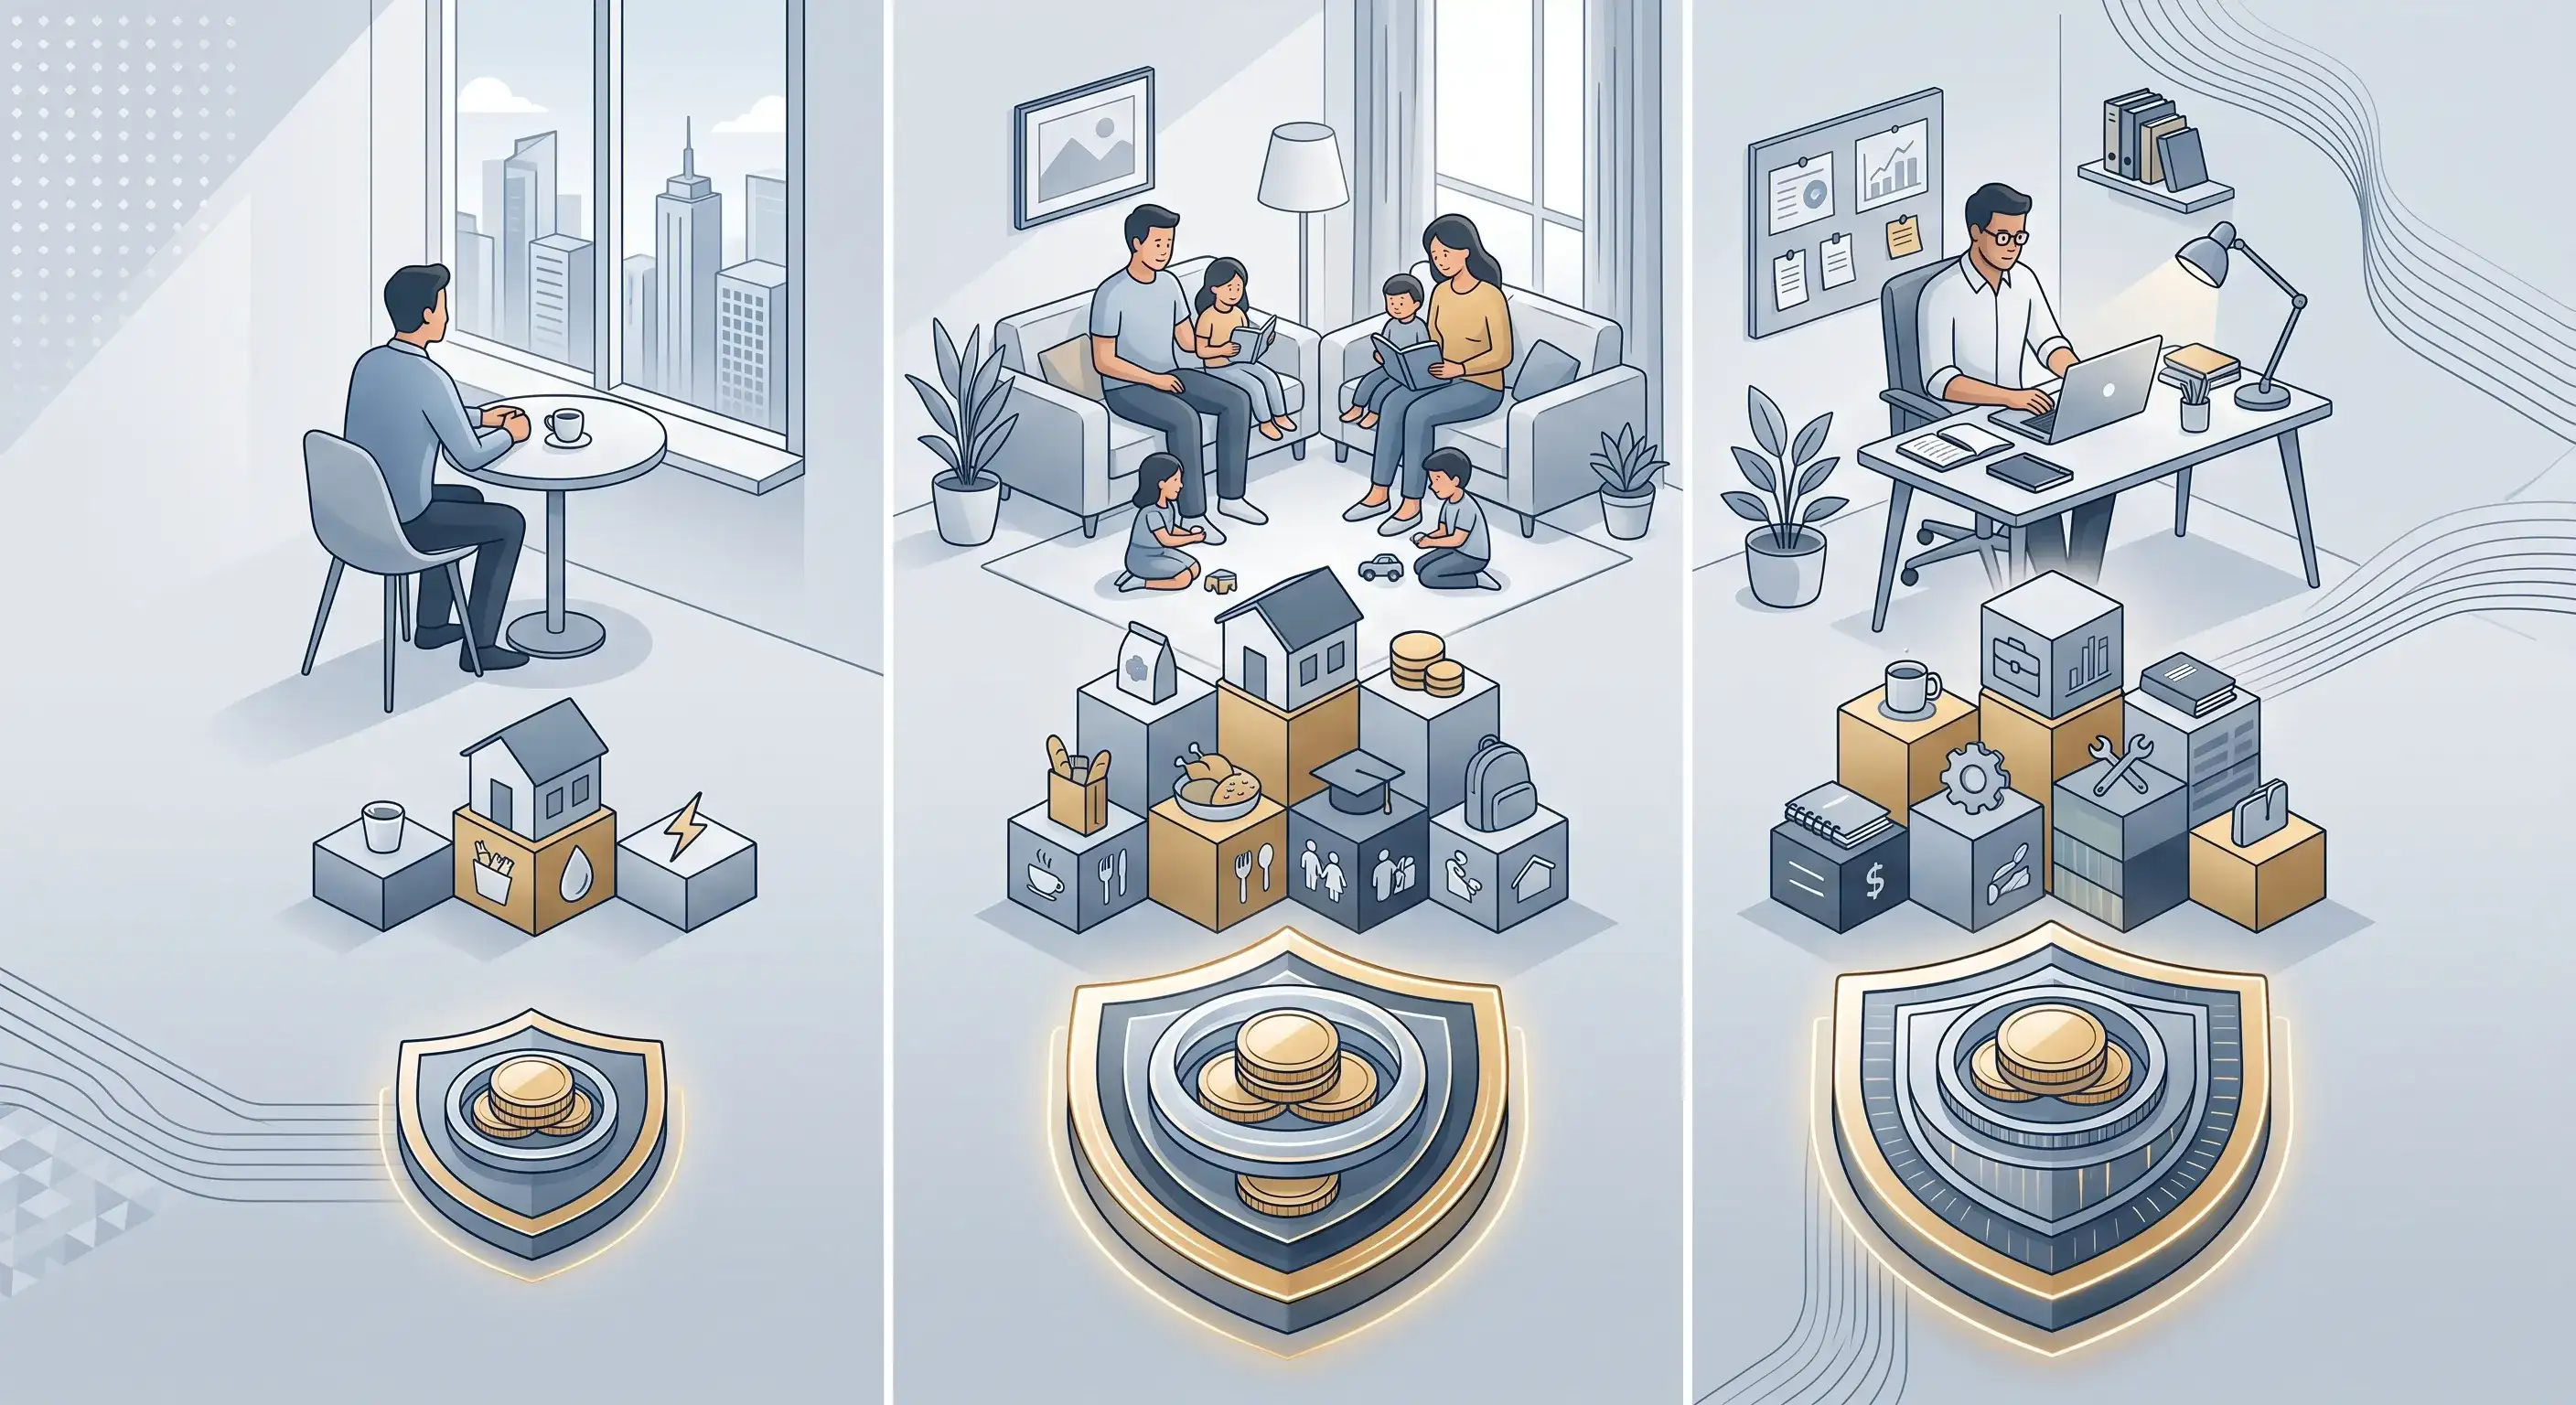
Statt Singles, Familien oder Selbstständigen starre Beträge zuzuordnen, ist es sinnvoller, auf die konkrete finanzielle Situation zu schauen.
| Situation | Warum eine größere Reserve sich lohnen kann |
|---|---|
| Nur ein Haushaltseinkommen | Ein Ausfall betrifft einen großen Teil oder das gesamte Haushaltseinkommen |
| Schwankendes Einkommen | Monatliche Einnahmen sind weniger vorhersehbar |
| Hohe unvermeidbare Fixkosten | Ausgaben lassen sich bei einem Engpass nur begrenzt reduzieren |
| Kinder oder andere finanziell abhängige Personen | Mehr notwendige Haushaltsausgaben müssen gedeckt werden |
| Auto für den Arbeitsweg erforderlich | Unerwartete Reparaturen können kurzfristig notwendig werden |
| Wohneigentum | Bestimmte Reparatur- und Instandhaltungskosten müssen selbst getragen werden |
| Geringe sonstige Absicherung | Weniger andere finanzielle Puffer stehen zur Verfügung |
Umgekehrt kann ein Haushalt mit mehreren stabilen Einkommen, niedrigen notwendigen Ausgaben und wenigen finanziellen Verpflichtungen den eigenen Bedarf anders einschätzen.
Was gilt für Selbstständige?
Bei Selbstständigen und Freiberuflern kann eine größere Liquiditätsreserve besonders relevant sein, wenn Einnahmen stark schwanken oder einzelne Auftraggeber einen großen Anteil des Umsatzes ausmachen.
Dabei sollte jedoch nicht pauschal angenommen werden, dass Selbstständige in der Regel keinerlei Absicherung bei Arbeitslosigkeit haben. Unter bestimmten Voraussetzungen können sie sich auf Antrag freiwillig in der Arbeitslosenversicherung weiterversichern. Die konkreten Voraussetzungen erläutert die Bundesagentur für Arbeit.
Außerdem ist es sinnvoll, private Notfallreserven und betriebliche Liquidität getrennt zu planen. Eine Rücklage für private Lebenshaltungskosten erfüllt einen anderen Zweck als Geld, das beispielsweise für betriebliche Rechnungen, Steuern oder laufende Geschäftskosten benötigt wird.
Wo sollte der Notgroschen liegen?
Ein Notgroschen muss im entscheidenden Moment verfügbar sein. Deshalb eignet sich eine Anlageform mit starken Wertschwankungen für diesen Zweck nur eingeschränkt.
Wenn beispielsweise Aktien oder andere Wertpapiere gerade deutlich im Minus stehen, wäre es ungünstig, sie ausgerechnet wegen einer ungeplanten Rechnung verkaufen zu müssen.
Ein separates Tagesgeldkonto kann deshalb für die Reserve praktisch sein. Laut BaFin ist Tagesgeld eine flexible Geldanlage ohne feste Laufzeit; das Guthaben bleibt jederzeit verfügbar.
Die Trennung vom normalen Girokonto hat zusätzlich einen praktischen Vorteil: Geld, das nicht ständig zusammen mit dem verfügbaren Alltagsbudget angezeigt wird, lässt sich leichter als echte Reserve behandeln.
Die Höhe des Tagesgeldzinses sollte trotzdem nicht das einzige Entscheidungskriterium sein. Beim Notgroschen ist die kurzfristige Verfügbarkeit wichtiger als die Maximierung einer möglichen Rendite.
Wie sicher ist Geld auf einem Tagesgeldkonto?
Für Einlagen bei einem von der gesetzlichen Einlagensicherung erfassten Kreditinstitut besteht prinzipiell ein gesetzlicher Entschädigungsanspruch von maximal 100.000 Euro pro Kundin beziehungsweise Kunde und Bank. Mehrere Konten beim selben Institut werden dabei grundsätzlich zusammen betrachtet.
Das Gesetz sieht für bestimmte besonders schutzwürdige, vorübergehend hohe Guthaben unter festgelegten Voraussetzungen eine erhöhte Deckung von bis zu 500.000 Euro vor. Für einen gewöhnlichen Notgroschen ist jedoch in erster Linie die allgemeine 100.000-Euro-Grenze relevant.
Vor der Kontoeröffnung sollten Sie deshalb prüfen, welches Institut tatsächlich hinter einem Angebot steht und welchem Sicherungssystem es angehört.
Warum Festgeld für den Notgroschen meist weniger flexibel ist
Bei Festgeld wird das Geld für eine vereinbarte Laufzeit angelegt. Im Gegensatz dazu bleibt Tagesgeld täglich verfügbar.
Deshalb kann Festgeld für Geld ungeeignet sein, das Sie möglicherweise sehr kurzfristig benötigen.
Das bedeutet nicht, dass Festgeld in der Regel eine schlechte Anlageform wäre. Es erfüllt lediglich einen anderen Zweck. Für einen Notgroschen ist schnelle Verfügbarkeit ein zentrales Kriterium.
Sollte der Notgroschen in Aktien oder ETFs investiert werden?
Für den kurzfristig benötigten Kern des Notgroschens sind Anlagen mit erheblichen Kursschwankungen normalerweise wenig geeignet.
Das Problem ist nicht, dass solche Anlagen prinzipiell schlecht wären. Aktien und breit gestreute Fonds können beim langfristigen Vermögensaufbau eine ganz andere Funktion erfüllen.
Ein Notgroschen hat jedoch einen kurzen und unvorhersehbaren Nutzungshorizont. Sie wissen nicht, ob Sie das Geld nächste Woche, in sechs Monaten oder erst in mehreren Jahren benötigen.
Müssten Wertpapiere während eines Kursrückgangs verkauft werden, könnte weniger Geld verfügbar sein als ursprünglich eingeplant.
Langfristige Geldanlage und kurzfristige Notfallreserve sollten deshalb gedanklich getrennt werden.
Notgroschen aufbauen: Schritt für Schritt
Falls Sie noch keine ausreichende Reserve besitzen, müssen Sie den vollständigen Zielbetrag nicht sofort zurücklegen.
Ein erstes Zwischenziel setzen
Ein kleiner Puffer ist bereits hilfreicher als gar keine Reserve. Sie können deshalb zunächst ein erreichbares Zwischenziel festlegen und dieses später erhöhen.
Automatisch sparen
Ein Dauerauftrag kurz nach dem Gehaltseingang kann den Aufbau vereinfachen.
Beispiel:
250 € monatliche Sparrate × 12 Monate = 3.000 €
Ohne Berücksichtigung möglicher Zinsen würden Sie damit innerhalb eines Jahres 3.000 Euro aufbauen.
Unregelmäßige Einnahmen nutzen
Ein Teil von Boni, Steuererstattungen oder anderen zusätzlichen Einnahmen kann den Aufbau beschleunigen, sofern das Geld nicht für andere notwendige Zwecke benötigt wird.
Den Zielbetrag nicht unnötig ständig erhöhen
Ist die gewünschte Reserve erreicht, muss nicht automatisch immer mehr Geld als Notgroschen angesammelt werden.
Zusätzliches Geld kann je nach persönlicher Situation anderen Zielen dienen – beispielsweise geplanten Anschaffungen, Schuldentilgung oder langfristigem Vermögensaufbau.
Wenn Sie wissen möchten, wie lange Sie bei einer bestimmten monatlichen Sparrate bis zu Ihrem persönlichen Zielbetrag benötigen, können Sie verschiedene Szenarien mit dem Sparrechner vergleichen.
Wann sollte der Notgroschen verwendet werden?
Eine einfache Entscheidungshilfe besteht aus drei Fragen:
- Ist die Ausgabe unerwartet?
- Ist sie notwendig oder zeitkritisch?
- Kann sie nicht sinnvoll aus dem normalen Monatsbudget bezahlt werden?
Ein defekter Kühlschrank kann diese Kriterien erfüllen. Ein bereits seit Monaten geplanter Urlaub eher nicht.
Nicht jede größere Rechnung muss jedoch automatisch aus dem Notgroschen bezahlt werden. Für regelmäßig vorhersehbare Kosten – etwa jährliche Versicherungsbeiträge, Wartungen oder geplante Anschaffungen – können separate Rücklagen sinnvoller sein.
Nach einer Entnahme: Reserve wieder auffüllen
Wenn Sie den Notgroschen tatsächlich für einen Notfall einsetzen, sinkt Ihr finanzieller Puffer.
Danach können Sie den Wiederaufbau erneut als Sparziel behandeln. Wie schnell das sinnvoll ist, hängt von Ihrem Einkommen und den übrigen Verpflichtungen ab.
Eine gesetzlich vorgeschriebene Frist für das Wiederauffüllen eines privaten Notgroschens gibt es nicht. Praktisch ist es jedoch sinnvoll, die Reserve nicht dauerhaft deutlich unter dem selbst festgelegten Zielwert zu belassen.
Notgroschen regelmäßig neu bewerten
Die passende Reserve kann sich im Laufe des Lebens verändern.
Überprüfen Sie Ihren Zielbetrag beispielsweise, wenn:
- Sie umziehen und sich Ihre Wohnkosten deutlich ändern
- ein Kind hinzukommt
- sich Ihr Einkommen verändert
- Sie sich selbstständig machen
- ein zweites Haushaltseinkommen hinzukommt oder wegfällt
- Sie ein Auto oder Wohneigentum anschaffen
- größere laufende Verpflichtungen beginnen oder enden
Eine einmal berechnete Summe muss deshalb nicht für viele Jahre unverändert bleiben.
Checkliste: Die eigene finanzielle Reserve einschätzen
- notwendige monatliche Ausgaben ermitteln
- zwei bis drei Monatsgehälter als mögliche erste Orientierung betrachten, nicht als feste Vorschrift
- Einkommenssicherheit berücksichtigen
- Anzahl der Haushaltseinkommen beachten
- Kinder und andere finanzielle Verpflichtungen einrechnen
- möglichen Reparaturbedarf bei Auto oder Wohneigentum bedenken
- persönlichen Überbrückungszeitraum festlegen
- Reserve kurzfristig verfügbar halten
- Notgroschen von geplanten Sparzielen trennen
- Zielbetrag nach größeren Veränderungen der Lebenssituation neu prüfen
Häufig gestellte Fragen
Wie viel Notgroschen sollte man haben?
Eine allgemeingültige Summe gibt es nicht. Die Verbraucherzentrale Schleswig-Holstein nennt zwei bis drei Monatsgehälter als Orientierung für ungeplante Ausgaben. Je nach Fixkosten, Einkommenssicherheit und Haushaltsstruktur kann der persönlich sinnvolle Betrag jedoch höher oder niedriger ausfallen.
Wie viele Monatsgehälter sollte der Notgroschen umfassen?
Zwei bis drei Monatsgehälter können als Ausgangspunkt dienen. Aussagekräftiger wird die Planung, wenn Sie zusätzlich betrachten, wie viele Monate Ihrer notwendigen Ausgaben die Reserve tatsächlich abdecken würde.
Reichen 1.000 Euro als Notgroschen?
1.000 Euro können ein sinnvolles erstes Zwischenziel sein und kleinere ungeplante Rechnungen abfedern. Ob der Betrag als vollständige Reserve reicht, hängt jedoch von Ihren notwendigen Ausgaben und möglichen finanziellen Risiken ab.
Sollte der Notgroschen auf dem Girokonto liegen?
Er kann dort liegen, doch ein separates Tagesgeldkonto erleichtert die Trennung vom Alltagsbudget und bietet grundsätzlich tägliche Verfügbarkeit.
Sollte man den Notgroschen investieren?
Geld, das kurzfristig für einen Notfall benötigt werden könnte, sollte nicht unnötig starken Wertschwankungen ausgesetzt sein. Langfristige Geldanlage und Notfallreserve erfüllen unterschiedliche Aufgaben.
Wann sollte der Notgroschen wieder aufgefüllt werden?
Nach einer Entnahme ist es sinnvoll, den persönlichen Zielbetrag wieder schrittweise aufzubauen. Wie schnell das möglich ist, hängt von der eigenen finanziellen Situation ab; eine gesetzliche Frist dafür besteht nicht.
Sparrechner
Mit dem Sparrechner berechnen Sie, wie viel Ihr Erspartes durch Einzahlungen und Zinsen über Zeit wächst.
Quellen und weiterführende Informationen
- Verbraucherzentrale Schleswig-Holstein – Zwei bis drei Monatsgehälter gehören für Notfälle aufs Tagesgeldkonto ↗
- BaFin – Tagesgeld ↗
- BaFin – Einlagensicherung und Anlegerentschädigung ↗
- Gesetze im Internet – § 8 Einlagensicherungsgesetz (EinSiG) ↗
- Bundesagentur für Arbeit – Freiwillige Arbeitslosenversicherung ↗
Wichtiger Hinweis (Haftungsausschluss)
Die Inhalte dieser Website dienen ausschließlich Informationszwecken und stellen keine Finanz-, Rechts- oder Anlageberatung dar. Bitte konsultieren Sie bei Bedarf einen zertifizierten Fachexperten.
Über den Autor
Kalana Sandeep
Redaktion FinanzDeutschland
Kalana Sandeep betreibt FinanzDeutschland und erstellt die Inhalte auf Grundlage öffentlich zugänglicher Informationen, Gesetzestexte und der jeweils angegebenen Quellen. Ziel ist es, Finanzthemen und Berechnungen verständlich aufzubereiten. Die Inhalte ersetzen keine individuelle Finanz-, Rechts- oder Steuerberatung.
Mehr über FinanzDeutschland und die redaktionelle Arbeitsweise →Weitere interessante Artikel
Kredite & Geld
Nominalzins und Effektivzins: Unterschied einfach erklärt
Was unterscheidet Nominalzins und Effektivzins? Erfahren Sie, welche Kosten die Zinssätze abbilden und welcher Wert beim Kreditvergleich hilft.
Kalana Sandeep•18. August 2026
5 Min.