Verzugszinsen nach § 288 BGB: Höhe, Berechnung und wichtige Regeln
Eine Rechnung ist fällig, aber die Zahlung bleibt aus. Unter bestimmten Voraussetzungen können Gläubiger dann zusätzlich zur offenen Forderung Verzugszinsen verlangen. Entscheidend ist jedoch nicht allein, dass ein Zahlungsziel überschritten wurde: Zunächst muss rechtlich Verzug eingetreten sein.
Wie hoch die Verzugszinsen ausfallen, hängt anschließend vom jeweils geltenden Basiszinssatz und davon ab, ob ein Verbraucher am Rechtsgeschäft beteiligt ist. Für längere Verzugszeiträume muss außerdem berücksichtigt werden, dass sich der Basiszinssatz zum 1. Januar und 1. Juli ändern kann.
Dieser Überblick erklärt die wichtigsten Regeln nach §§ 286 und 288 BGB und zeigt anhand konkreter Beispiele, wie sich Verzugszinsen berechnen lassen.
Was sind Verzugszinsen?
Verzugszinsen sind Zinsen, die auf eine Geldschuld während des Verzugs anfallen. Die grundlegende Regel enthält § 288 BGB: Befindet sich der Schuldner mit einer Geldzahlung im Verzug, ist die offene Geldschuld in der Regel für die Dauer des Verzugs zu verzinsen.
Der Verzugszinssatz besteht dabei nicht aus einem dauerhaft festen Prozentwert. Stattdessen wird auf den jeweils geltenden Basiszinssatz ein gesetzlich bestimmter Aufschlag gerechnet.
Wichtig ist die Unterscheidung zwischen Fälligkeit und Verzug. Eine Forderung kann bereits fällig sein, ohne dass automatisch alle Voraussetzungen für Verzugszinsen erfüllt sind.
Ab wann befindet sich ein Schuldner im Verzug?
§ 286 BGB regelt, wann Schuldner in Verzug geraten. In der Praxis kommen mehrere Fälle infrage.
Verzug nach einer Mahnung
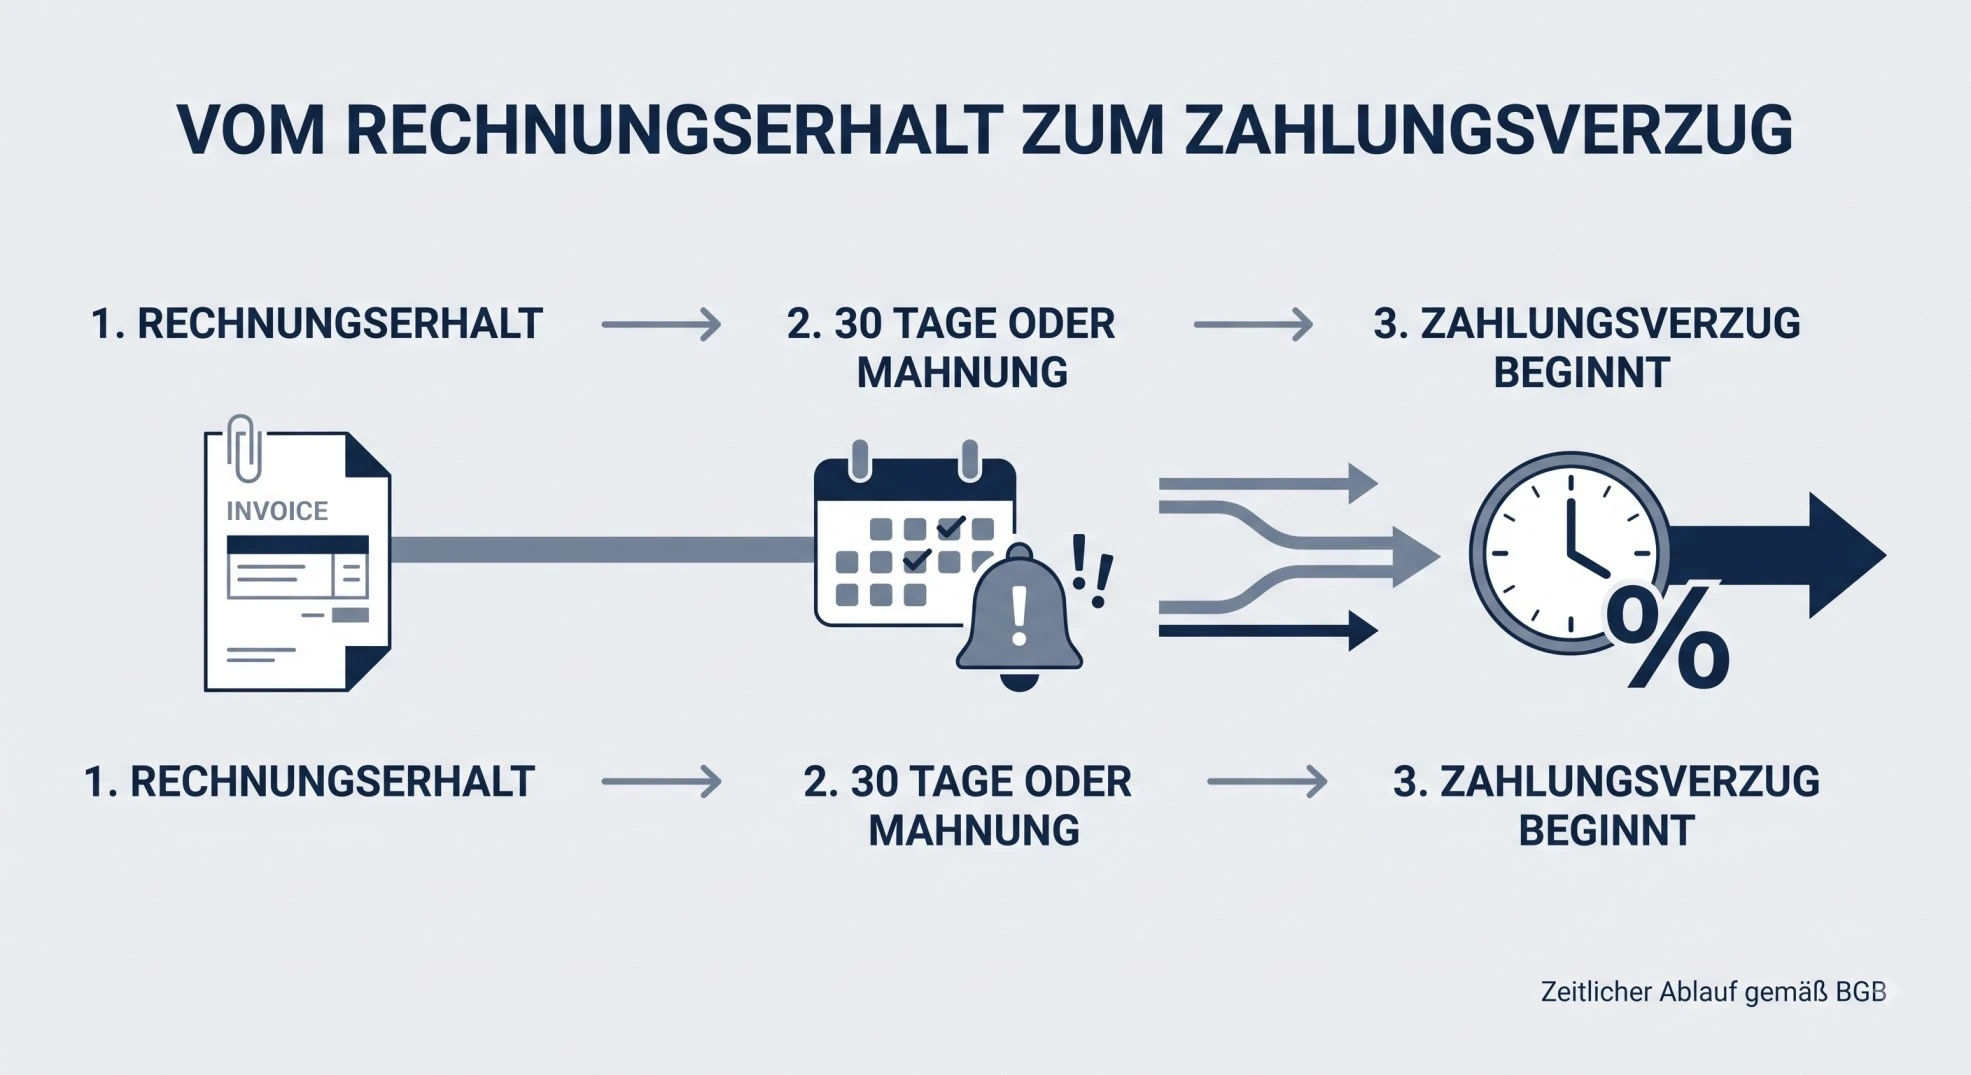
Ist die Forderung bereits fällig und zahlt der Schuldner trotz einer anschließend zugegangenen Mahnung nicht, kann durch diese Mahnung Verzug eintreten.
Kalendermäßig bestimmte Leistungszeit
Eine zusätzliche Mahnung ist unter anderem dann nicht erforderlich, wenn die Leistungszeit verbindlich nach dem Kalender bestimmt wurde. Das kann beispielsweise bei einem vertraglich vereinbarten konkreten Zahlungstermin der Fall sein.
Ein lediglich einseitig auf eine Rechnung gedrucktes Zahlungsdatum sollte deshalb nicht pauschal mit einer zuvor verbindlich vereinbarten Zahlungsfrist gleichgesetzt werden.
30-Tage-Regel bei Entgeltforderungen
Bei Entgeltforderungen kommt ein Schuldner spätestens in Verzug, wenn er nicht innerhalb von 30 Tagen nach Fälligkeit und Zugang der Rechnung oder einer gleichwertigen Zahlungsaufstellung zahlt.
Für Verbraucher gilt diese automatische Folge allerdings nur, wenn sie in der Rechnung oder Zahlungsaufstellung ausdrücklich darauf hingewiesen wurden.
Bei einem Schuldner, der kein Verbraucher ist, enthält § 286 Abs. 3 BGB zusätzlich eine Sonderregel für den Fall, dass der Zeitpunkt des Rechnungszugangs unsicher ist: Dann tritt Verzug spätestens 30 Tage nach Fälligkeit und Empfang der Gegenleistung ein.
Daneben nennt § 286 BGB weitere Situationen, in denen keine Mahnung erforderlich sein kann, etwa eine ernsthafte und endgültige Leistungsverweigerung.
Wie hoch sind die Verzugszinsen?
Die Höhe richtet sich nach § 288 BGB in Verbindung mit dem Basiszinssatz aus § 247 BGB.
Der Basiszinssatz kann sich jeweils zum 1. Januar und 1. Juli eines Jahres verändern. Die Deutsche Bundesbank veröffentlicht den jeweils geltenden Wert.
Seit dem 1. Juli 2026 beträgt der Basiszinssatz 1,52 %.
Für den Zeitraum ab 1. Juli 2026 ergibt sich damit:
| Fall | Aufschlag nach § 288 BGB | Verzugszinssatz |
|---|---|---|
| Rechtsgeschäft mit Verbraucherbeteiligung, soweit § 288 Abs. 1 gilt | + 5 Prozentpunkte | 6,52 % p. a. |
| Entgeltforderung bei einem Rechtsgeschäft ohne Verbraucherbeteiligung | + 9 Prozentpunkte | 10,52 % p. a. |
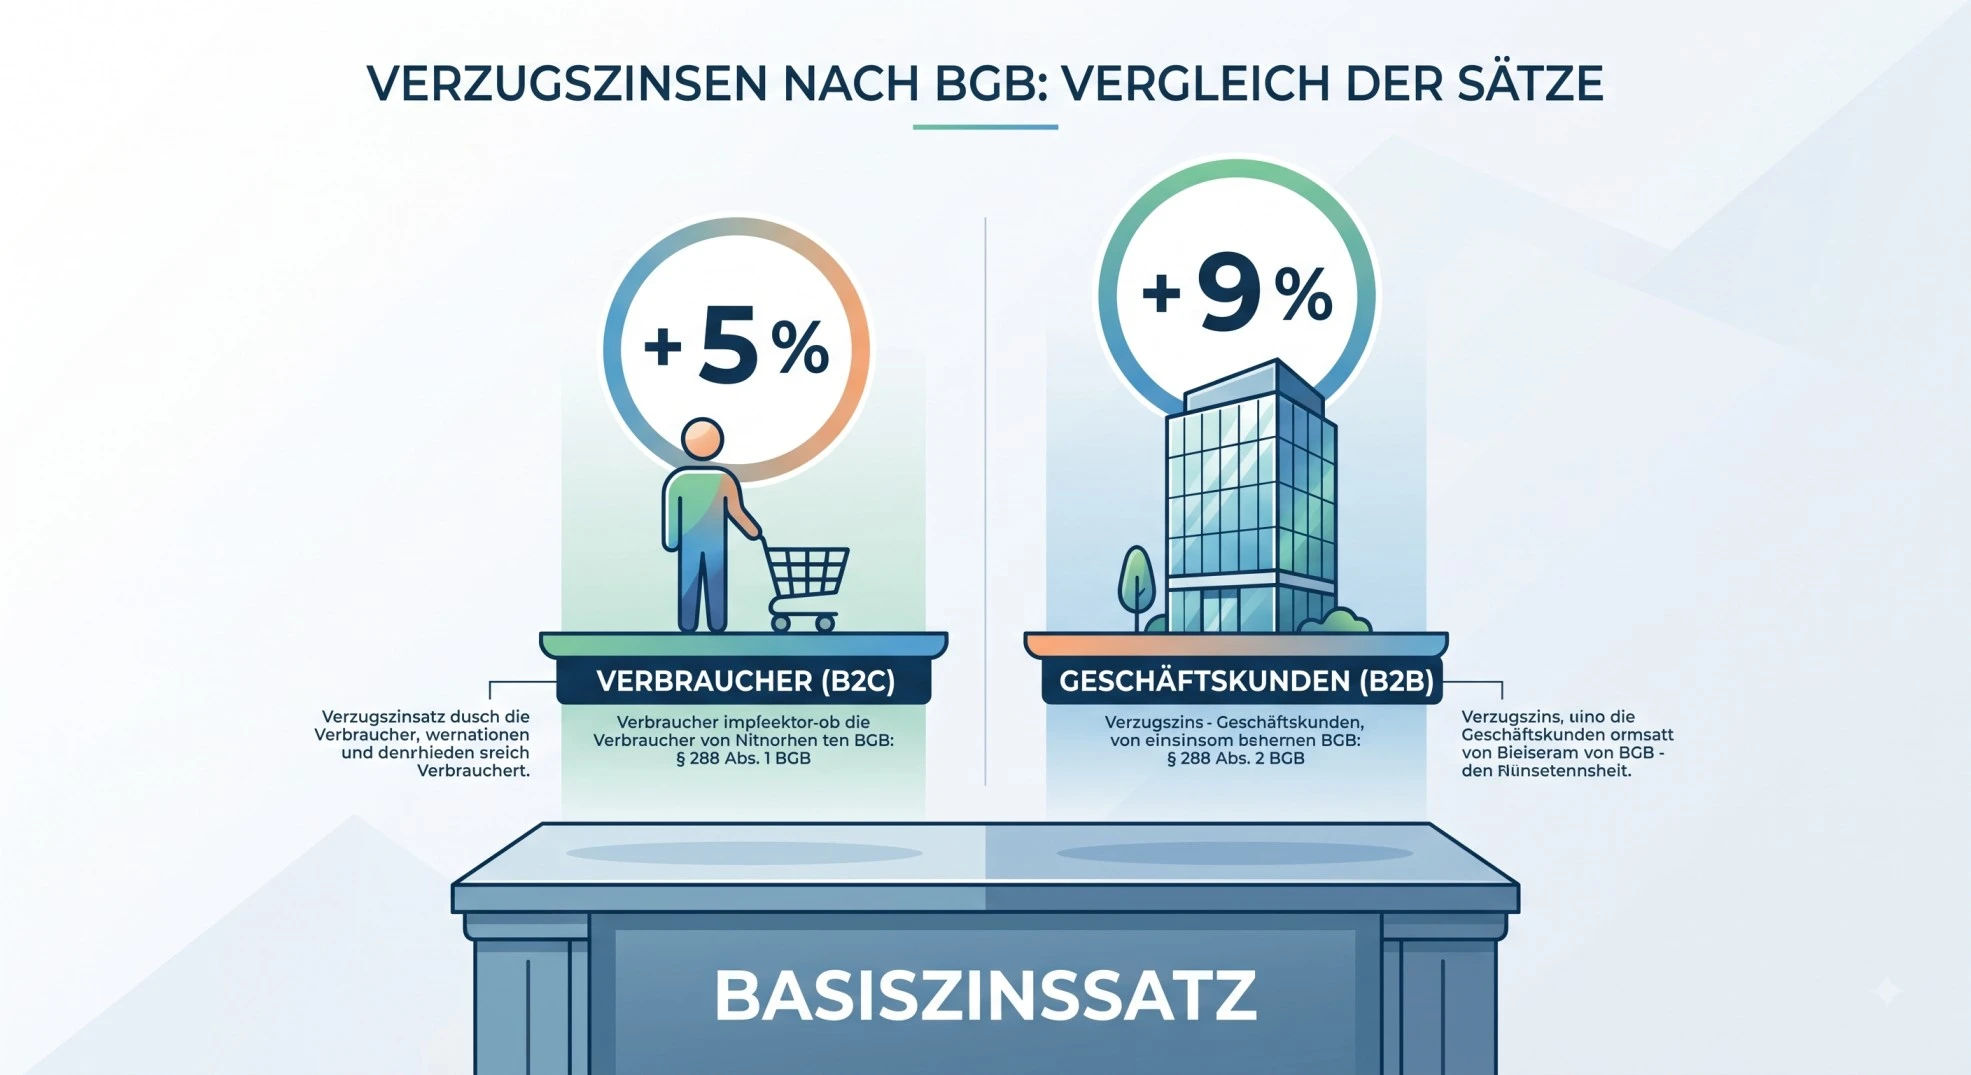
§ 288 Abs. 1 sieht prinzipiell fünf Prozentpunkte über dem Basiszinssatz vor. Für Entgeltforderungen aus Rechtsgeschäften, an denen kein Verbraucher beteiligt ist, gelten nach § 288 Abs. 2 neun Prozentpunkte über dem Basiszinssatz.
Die häufig verwendeten Bezeichnungen B2C und B2B sind dafür praktisch, bilden den Gesetzestext aber nicht in jedem denkbaren Fall vollständig ab. Für eine rechtlich genaue Prüfung ist deshalb entscheidend, ob ein Verbraucher beteiligt ist und ob es sich um eine Entgeltforderung handelt.
Außerdem können für bestimmte Forderungen Sonderregelungen gelten. Ein Beispiel sind einzelne Verbraucherdarlehen; für Immobiliar-Verbraucherdarlehensverträge enthält § 497 BGB eine abweichende Regelung zum Verzugszinssatz.
Die 40-Euro-Pauschale bei Nichtverbrauchern
§ 288 Abs. 5 BGB sieht bei einer Entgeltforderung zusätzlich eine Pauschale von 40 Euro vor, wenn sich der Schuldner im Verzug befindet und kein Verbraucher ist.
Die Pauschale ist allerdings nicht einfach in jedem Fall zusätzlich zu sämtlichen Rechtsverfolgungskosten zu addieren. Das Gesetz bestimmt, dass sie auf einen geschuldeten Schadensersatz anzurechnen ist, soweit dieser auf Kosten der Rechtsverfolgung beruht.
Verzugszinsen berechnen: die Formel
Für eine taggenaue Berechnung wird der Jahreszinssatz auf die tatsächlichen Verzugstage umgerechnet:
Zinsbetrag = Forderungsbetrag × Zinssatz × Verzugstage ÷ (100 × Tage des Jahres)
In einem normalen Kalenderjahr wird mit 365 Tagen gerechnet, in einem Schaltjahr mit 366 Tagen.
Wichtig: Ändert sich während des Verzugs der Basiszinssatz oder beginnt ein neues Kalenderjahr mit einer anderen Zahl von Jahrestagen, sollte der Zeitraum entsprechend in einzelne Abschnitte aufgeteilt werden.
Beispiel 1: Forderung gegenüber einem Verbraucher
Ein Handwerksbetrieb hat gegenüber einem privaten Kunden eine offene Forderung von 2.500 Euro. Die rechtlichen Voraussetzungen für den Verzug sind erfüllt. Der Kunde befindet sich 40 Tage im Verzug.
Für einen Zeitraum im zweiten Halbjahr 2026 gilt in diesem Beispiel ein Verzugszinssatz von 6,52 %.
- Forderung: 2.500,00 €
- Verzugszinssatz: 6,52 % p. a.
- Verzugstage: 40
- Kalenderjahr: 365 Tage
Berechnung:
2.500 × 6,52 × 40 ÷ (100 × 365) = 17,86 €
Für diese 40 Tage ergeben sich damit 17,86 Euro Verzugszinsen.
Beispiel 2: Entgeltforderung zwischen Unternehmen
Ein IT-Dienstleister wartet auf die Zahlung einer Rechnung über 8.000 Euro durch einen Firmenkunden. Die Forderung befindet sich im zweiten Halbjahr 2026 für 55 Tage im Verzug.
Da an diesem Rechtsgeschäft kein Verbraucher beteiligt ist und es sich um eine Entgeltforderung handelt, beträgt der Verzugszinssatz in diesem Zeitraum 10,52 %.
- Forderung: 8.000,00 €
- Verzugszinssatz: 10,52 % p. a.
- Verzugstage: 55
- Kalenderjahr: 365 Tage
Berechnung:
8.000 × 10,52 × 55 ÷ (100 × 365) = 126,82 €
Die Verzugszinsen betragen damit 126,82 Euro.
Unter den Voraussetzungen des § 288 Abs. 5 BGB kann daneben die 40-Euro-Pauschale relevant sein.
Was passiert, wenn sich der Basiszinssatz während des Verzugs ändert?
Der Basiszinssatz wird nicht einmalig für die gesamte Dauer einer offenen Forderung festgeschrieben.
§ 247 BGB sieht mögliche Änderungen jeweils zum 1. Januar und 1. Juli vor. Die Bundesbank weist beispielsweise für das erste Halbjahr 2026 einen Basiszinssatz von 1,27 % und seit dem 1. Juli 2026 einen Wert von 1,52 % aus.
Beginnt ein Zahlungsverzug beispielsweise im Juni 2026 und dauert bis August 2026, sollte die Zinsberechnung deshalb in mindestens zwei Abschnitte getrennt werden:
- Zeitraum bis einschließlich 30. Juni 2026 mit dem damals geltenden Zinssatz
- Zeitraum ab 1. Juli 2026 mit dem neuen Zinssatz
Für jeden Abschnitt werden die Zinsen separat berechnet und anschließend addiert.
Gerade bei länger offenen Forderungen ist diese Aufteilung wichtig. Ein einziger aktueller Zinssatz darf nicht rückwirkend auf den gesamten Verzugszeitraum angewendet werden.
Typische Fehler bei der Berechnung
Verzugsbeginn zu früh ansetzen
Nicht jede überfällige Rechnung befindet sich automatisch bereits im rechtlichen Verzug. Prüfen Sie deshalb zuerst, aufgrund welcher Regel des § 286 BGB der Verzug eingetreten ist.
Den aktuellen Zinssatz für frühere Zeiträume verwenden
Der Basiszinssatz kann sich halbjährlich verändern. Bei längeren Zeiträumen müssen deshalb die jeweils tatsächlich geltenden Werte berücksichtigt werden. Die Bundesbank veröffentlicht auch historische Basiszinssätze.
Verzugszinsen erneut verzinsen
Auf bereits entstandene Zinsen fallen grundsätzlich nicht einfach weitere Verzugszinsen an. § 289 BGB enthält hierfür ein Zinseszinsverbot. Ein darüber hinausgehender Verzugsschaden bleibt nach der gesetzlichen Regelung davon unberührt.
Teilzahlungen nicht berücksichtigen
Wird ein Teil der offenen Summe bezahlt, kann sich auch die Grundlage für die weitere Berechnung verändern.
Sind neben der Hauptleistung auch Zinsen und Kosten zu zahlen und reicht eine Zahlung nicht für die gesamte Schuld, sieht § 367 BGB in der Regel die Reihenfolge Kosten, Zinsen, Hauptleistung vor. Bestimmt der Schuldner eine andere Anrechnung, kann der Gläubiger die Annahme nach § 367 Abs. 2 BGB ablehnen.
Die 40-Euro-Pauschale falsch behandeln
Die Pauschale aus § 288 Abs. 5 BGB setzt insbesondere eine Entgeltforderung, Verzug und einen Schuldner voraus, der kein Verbraucher ist. Außerdem muss ihre gesetzliche Anrechnung auf bestimmte Rechtsverfolgungskosten berücksichtigt werden.
Wann ist ein Verzugszinsen-Rechner sinnvoll?
Bei einer kurzen Forderung innerhalb eines einzigen Zinszeitraums lässt sich der Betrag noch relativ einfach manuell berechnen.
Komplexer wird es, wenn sich der Verzug über einen Wechsel des Basiszinssatzes, einen Jahreswechsel oder mehrere Teilzahlungen erstreckt.
Der Verzugszinsen-Rechner kann die mathematische Berechnung erleichtern, indem er den Zeitraum in die erforderlichen Abschnitte unterteilt und die jeweils hinterlegten Basiszinssätze berücksichtigt.
Der Rechner kann jedoch nicht entscheiden, ob rechtlich überhaupt Verzug eingetreten ist. Er kennt beispielsweise nicht automatisch die vertraglichen Vereinbarungen, den tatsächlichen Zugang einer Mahnung oder die rechtliche Einordnung der Beteiligten.
Deshalb gilt: Der Rechner unterstützt bei der Berechnung. Die rechtliche Prüfung des Verzugsbeginns und der Anspruchsvoraussetzungen ersetzt er nicht.
Häufige Fragen zu Verzugszinsen
Wie oft ändert sich der Basiszinssatz?
Der Basiszinssatz kann nach § 247 BGB jeweils zum 1. Januar und 1. Juli angepasst werden. Den jeweils geltenden und historische Werte veröffentlicht die Deutsche Bundesbank.
Kann ein Gläubiger mehr als den gesetzlichen Verzugszinssatz verlangen?
§ 288 BGB schließt höhere Zinsen aus einem anderen Rechtsgrund nicht aus. Auch die Geltendmachung eines weiteren, tatsächlich entstandenen Verzugsschadens ist gesetzlich nicht ausgeschlossen. Ob und in welcher Höhe ein solcher zusätzlicher Anspruch besteht, hängt jedoch vom konkreten Sachverhalt und gegebenenfalls vom erforderlichen Nachweis ab.
Gibt es die 40-Euro-Pauschale auch gegenüber Verbrauchern?
Nein. Die Pauschale nach § 288 Abs. 5 BGB setzt voraus, dass der Schuldner kein Verbraucher ist.
Muss bei einer Teilzahlung weiter auf den ursprünglichen Rechnungsbetrag gerechnet werden?
Nicht pauschal. Teilzahlungen können die noch offene Hauptforderung verändern. Zusätzlich ist bei bestehenden Kosten und Zinsen die gesetzliche Anrechnungsreihenfolge nach § 367 BGB zu beachten.
Verzugszinsen-Rechner
Berechnen Sie schnell, wie viel Zinsen bei einer verspäteten Zahlung anfallen.
Quellen und weiterführende Informationen
- Gesetze im Internet – § 286 BGB (Verzug des Schuldners) ↗
- Gesetze im Internet – § 288 BGB (Verzugszinsen und sonstiger Verzugsschaden) ↗
- Gesetze im Internet – § 247 BGB (Basiszinssatz) ↗
- Deutsche Bundesbank – Basiszinssatz nach § 247 BGB ↗
- Gesetze im Internet – § 289 BGB (Zinseszinsverbot) ↗
- Gesetze im Internet – § 367 BGB (Anrechnung auf Zinsen und Kosten) ↗
- Gesetze im Internet – § 497 BGB (Verzug bei Verbraucherdarlehensverträgen) ↗
Wichtiger Hinweis (Haftungsausschluss)
Die Inhalte dieser Website dienen ausschließlich Informationszwecken und stellen keine Finanz-, Rechts- oder Anlageberatung dar. Bitte konsultieren Sie bei Bedarf einen zertifizierten Fachexperten.
Über den Autor
Kalana Sandeep
Redaktion FinanzDeutschland
Kalana Sandeep betreibt FinanzDeutschland und erstellt die Inhalte auf Grundlage öffentlich zugänglicher Informationen, Gesetzestexte und der jeweils angegebenen Quellen. Ziel ist es, Finanzthemen und Berechnungen verständlich aufzubereiten. Die Inhalte ersetzen keine individuelle Finanz-, Rechts- oder Steuerberatung.
Mehr über FinanzDeutschland und die redaktionelle Arbeitsweise →Weitere interessante Artikel