
Zinseszins-Formel einfach erklärt: Berechnung und Beispiele
Wer Geld über mehrere Jahre anlegt und die erzielten Zinsen nicht entnimmt, profitiert von einem einfachen mathematischen Prinzip: Bereits gutgeschriebene Zinsen werden in späteren Perioden selbst wieder verzinst. Dadurch wächst das Kapital nicht jedes Jahr um denselben Euro-Betrag.
Wie stark dieser Zinseszinseffekt ausfällt, hängt vor allem von Startkapital, Zinssatz, Laufzeit und der Häufigkeit der Verzinsung ab. Bei regelmäßigen Sparraten kommt außerdem der Zeitpunkt der Einzahlungen hinzu.
Was ist Zinseszins?
Zinseszins entsteht, wenn erwirtschaftete Zinsen dem Kapital zugeschlagen und in der nächsten Periode ebenfalls verzinst werden.
Ein einfaches Beispiel:
Sie legen 1.000 Euro zu einem angenommenen Zinssatz von 3 % pro Jahr an.
Nach dem ersten Jahr erhalten Sie:
1.000 € × 3 % = 30 €
Ihr Kapital steigt damit auf 1.030 Euro.
Bleiben die Zinsen angelegt, werden im zweiten Jahr nicht mehr nur die ursprünglichen 1.000 Euro verzinst, sondern 1.030 Euro:
1.030 € × 3 % = 30,90 €
Nach dem zweiten Jahr stehen somit 1.060,90 Euro zur Verfügung.
Die zusätzlichen 0,90 Euro wirken zunächst unbedeutend. Über viele Jahre wiederholt sich dieser Vorgang jedoch immer wieder. Genau daraus entsteht der Zinseszinseffekt.
Einfacher Zins und Zinseszins im Vergleich
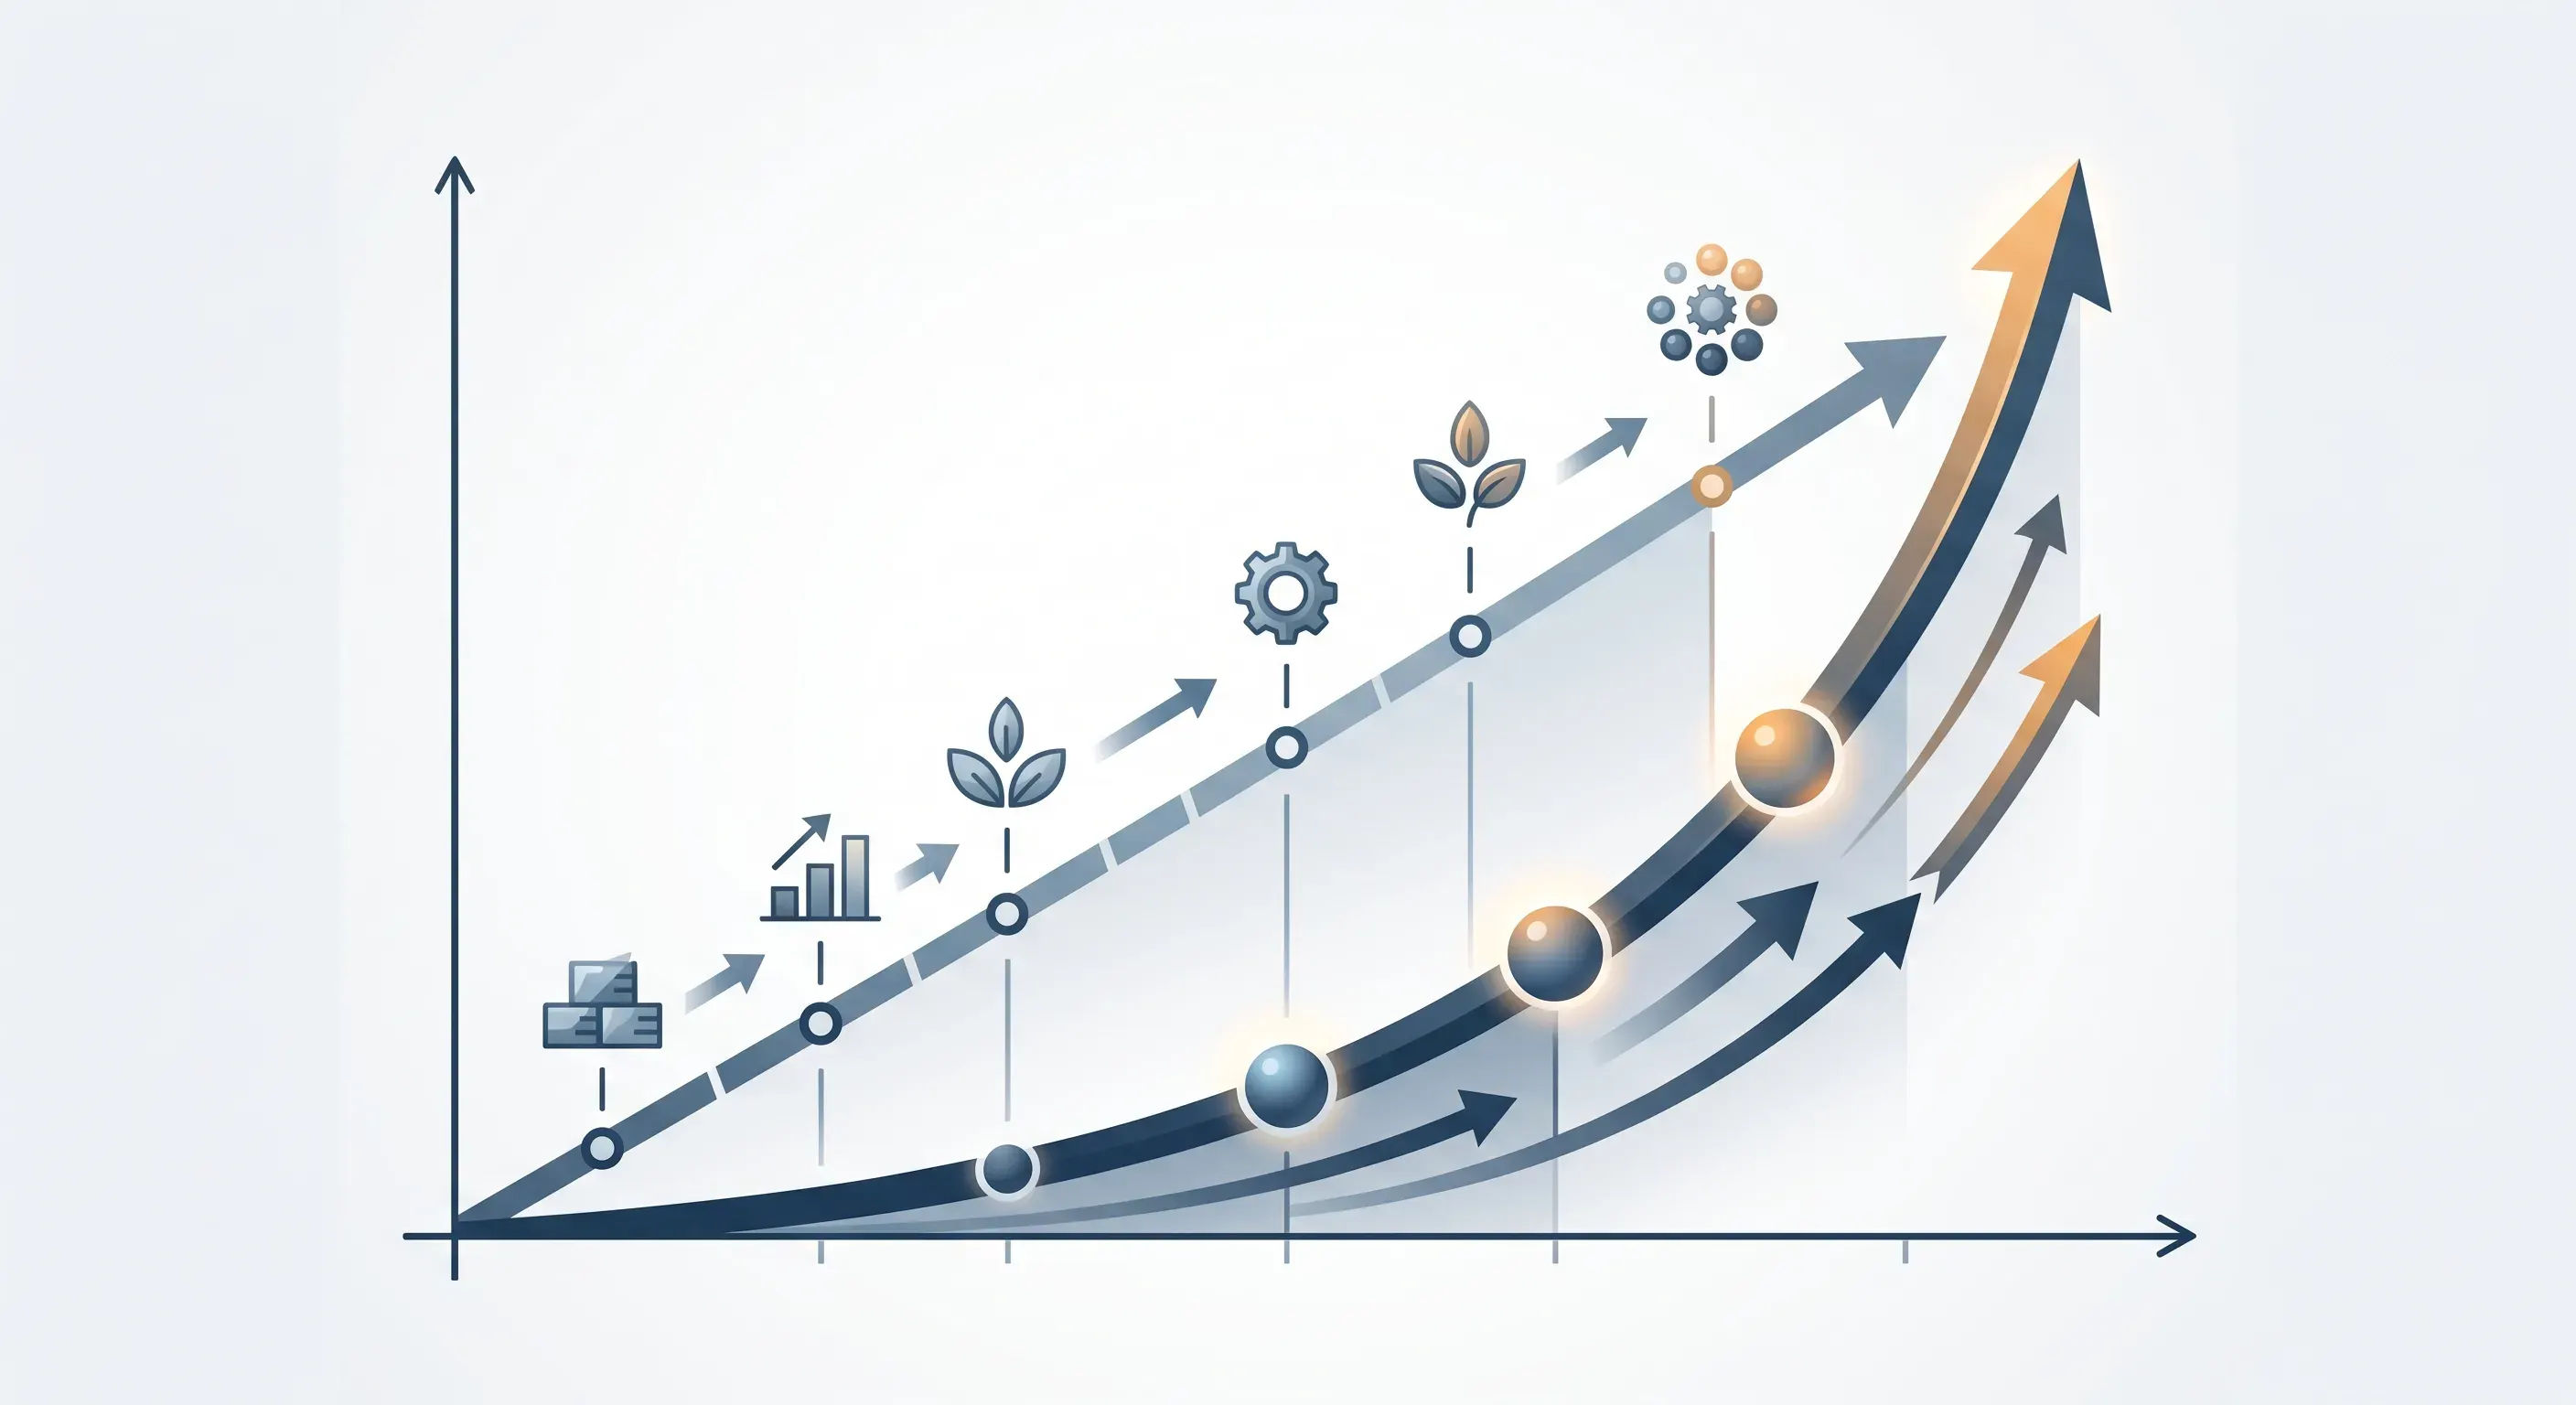
Beim einfachen Zins wird der Zinsertrag in jeder Periode ausschließlich aus dem ursprünglichen Kapital berechnet. Die bereits erhaltenen Zinsen werden nicht mitverzinst.
Beim Zinseszins werden die gutgeschriebenen Zinsen dagegen Teil des Kapitals für die nächste Berechnung.
Ein illustratives Beispiel mit 10.000 Euro Startkapital, 4 % pro Jahr und einer jährlichen Verzinsung zeigt den Unterschied:
| Jahr | Einfacher Zins | Zinseszins |
|---|---|---|
| 0 | 10.000,00 € | 10.000,00 € |
| 5 | 12.000,00 € | 12.166,53 € |
| 10 | 14.000,00 € | 14.802,44 € |
Nach zehn Jahren beträgt die Differenz rund 802 Euro. Sie entsteht dadurch, dass die bereits gutgeschriebenen Zinsen in der Zinseszinsrechnung erneut Erträge erzeugen.
Je länger dieser Vorgang läuft, desto deutlicher kann der Abstand zwischen beiden Berechnungsmethoden werden.
Die Zinseszins-Formel einfach erklärt
Für ein einmalig angelegtes Startkapital lautet die grundlegende Zinseszins-Formel:
Kₙ = K₀ × (1 + p / 100)ⁿ
Dabei bedeutet:
- K₀ = Anfangs- oder Startkapital
- Kₙ = Kapital nach n Perioden
- p = Zinssatz in Prozent je Periode
- n = Anzahl der Verzinsungsperioden
Alternativ kann der Zinssatz als Dezimalzahl i angegeben werden:
Kₙ = K₀ × (1 + i)ⁿ
Bei 4 % gilt beispielsweise:
i = 0,04
Wichtig ist, dass Zinssatz und Anzahl der Perioden zueinander passen. Bei jährlicher Verzinsung wird mit Jahren gerechnet. Bei monatlicher Verzinsung müssen sowohl der Periodenzins als auch die Anzahl der Perioden auf Monate bezogen werden.
Zinseszins berechnen: Beispiel Schritt für Schritt
Angenommen, Sie legen einmalig 10.000 Euro an. Für das Rechenbeispiel wird ein konstanter Zinssatz von 4 % pro Jahr und eine jährliche Verzinsung über zehn Jahre angenommen. Die Annahme dient ausschließlich dazu, die mathematische Berechnung zu erklären.
Schritt 1: Werte festlegen
- K₀ = 10.000 €
- p = 4 %
- n = 10 Jahre
Schritt 2: Zinssatz umrechnen
4 / 100 = 0,04
Damit lautet der Wachstumsfaktor:
1 + 0,04 = 1,04
Schritt 3: Laufzeit berücksichtigen
1,04¹⁰ ≈ 1,480244
Schritt 4: Endkapital berechnen
10.000 € × 1,480244 = 14.802,44 €
Das rechnerische Endkapital beträgt damit rund 14.802,44 Euro.
Davon entfallen:
- 10.000,00 € auf das ursprüngliche Kapital
- 4.802,44 € auf den rechnerischen Zinsertrag
Ohne Zinseszins wären bei einem einfachen jährlichen Zins von 4 % über zehn Jahre lediglich 4.000 Euro Zinsen hinzugekommen.
Für verschiedene Beträge, Zinssätze und Laufzeiten können Sie die Berechnung auch mit dem Zinseszins-Rechner durchführen.
Wie beeinflussen Zinssatz und Laufzeit das Ergebnis?
Sowohl der Zinssatz als auch die Laufzeit wirken direkt auf das Endkapital.
Bei der Zinseszins-Formel stehen beide Größen im Wachstumsprozess miteinander in Verbindung. Deshalb ist es nicht korrekt, die Wirkung eines höheren Zinssatzes pauschal als lediglich „linear“ zu beschreiben.
Besonders sichtbar wird der Effekt einer langen Laufzeit, weil jede zusätzliche Periode auf einem Kapitalbetrag aufbaut, der die vorherigen Zinsen bereits enthält.
Bei 10.000 Euro Startkapital und angenommenen 4 % pro Jahr ergibt sich:
| Laufzeit | Endkapital |
|---|---|
| 5 Jahre | 12.166,53 € |
| 10 Jahre | 14.802,44 € |
| 20 Jahre | 21.911,23 € |
| 30 Jahre | 32.433,98 € |
Nach 30 Jahren beträgt das rechnerische Kapital mehr als das Dreifache des ursprünglichen Betrags.
Das bedeutet allerdings nicht, dass eine bestimmte Laufzeit in der Regel „wichtiger“ als ein bestimmter Zinssatz wäre. Das Ergebnis hängt immer von der konkreten Kombination aus Kapital, Zinssatz und Zeitraum ab.
Zinseszins monatlich berechnen
Bei monatlicher Verzinsung gibt es innerhalb eines Jahres zwölf Verzinsungsperioden. Entscheidend ist dabei, welcher Zinssatz tatsächlich angegeben wird.
Wird für ein vereinfachtes Rechenbeispiel beispielsweise ein nominaler Jahreszinssatz von 4 % angenommen, der gleichmäßig auf zwölf monatliche Verzinsungsperioden verteilt wird, beträgt der verwendete Monatszinssatz:
0,04 / 12 = 0,003333...
also ungefähr 0,3333 % pro Monat.
Bei einem effektiven Jahreszins oder konkreten Bankprodukt kann die Umrechnung anders erfolgen. Maßgeblich sind daher immer die tatsächlichen Konditionen des Produkts.
Die Grundformel bleibt:
Kₙ = K₀ × (1 + i)ⁿ
Nun steht i für den Monatszinssatz und n für die Anzahl der Monate.
Zinseszins mit monatlicher Sparrate
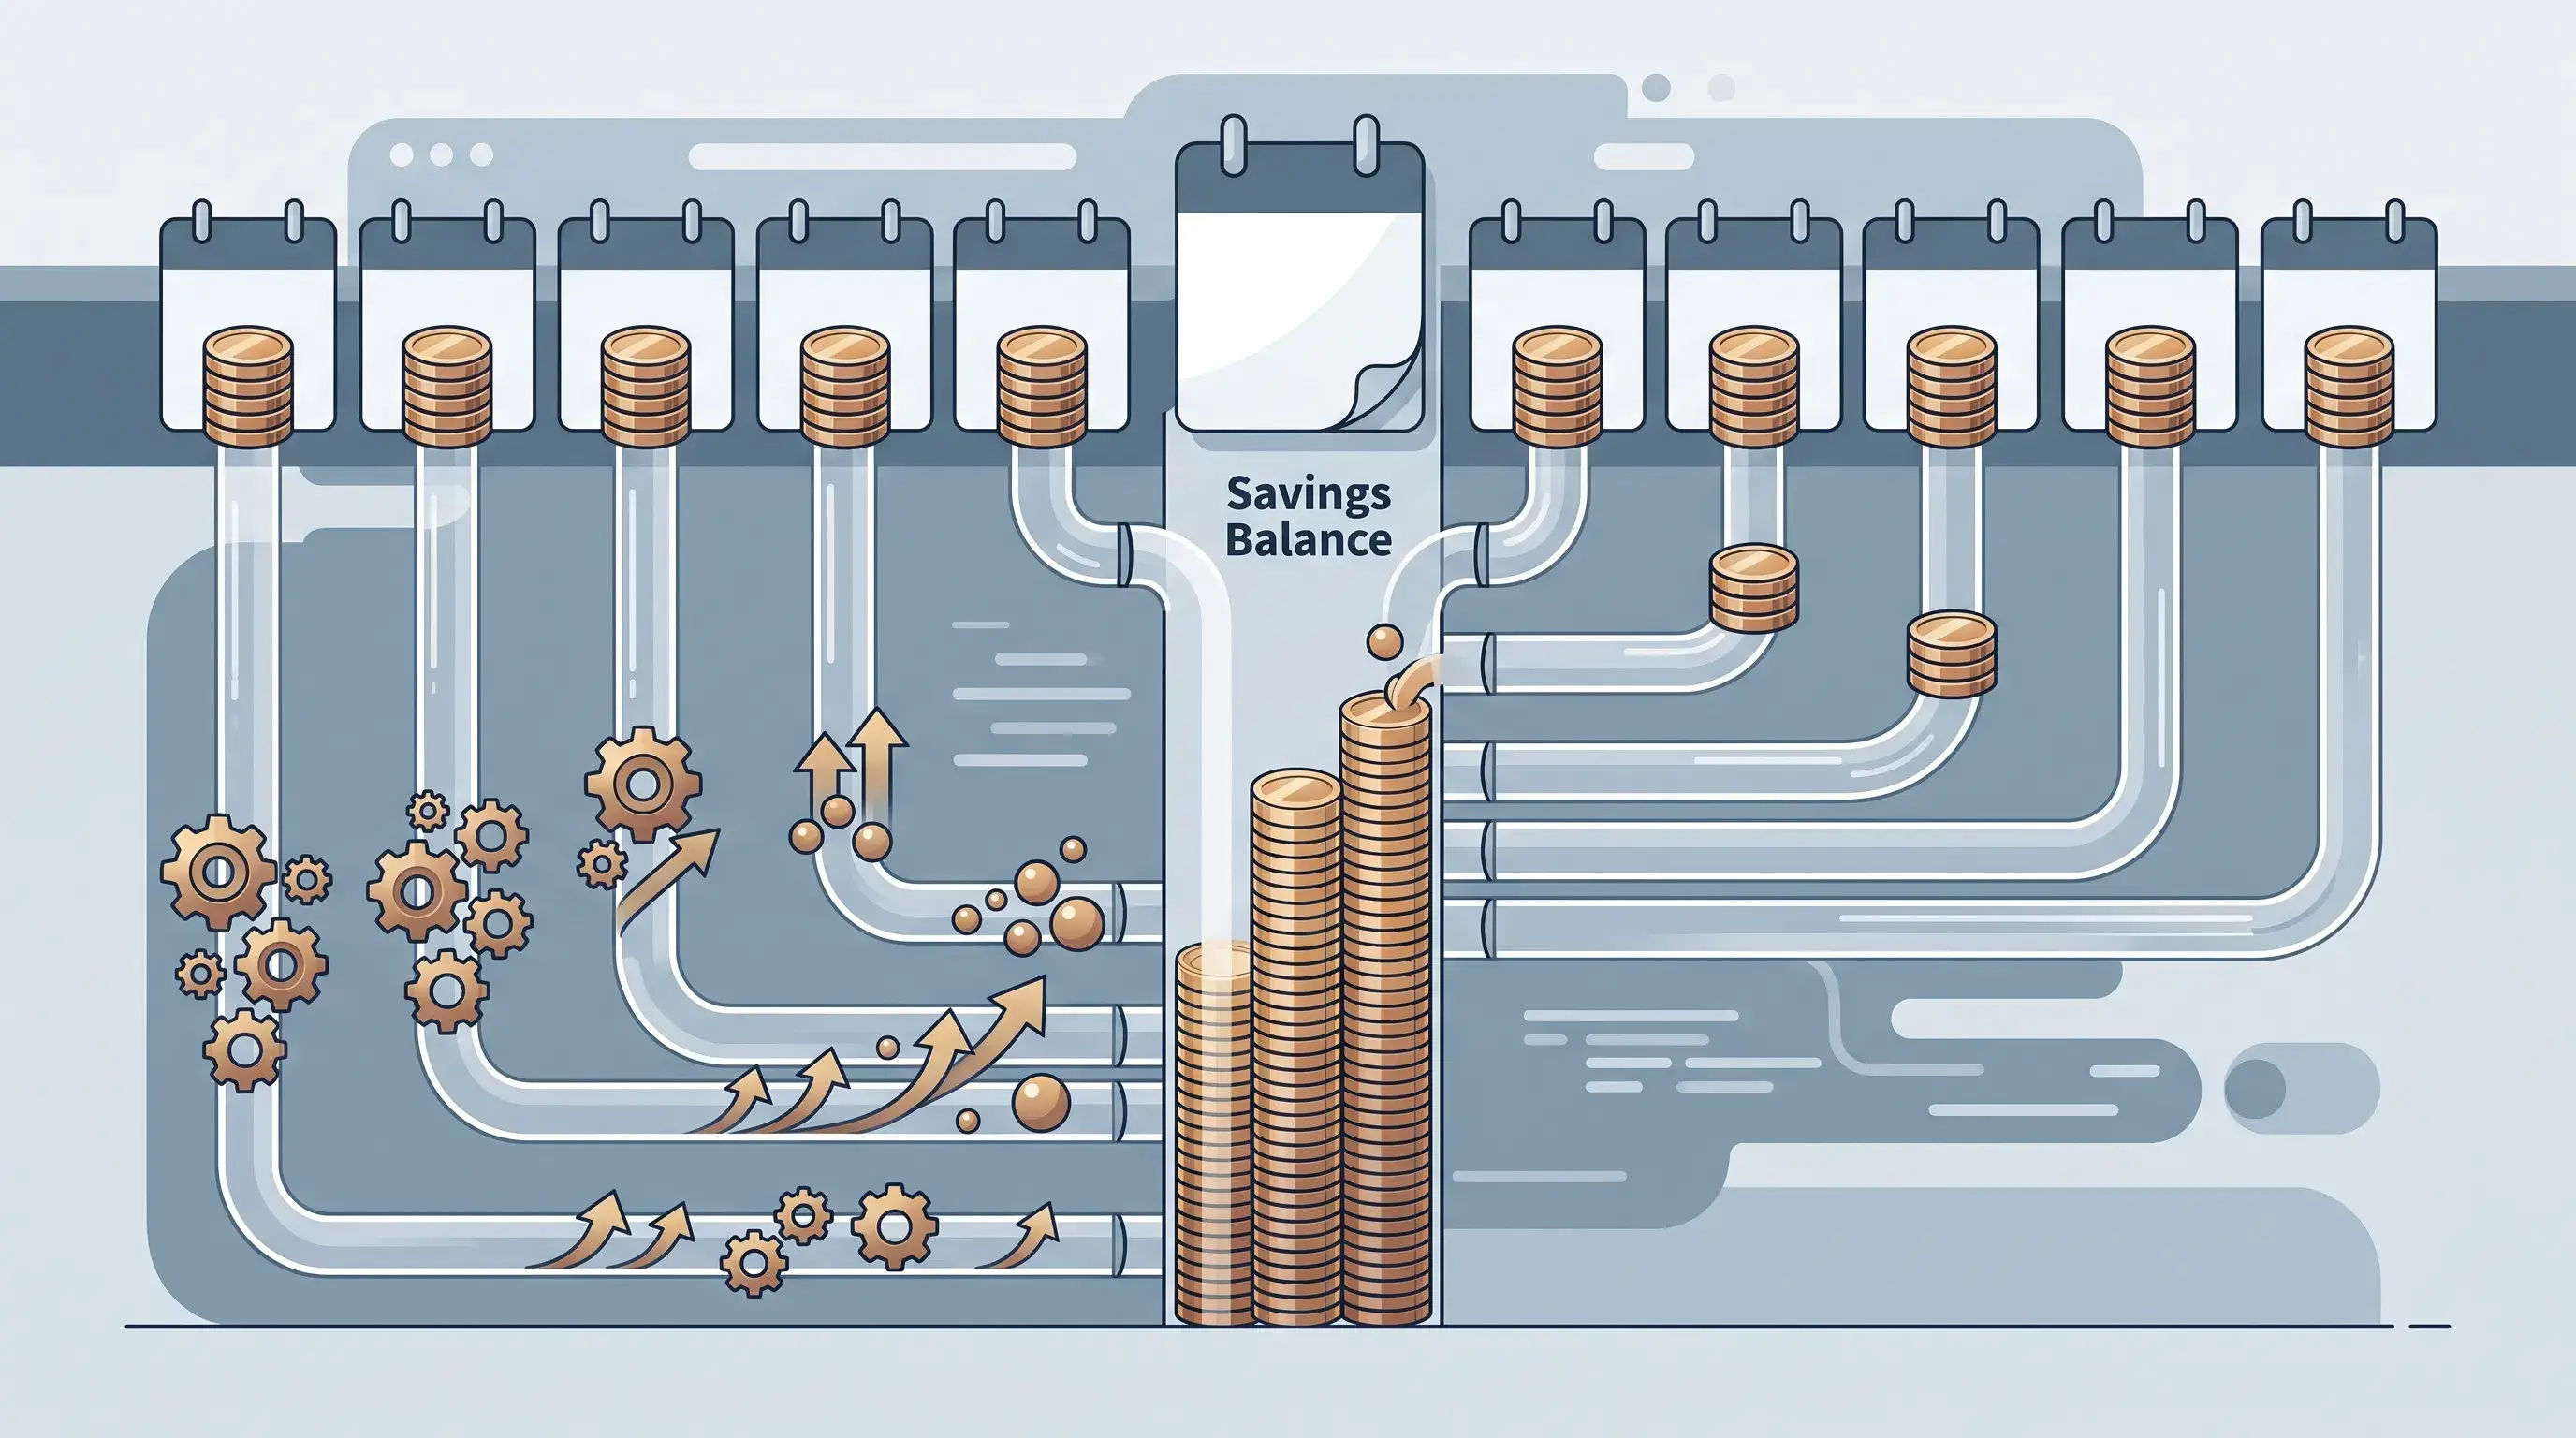
Viele Menschen investieren nicht nur einen einmaligen Betrag, sondern sparen regelmäßig.
Bei einer monatlichen Sparrate hat jede Einzahlung ihre eigene Anlagedauer. Eine Rate, die am Anfang des Sparzeitraums eingezahlt wurde, kann wesentlich länger Erträge erwirtschaften als eine Einzahlung kurz vor dem Ende.
Für konstante Zahlungen jeweils am Ende eines Monats kann der zukünftige Wert einer Sparrate vereinfacht mit folgender Formel berechnet werden:
Kₙ = R × ((1 + i)ⁿ − 1) / i
Dabei steht:
- R = regelmäßige Sparrate
- i = Zinssatz pro Periode
- n = Anzahl der Einzahlungen beziehungsweise Perioden
Angenommen werden:
- monatliche Sparrate: 100 €
- nominaler Jahreszinssatz: 4 %
- monatliche Verzinsung
- Laufzeit: 10 Jahre
- Einzahlung jeweils am Monatsende
- keine Gebühren oder Steuern
Der angenommene Monatszinssatz beträgt: 0,04 / 12
Bei 120 Einzahlungen ergibt sich rechnerisch ein Endkapital von rund: 14.724,98 €
Insgesamt wurden selbst eingezahlt: 100 € × 120 = 12.000 €
Der rechnerische Mehrbetrag aus der Verzinsung liegt damit bei ungefähr: 2.724,98 €
Der Einzahlungszeitpunkt ist wichtig. Würden die 100 Euro beispielsweise jeweils zu Monatsbeginn statt zum Monatsende eingezahlt, wäre das Ergebnis etwas höher, weil jede Rate eine zusätzliche Verzinsungsperiode erhält.
Mit dem Zinseszins-Rechner lassen sich unterschiedliche Sparraten und Laufzeiten leichter miteinander vergleichen.
Was Beispielrechnungen nicht berücksichtigen
Eine Zinseszinsrechnung liefert nur das Ergebnis der eingegebenen Annahmen. Sie sagt nicht voraus, welche Rendite eine Geldanlage tatsächlich erzielen wird.
Bei einem Bankprodukt kann der vereinbarte Zinssatz von der verwendeten Beispielannahme abweichen oder sich im Zeitverlauf ändern. Bei Wertpapieren ist die Unsicherheit noch größer: Kurse können steigen und fallen, sodass eine konstante jährliche Rendite nicht garantiert ist. BaFin weist darauf hin, dass Wertpapieranlagen prinzipiell mit Kapitalverlustrisiken verbunden sein können.
Zu berücksichtigen sind je nach Anlage insbesondere:
- tatsächlicher Zinssatz beziehungsweise tatsächliche Wertentwicklung
- Zeitpunkt und Häufigkeit der Zinsgutschrift
- Gebühren und sonstige Kosten
- Steuern
- Inflation
- Änderungen der Sparrate
- Ein- und Auszahlungen während der Laufzeit
Bei Wertpapieren wird in Beispielrechnungen häufig mit einer angenommenen durchschnittlichen Rendite gearbeitet. Eine solche Annahme ist jedoch kein garantierter Zinssatz.
Steuern können das Nettoergebnis verändern
Die bisherigen Beispiele zeigen Bruttowerte vor möglichen Steuern.
Bei privaten Kapitalanlagen können Kapitalerträge in Deutschland steuerlich relevant sein. Nach § 20 Abs. 9 EStG beträgt der Sparer-Pauschbetrag derzeit 1.000 Euro pro Person beziehungsweise 2.000 Euro bei zusammen veranlagten Ehegatten. Für Einkünfte aus Kapitalvermögen, auf die § 32d Abs. 1 EStG anwendbar ist, sieht das Gesetz grundsätzlich einen Steuersatz von 25 % vor; je nach persönlicher und produktspezifischer Situation gelten jedoch weitere Regeln und Ausnahmen.
Für eine reine Erklärung der Zinseszins-Formel ist daher sinnvoll, zunächst mit Bruttowerten zu rechnen. Wenn Sie dagegen Ihr tatsächlich verfügbares Endkapital planen möchten, sollten Sie die steuerliche Behandlung des konkreten Produkts berücksichtigen.
Häufige Fehler beim Zinseszins berechnen
Jahreszins und Monatsperioden vermischen
Ein Jahreszinssatz darf nicht einfach unverändert als Monatszinssatz verwendet werden. Zinssatz und Verzinsungsperiode müssen zueinander passen.
Eine angenommene Rendite als Garantie betrachten
Eine Beispielrechnung mit 4 %, 5 % oder 7 % zeigt lediglich, was mathematisch unter dieser Annahme passieren würde. Sie sagt nicht voraus, dass eine Geldanlage diese Rendite tatsächlich erzielt.
Gebühren ignorieren
Kosten reduzieren den Betrag, der tatsächlich weiterwachsen kann. Selbst kleinere laufende Kosten können über lange Zeiträume einen spürbaren Unterschied verursachen.
Steuern vollständig ausblenden
Eine Bruttoberechnung und das tatsächlich verfügbare Nettovermögen können voneinander abweichen.
Den Einzahlungszeitpunkt bei Sparraten vergessen
Bei monatlichen Sparplänen ist entscheidend, ob die Rate am Anfang oder am Ende einer Periode eingezahlt wird.
Inflation mit nominalem Wachstum verwechseln
Ein höherer Euro-Betrag bedeutet nicht automatisch, dass die Kaufkraft im selben Verhältnis gestiegen ist.
Was Sie aus dem Zinseszinseffekt ableiten können
Der wichtigste Vorteil der Formel besteht nicht darin, eine bestimmte Rendite vorherzusagen. Sie hilft vielmehr dabei, die Wirkung verschiedener Annahmen sichtbar zu machen.
Sie können zum Beispiel vergleichen:
- Wie verändert sich das Ergebnis bei 3 % statt 4 %?
- Was bewirken fünf zusätzliche Jahre?
- Wie verändert eine höhere monatliche Sparrate das Endkapital?
- Wie groß ist der Unterschied zwischen einmaliger Anlage und regelmäßigem Sparen?
- Wie stark wirken sich Gebühren auf eine langfristige Modellrechnung aus?
Damit wird die Zinseszins-Formel zu einem hilfreichen Werkzeug für Finanzplanung und Szenariovergleiche – vorausgesetzt, die zugrunde gelegten Annahmen werden nicht mit einer sicheren Prognose verwechselt.
Häufig gestellte Fragen
Wie lautet die Zinseszins-Formel?
Für ein einmalig angelegtes Kapital lautet sie:
Kₙ = K₀ × (1 + p / 100)ⁿ
K₀ ist das Startkapital, p der Zinssatz pro Periode und n die Anzahl der Verzinsungsperioden.
Wie berechnet man nur den Zinseszins beziehungsweise Zinsertrag?
Berechnen Sie zunächst das Endkapital. Anschließend ziehen Sie das ursprüngliche Kapital ab:
Zinsertrag = Kₙ − K₀
Bei 10.000 Euro Startkapital und einem Endkapital von 14.802,44 Euro beträgt der rechnerische Zinsertrag 4.802,44 Euro.
Warum wird der Zinseszinseffekt mit der Zeit stärker sichtbar?
Weil bereits gutgeschriebene Zinsen in späteren Perioden selbst wieder verzinst werden. Dadurch wächst die Berechnungsgrundlage mit jeder Periode.
Wie funktioniert Zinseszins bei einer monatlichen Sparrate?
Jede Rate wird ab ihrem jeweiligen Einzahlungszeitpunkt verzinst. Früh eingezahlte Beträge haben deshalb mehr Zeit, Erträge zu erwirtschaften als spätere Einzahlungen.
Kann ich mit der einfachen Zinseszins-Formel auch einen Kredit berechnen?
Für einen typischen Raten- oder Annuitätenkredit reicht die einfache Formel Kₙ = K₀ × (1 + i)ⁿ normalerweise nicht aus, weil laufende Tilgungen die Restschuld verändern. Für Kredite sind deshalb Tilgungs- beziehungsweise Annuitätenberechnungen geeigneter.
Ist das Ergebnis einer Zinseszinsrechnung garantiert?
Nur die mathematische Rechnung ist für die eingegebenen Werte eindeutig. Ob ein reales Finanzprodukt den angenommenen Zinssatz oder die angenommene Rendite tatsächlich erreicht, ist eine andere Frage. Insbesondere bei Wertpapieren können Wertschwankungen und Verluste auftreten.
Zinseszins-Rechner 2026
Berechnen Sie, wie sich Ihr Kapital durch Zinsen und Zinseszins über die Jahre entwickeln kann.
Quellen und weiterführende Informationen
- Gesetze im Internet – § 20 EStG, Einkünfte aus Kapitalvermögen und Sparer-Pauschbetrag ↗
- Gesetze im Internet – § 32d EStG, gesonderter Steuertarif für Einkünfte aus Kapitalvermögen ↗
- Bundesministerium der Finanzen – Einzelfragen zur Abgeltungsteuer ↗
- BaFin – Einmaleins der Geldanlage ↗
- BaFin – Exchange Traded Funds (ETFs) im Überblick ↗
Wichtiger Hinweis (Haftungsausschluss)
Die Inhalte dieser Website dienen ausschließlich Informationszwecken und stellen keine Finanz-, Rechts- oder Anlageberatung dar. Bitte konsultieren Sie bei Bedarf einen zertifizierten Fachexperten.
Über den Autor
Kalana Sandeep
Redaktion FinanzDeutschland
Kalana Sandeep betreibt FinanzDeutschland und erstellt die Inhalte auf Grundlage öffentlich zugänglicher Informationen, Gesetzestexte und der jeweils angegebenen Quellen. Ziel ist es, Finanzthemen und Berechnungen verständlich aufzubereiten. Die Inhalte ersetzen keine individuelle Finanz-, Rechts- oder Steuerberatung.
Mehr über FinanzDeutschland und die redaktionelle Arbeitsweise →Weitere interessante Artikel
Kredite & Geld
Nominalzins und Effektivzins: Unterschied einfach erklärt
Was unterscheidet Nominalzins und Effektivzins? Erfahren Sie, welche Kosten die Zinssätze abbilden und welcher Wert beim Kreditvergleich hilft.
Kalana Sandeep•18. August 2026
5 Min.